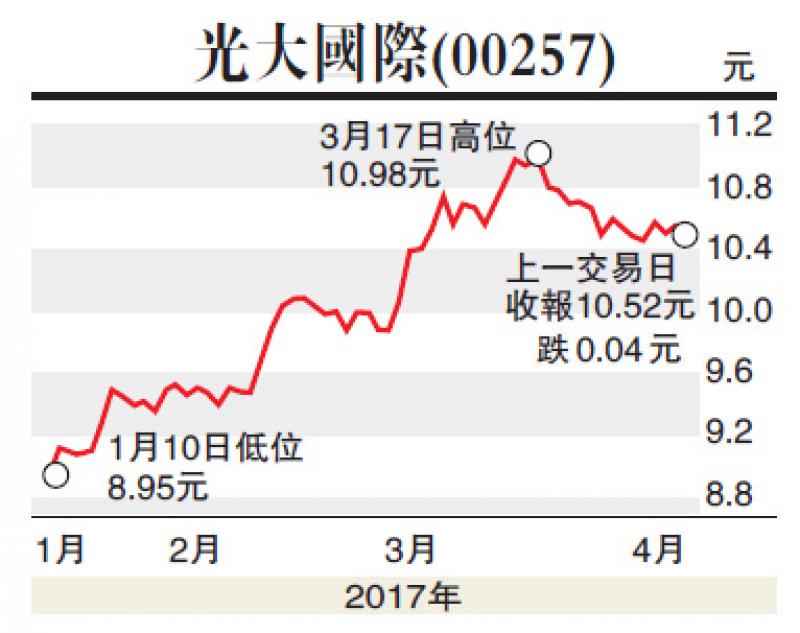
一間有往績又有前景的公司,股價長期在十元八塊水平上落,這實在很難想像,但正正是讓投資者獲得吸納機會。光大國際(00257)去年多賺34%,至27.8億元;剔除2015年特殊收益,盈利增長40%;股本回報率(ROE)上升3.6個百分點,至16.1%。ROE是讓投資者了解公司管理層運用股東資金情況的指標。
光國從事垃圾發電、污水處理、危廢處置等環保事業,屬於前景一片光明的行業。截至去年底,光國落實環保項目213個,竣工項目130個,在建項目39個,籌建項目達44個;去年新獲取44個項目。
滙豐表示,光國截至去年底在建、籌建項目總值280億元人民幣,提高今後兩年建設收入的可預見性。年報顯示,光國去年建設收入增長83%,至89.87億元,佔總收入比率提高至64%(2015為58%)。光國管理層預期,今年建設收入繼續處於高水平。
另外,公共私營合作制(PPP)項目證券化對光國獲取新項目有潛在助力。PPP項目證券化的好處是,讓企業獲得新融資渠道,並降低應收帳未能回收的風險。由於證券化過程中,要求發行商具有一定財政實力,變相把小企業摒諸門外,對光國等大型企業有利。
至於現價投資價值方面,市場預期光國今年每股盈利0.727元,增長17%;明年為0.864元,增長19%,增幅相較2015年及2016年度有減慢,是個缺點。估值方面,上周五收報10.52元,往績市盈率17倍,並不吸引。今年預測市盈率12倍,尚可以,若對比今年預測增長(PEG),約0.7倍,具吸納價值;按70%安全邊際計,今年預測盈利增長12%,每股預測盈利調整為0.695元,預測市盈率則為15倍,PEG增至1.25倍,顯然有足安全度。
光國過去52周股價在8元有支持。如果大市回調,光國股價跌至8元,跌約24%,須有最壞準備。光國快將分拆綠色環保業務上市,短期只有刺激作用,但在此不詳論。