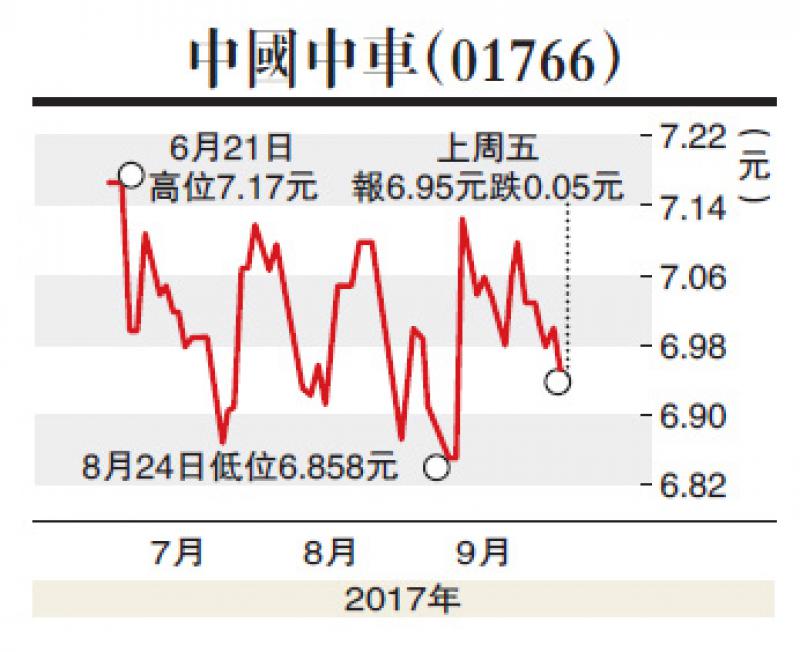
在每次大升市,總會有個別板塊跑輸指數;今輪升浪亦不會有例外,鐵路股屬於「斯人獨憔悴」的超級落後板塊。鐵路板塊可分為建築股,如中國鐵建(01186);設備股,如中國中車(01766);營運股,如廣深鐵路(00525)。由於中國鐵路總公司有可能在下半年會增加設備訂單,投資者不妨在低位收集鐵路設備股,而筆者的心水股則是中國中車。
中國中車上半年盈利倒退23%,至36.72億元人民幣,這主要因為中鐵總去年縮減動車組訂單,釀成中國中車今年首六個月來自動車業務收入大跌45%。不過,中國中車第二季業績已有改善:據德銀指出,中國中車第二季收入按年有2%增幅,盈利則減少10%;相比,首季收入跌17%,盈利倒退42%。德銀判斷中國中車下半年盈利會反彈22%。
德銀的理據是什麼?德銀引述中國中車管理層指出,今年全年動車組出貨量350組。該行估算,以上半年中國中車交付106組計,下半年將交付244組,涉及390億元人民幣,按年增加5%。另外,公司管理層預期全年收入及盈利與2016年水平相若。德銀預期,中國中車今年全年業績會有3%增長,下半年盈利按年則有22%增長。
除德銀,中銀國際亦對中國中車投下信心一票,理據則源於內地未來鐵路竣工量。中銀國際表示,2016年鐵路竣工3281公里,今年降至2100公里,竣工量降低肇因中鐵總去年人事變動。按照中鐵總「十三五」規劃建成30000公里新鐵路線,中銀國際預期於2018年至2020年間,新線完工量分別達6000公里、9300公里和9310公里,相比2017年都有強勁反彈。鐵路里程增多,鐵路設備需求也會增加。
估值方面,若依照德銀判斷,中國中車今年業績持平,現價預測市盈率15倍,估值不算吸引。不過,中國中車具有盈利復甦憧憬,股價跑輸大市,亦具追落後概念,在7元水平吸納,安全邊際較高。投資者必須有中線持貨準備。