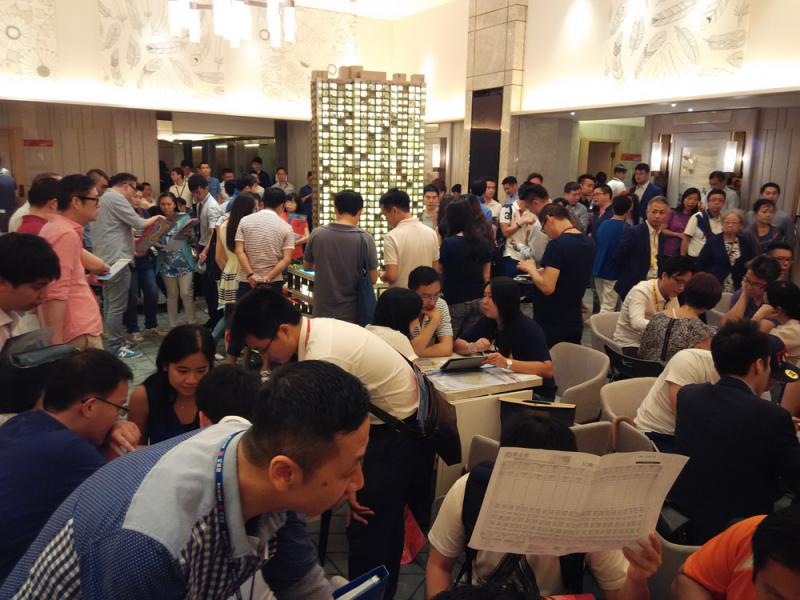
圖:樓價升勢未止,供款人的置業負擔亦見加重 資料圖片
本港樓價持續攀升,除了加重置業人士的供樓負擔,也引發金管局對家庭負擔能力的憂慮。年輕置業人士獲父母幫助買樓的現象漸趨普遍,從家庭層面而言,金管局關注他們抵禦收入衝擊的能力會「較以前脆弱,尤其是置業能力較弱的買家」。另方面,美國持續加息和落實「縮表」下,若利率急升,個人負擔能力「將會面臨重大壓力」。
大公報記者 黃裕慶
金管局昨日發表《貨幣與金融穩定情況半年度報告》表示,關注樓價持續高企之下而出現的「家庭融資渠道」。意思是指有些年輕人士的置業資金,部分是來自於父母的物業再按揭或加按的資金,而這種由父母提供財務支持的方法,「或已變得更加普遍」。報告指出,由於物業經銀行加按或再按,同樣須遵守現時宏觀審慎監管措施下的按揭條件,因此對銀行業的系統性風險影響「應該有限」,惟家庭抵禦衝擊的能力則變得脆弱。
由於按揭利率仍然低企,加上自3月以來物業市場暢旺,住宅按揭貸款增長由去年下半年的3.1%,加快至2017年上半年的4.1%。家庭貸款快速增長,家庭債務佔本地生產總值的比率,由2016年第四季的67.1%上升至2017年第二季的68.3%,再創新高。
新造按揭償債指數續升
樓價升勢未止,供款人的置業負擔亦見加重。報告指出,樓價與收入比率於第二季錄得16.6,高於1997年的高峰值14.6。收入槓桿比率亦達到75.5%,遠高於約50%的長期平均值。
儘管新批按揭的平均按揭成數(LTV)下降,由2016年第四季的51.3%進一步跌至2017年第二季的50.1%,不過,由於新造按揭貸款平均金額有所上升,新造按揭的償債指數由2016年第四季的48.8進一步上升至2017年第二季的50.3。
金管局解釋,償債指數上升,顯示個人收入下降、利率上升或住戶取用的平均按揭貸款額增加。根據該指數以往的變動,指數急升可能預警個人貸款的資產質素轉差。
金管局進一步指出,美國持續加息及美聯儲計劃開始推行的資產負債表正常化,均可能會對「本已持續上升的個人債務負擔帶來更多壓力」。據一項敏感度測試顯示,若利率上升300個基點(即3厘)而其他條件不變,該指數可能會在4個季度內顯著上升至69.6。顯示若利率急升,個人負擔能力將會面臨重大壓力。
對於地產發展商近期積極於一手市場提供高成數的一按貸款,金管局表示,雖然由發展商提供的按揭佔市場的比例仍然較小,「但仍須密切監察未來動態」。
香港銀行業上半年的表現方面,報告指出,零售銀行的整體稅前盈利較去年同期顯著增長18.2%,淨利息收入和非利息收入均有所增長。在今年第二季,零售銀行的淨息差按年擴闊10個基點至1.43%,惟受美國加息和縮表影響,報告指銀行或會「很快面臨更大的資金成本上升壓力」,或會拖累銀行的淨息差。