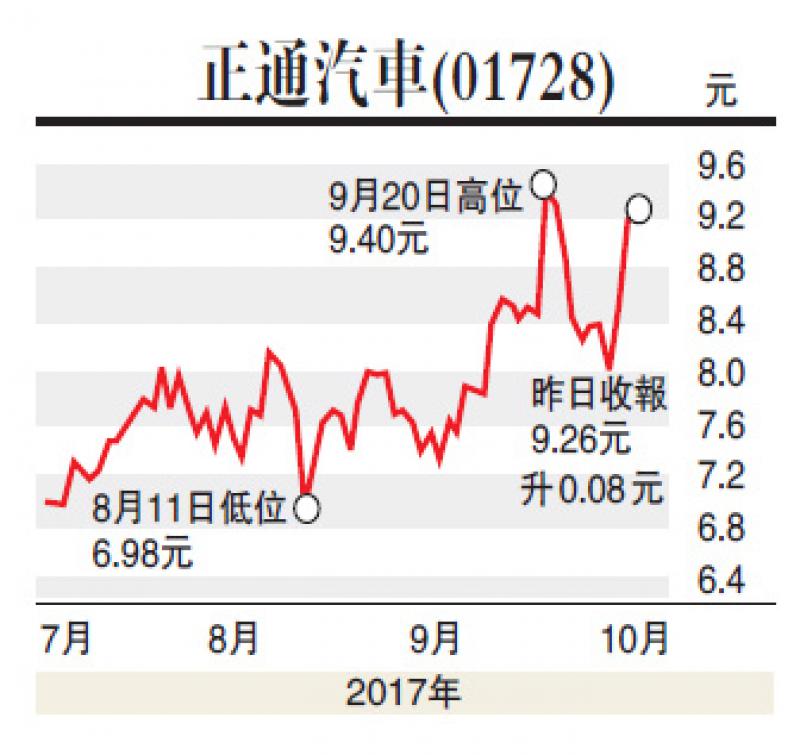
正通汽車(01728)組互聯網金融合資公司,公布與廈門國際金融技術,擬在深圳市前海深港合作區,合資成立深圳正源汽車科技,註冊資本五億元(人民幣,下同),各佔合資80%及20%股權。對於此消息,各大行紛紛唱好。
瑞信發表研究報告表示,調升正通汽車目標價至10元,評級維持「跑贏大市」。摩根大通則給予公司「高於平均」的評級,目標價高達14元。
繼摩通及瑞信出報告及上調目標價後,中金也表示,此舉相信有助加強正通汽車在汽車金融的支配地位,同時借此發展成為成熟的風險控制模型。
因此,中金上調對正通汽車的2018年盈利預測11.2%,至18億元,估計較2017年預測盈利11.37億元急升58.4%。中金上調正通汽車目標價11%至13元,對應2018年市盈率14倍,評級維持「買入」評級。
此外,興業證券亦稱,通過成立正源科技,正通汽車將線上和線下資源打通並共用,形成汽車互聯網金融生態的全閉環平台。其中正源科技是以線上市場為主、線下市場為輔。
由於正源科技的股東背景在Fintech風控技術方面有較強的優勢,公司的風控水準有望得到保證,同時公司將運用廈門國金的ABS雲平台技術,資金募集成本也有望得到控制。整體上來看,正源科技的成立有助於正通汽車享受萬億汽車金融市場。
興業證券預計正通汽車2017至2019年每股收益分別為0.55元、0.80元及1.08元,目前股價對應市盈率分別為13.5倍、9.3倍和6.8倍。繼續維持公司買入評級,目標價13.7元。