白酒走弱黃酒狂飆!會稽山翻倍創新高,黃酒是價值重估還是情緒炒作?
2026-09-29 08:25:30 大公快消 作者:黄春蕊
中秋國慶雙節消費預熱節點,A股酒類板塊走出極致分化行情。傳統旺季向來強勢的白酒板塊持續走弱,黃酒賽道逆勢突圍,走出獨立上漲行情。
9月23日,會稽山盤中最高衝至41.21元/股,續創歷史新高;古越龍山、金楓酒業盤中先後觸及漲停。至此,8月以來會稽山累計上漲143%左右,古越龍山、金楓酒業分別上漲38%、29%左右;而同期中證白酒指數下跌10%左右,貴州茅台、五糧液、瀘州老窖全數收跌。
此番上漲究竟是存量資金博弈下的短期情緒炒作,還是黃酒產業基本面質變帶來的價值重估?黃酒能否借白酒調整窗口期,承接行業增量,成為酒業下一個核心增長極?
白酒旺季失靈,黃酒逆勢走出獨立行情?
2026年8月以來,酒類板塊冷暖分明,白酒板塊整體進入調整通道,黃酒賽道逆勢領漲,且內部走出極致分化行情。
數據顯示,截至9月23日收盤,8月以來中證白酒指數累計下跌10%左右,頭部白酒企業悉數收跌,其中瀘州老窖下跌16左右%,貴州茅台下跌7%左右。傳統白酒旺季失靈,核心源於行業多重壓力疊加,社會庫存高企、終端渠道價格倒掛、商務宴請需求持續走弱,即便雙節消費提振預期加持,白酒板塊仍未走出修復行情。
與白酒頹勢形成鮮明對比的是黃酒板塊的強勢表現。8月至今,會稽山累計漲幅高達143%左右,9月單月漲幅接近翻倍,9月23日盤中衝高至41.21元/股再創歷史新高;古越龍山、金楓酒業同期分別上漲38%、29%左右,三股多次出現盤中漲停態勢。
黃酒板塊行情火熱之際,市場關於“黃酒接棒白酒”的討論持續升温。但多位行業專家在接受採訪時均表示,黃酒不存在全面替代白酒的可能性,行業增量來自結構性升級,而非整體賽道替代,短期行情熱度無法等同於行業全面景氣。
在中國酒業獨立評論人肖竹青看來,本輪黃酒板塊股價分化,核心根源是企業基本面與經營策略的差異。“會稽山今年聚焦高端蘭亭系列,主動收縮低端產品,產品結構持續優化,省外市場招商提速,密集簽約白酒大商,中高端產品營收保持增長,毛利率持續走高,業績兑現預期更強,資金願意給更高估值。古越龍山底藴深厚、老酒儲備豐富,但現階段主動控量、優化產品結構,短期營收承壓,主業扣非利潤有所下滑,所以資本市場表現弱於會稽山。”
對於行情持續性,肖竹青直言,本輪行情兼具估值修復與情緒催化屬性,並非完全依託終端銷量爆發,難以長期維持強勢:“白酒大商密集簽約,是重要的利好預期;但股價最終能不能穩住,要看後續省外市場真實動銷,要看高端黃酒能不能持續轉化為終端消費,而不是停留在經銷商倉庫裏。一旦渠道庫存積壓、高端產品出現價格鬆動,資本市場預期就會快速降温。”
針對行業發展天花板,肖竹青明確表示:“黃酒份額會有結構性提升,但不會替代白酒,不可能成為酒類行業下一個全面的增長引擎。”
在肖竹青看來,白酒是萬億級賽道,商務宴請、節慶禮贈場景根基深厚;黃酒目前整體行業規模僅兩百億級別,基本盤集中在江浙滬。黃酒的機會屬於結構性機會:高端黃酒、低度微醺、圈層品鑑場景存在增量,普通大眾款黃酒總量增長乏力。黃酒品類的飲用習慣有很強地域屬性,省外市場培育週期漫長,很難全面替代白酒主流消費場景。它不會成為白酒的替代品,只是酒類賽道里一個差異化補充賽道。
酒業研究者歐陽千里分析認為,白酒大商集體入局黃酒,是行業利潤重構下的理性選擇,並非黃酒大眾市場全面爆發。“高端白酒動銷放緩、價格倒掛、庫存週轉變慢,過半數白酒上市公司半年報營收、淨利雙降。大商們急需‘有利潤、有新鮮感、有故事’的產品補位,會稽山蘭亭、古越龍山國釀恰好三點全佔,所以吸引名酒經銷商們集體‘嚐鮮’。”
歐陽千里同時提醒,招商熱度不等於終端動銷熱度,黃酒全國化仍需長期培育:“大商帶來的是渠道,解決‘進得去’,解決不了‘喝得掉’。黃酒在江浙滬以外消費不旺,接下來中秋、春節兩個旺季,就是本輪‘黃酒熱’的試金石。動銷不暢,熱就是虛的,退燒比發燒更快。黃酒價盤遠不如白酒堅固,一旦低價甩貨,穿底也會更快。”
中國食品產業分析師朱丹蓬對本輪黃酒行情持審慎態度,他認為,行情本質是階段性炒作,行業長期發展存在天然短板。從本質上看,這一輪黃酒板塊的上漲更多是炒作的結果,屬於階段性行情。“整體而言,我們對於黃酒的全國化前景並不看好。原因在於,黃酒本身的定價偏低,這導致企業缺乏足夠的資源去支撐全國化運營。加之目前各家黃酒企業的整體營收規模都很小,營收低則利潤低,自然不可能有太多資源去進行全國化、全渠道、全場景的操作。因此,這一波行情只是‘虛火’,並不代表黃酒未來有多大的發展空間。”
白酒賽道根基深厚,黃酒百億級盤子難以比肩
此外,從行業體量來看,白酒與黃酒之間的規模差距依然懸殊。根據國家統計局數據,2025年全國白酒實現產量354.9萬千升,銷售收入5724億元,利潤總額1884億元。而中國酒業協會黃酒分會統計數據顯示,黃酒行業2024年全年營業收入約200億元,全年產量約400萬噸,2025年上半年,三家黃酒上市公司(會稽山、古越龍山、金楓酒業)營收19.26億元,同比增3.4%。即便白酒處於深度調整期,黃酒的營收規模、利潤規模與之差距懸殊。
此外,A股13家白酒上市公司2025年上半年實現營業收入合計1768.76億元,淨利潤合計741.37億元;相比之下,三家A股黃酒上市公司同期營業總收入合計僅19.26億元,其中多家頭部酒企的營收體量已遠超整個黃酒行業的總和。
值得關注的是,黃酒板塊並非整體性普漲行情,結構性分化特徵十分突出。
從股價表現來看,會稽山漲幅遙遙領先,遠超另外兩家黃酒核心標的;從基本面業績來看,三家企業差距更為明顯,也是板塊分化的核心底層邏輯。
2025年中報數據顯示,僅會稽山實現營收、淨利同步改善,業績領跑行業。公司上半年實現營業收入8.53億元,同比增長4.43%;歸屬於上市公司股東的淨利潤(簡稱“淨利潤”)1.29億元,同比增長37.04%,半年度利潤規模創下近五年新高,歸屬於上市公司股東的扣除非經常性損益的淨利潤(簡稱“扣非淨利潤”)同比增長16.77%,盈利質量持續優化。
報告期內,會稽山銷售毛利率達55.45%。中高檔黃酒實現銷售收入5.21億元,同比增長7.16%;包括氣泡黃酒在內的“其他酒類”增幅高達60.47%。
而古越龍山呈現“總量承壓、結構升級”的發展特徵。上半年營業收入8.93億元,同比微增0.40%;淨利潤9030.71萬元,同比下降4.72%;扣非淨利潤8097.86萬元,同比下滑12.13%。然而,公司在保持營收規模微弱領先的同時,淨利潤已被會稽山反超。
金楓酒業經營壓力更為顯著。上半年營收2.16億元,同比下降9.04%;淨利潤為虧損713.6萬元,扣非淨利潤同樣為負。核心市場承壓、終端動銷疲軟等問題成為主要拖累因素。
從行業整體格局來看,根據畢馬威發佈的《中國黃酒行業中期報告》,當前黃酒品類銷售仍以江浙滬一帶為主,CR3在傳統區域收入佔比在79%以上。2024年,黃酒行業整體呈現“量價齊升、集中度增強”的特徵,頭部企業地位持續強化。2025年上半年,三家黃酒上市公司營業總收入合計19.26億元,同比增長3.4%。
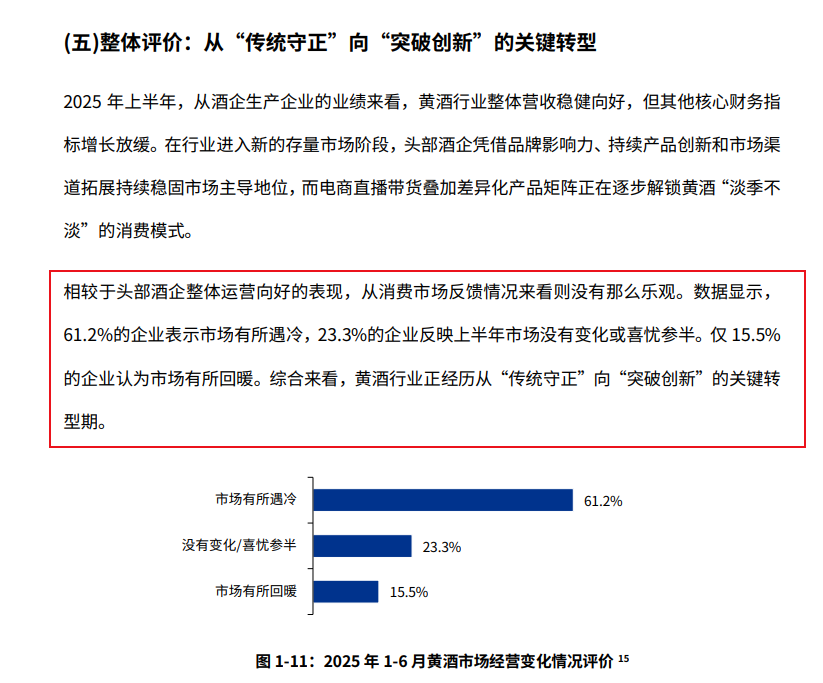
渠道調研數據進一步揭示了黃酒行業“頭部企業與消費市場冷熱不均”的現實。根據2025年中國黃酒市場發展現狀調研問卷,61.2%的黃酒企業表示市場有所遇冷,僅15.5%的企業認為市場有所回暖。
高端招商火熱,大眾動銷待驗證
從渠道端反饋來看,黃酒的區域性特徵依然顯著,高端與大眾產品的動銷呈現“冰火兩重天”。
肖竹青在渠道調研中觀察到,今年黃酒整體大盤屬於温和修復,沒有爆發式增長。“江浙滬大本營的基礎盤保持穩定,節慶禮品、家庭佐餐需求平穩;省外市場以高端品鑑、圈層嚐鮮為主,大眾消費動銷偏弱。”
高端黃酒的招商環節確實熱度可觀。肖竹青指出,高端黃酒蘭亭、國釀系列依託白酒大商的高淨值圈層資源,“招商簽約很火熱,團購品鑑訂單增長明顯,但大眾零售端走貨量有限。”
經銷商羣體的分化同樣明顯。“手握高端圈層資源的白酒大商,看好蘭亭等高毛利高端黃酒,進貨積極性很高;普通區域煙酒商,對黃酒依舊謹慎。”肖竹青分析,核心原因在於渠道利潤結構的差異——300元以上高端黃酒留給渠道的利潤空間可觀,但傳統平價黃酒渠道毛利薄、週轉慢,門店主動推廣意願不強。“白酒大商入局黃酒,本質是白酒主業利潤變薄之後,尋找新的利潤品類,並不是認為黃酒大眾市場已經全面爆發。”
政策層面,黃酒產業正迎來自上而下的支持體系。《中國酒業“十四五”發展指導意見》提出優化黃酒產業結構、提升產品檔次,推動黃酒向中高端市場轉型;紹興市政府推出的《紹興黃酒保護和發展條例》,在全國範圍內樹立了黃酒產業立法保護的標杆。紹興市在2024年推出的振興政策,通過資金扶持、技術研發補貼、展覽補助等方式,鼓勵企業提質增效、數字化轉型、品牌國際化。
針對二級市場股價異動與行業發展爭議,古越龍山方面向大公快消表示:“黃酒板塊長期面臨‘價值低估’問題,適度市場關注有助於提升黃酒品類的整體認知度。公司長期堅持在保持品質領先、品牌領先、標準領先的基礎上,推動經營業績的持續穩健增長,不會受二級市場短期情緒擾動改變既定節奏。”
古越龍山進一步解釋,短期營收波動是企業主動優化結構的結果:“相較於短期營收數據的波動,公司更加聚焦企業長期價值的打造。現階段公司推進產品結構優化、對低毛利普通酒進行戰略性收縮、落實高端產品線控量穩價等相關舉措,均是在當前市場環境下的主動佈局。”
渠道端,古越龍山正推進全國化動態佈局,實行差異化區域策略:“目前,公司渠道調整處於‘有進有出’的動態優化階段,這也是公司從規模擴張轉向質量提升的渠道發展思路。渠道建設上,公司在上海市場成功導入山姆會員店系統,與上海代表性餐廳老吉士深度合作聯名開發高端十年陳、二十年陳產品;在西南市場率先推行‘費用承包、指標承包、利潤承包’的承包制模式;京津冀市場兼顧高端圈層與年輕消費場景;廣深市場全力實現地級市招商全覆蓋。”同時,公司明確渠道考核核心:“對經銷商的考核始終以實際動銷為核心標準,不片面追求快速放量,優先維穩良好的市場經營秩序。”
預期與現實的温差:資本熱度能否兑現為業績增長?
如今看來,黃酒行業當前面臨的核心矛盾似乎在於:資本市場預期與企業真實基本面之間存在顯著温差。
肖竹青指出,黃酒全國化仍面臨三大核心瓶頸:“一是認知瓶頸,白酒具備全國統一的社交心智,黃酒缺少全民品類認知,省外消費者對黃酒年份、風味、飲用場景認知模糊;二是消費習慣瓶頸,黃酒偏温飲,季節性屬性強,夏季動銷偏弱,省外無常態化消費場景;三是渠道盈利瓶頸,平價黃酒利潤微薄、週轉緩慢,高端黃酒利潤可觀但消費頻次低、週轉慢,難以形成規模化渠道推力。”
在歐陽千里看來,黃酒行業的核心困境在於品類認知與代際斷層:“黃酒最大的劣勢不是度數低,而是‘沒面子’,高端商務場景滲透率極低。同時,黃酒消費主力集中在40歲以上男性,18-35歲羣體滲透率不足14%,代際斷檔成為長期發展困境。”他總結,黃酒復興需要高端化、年輕化、全國化協同發力,是長期慢變量,短期行情無法兑現長期價值。
肖竹青同樣表示,白酒行業深度調整,給高端黃酒創造了難得的發展窗口期。白酒大商跨界入局,證明高端黃酒已經拿到商務圈層的入場券,高端化已經跑通局部模型。但是全國化不是短期工程,品類心智培育、消費習慣養成都需要漫長週期。黃酒賽道的機會集中在高端圈層市場,大眾市場突圍難度極大,黃酒只能做酒類賽道的增量補充,不可能取代白酒。
後續黃酒板塊能否從“估值先行”走向“業績兑現”,關鍵不在二級市場的情緒熱度,而在於企業能否持續落地全國化佈局、培育省外消費習慣、實現高端產品真實動銷。未來,終端動銷數據,將是檢驗本輪行情成色的重要窗口。