金徽酒半年報:向外搶市場、向內失根基,業績目標再遇挑戰
2026-10-13 10:42:53 大公快消 作者:牛鑫宇
一份營業收入微增、淨利潤下滑的半年報,使金徽酒再度受到市場關注。然而,比當期利潤承壓更值得審視的,是這家甘肅白酒龍頭企業自2019年“二次創業”以來業績目標屢屢落空的長期困局。
利潤“三連擊”:
促銷、持股、補税
金徽酒2026年半年度報告顯示,公司實現營業收入約18.16億元,同比增長3.19%;歸屬於上市公司股東的淨利潤約2.14億元,同比減少28.24%。
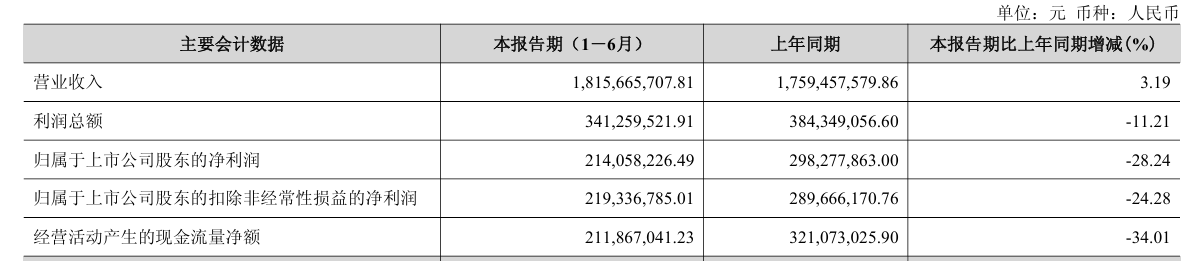
對於淨利潤大幅下滑,金徽酒在財報中解釋稱,主要受促銷用酒增加、實施員工持股計劃新增股份支付及補繳税款的影響。
其中,補繳税款對當期利潤的拖累已直接顯現。據金徽酒7月31日公告,公司收到《税務事項通知書》,公司及子公司需補繳消費税、增值税、企業所得税等各項税費6985.09萬元,另需繳納滯納金1396.72萬元,合計8381.81萬元。該筆款項計入2026年當期損益,預計減少合併報表淨利潤7499.82萬元,最終以2026年度經審計的財務報表為準。該公告預計的利潤影響,如今已在本次半年報中率先體現。
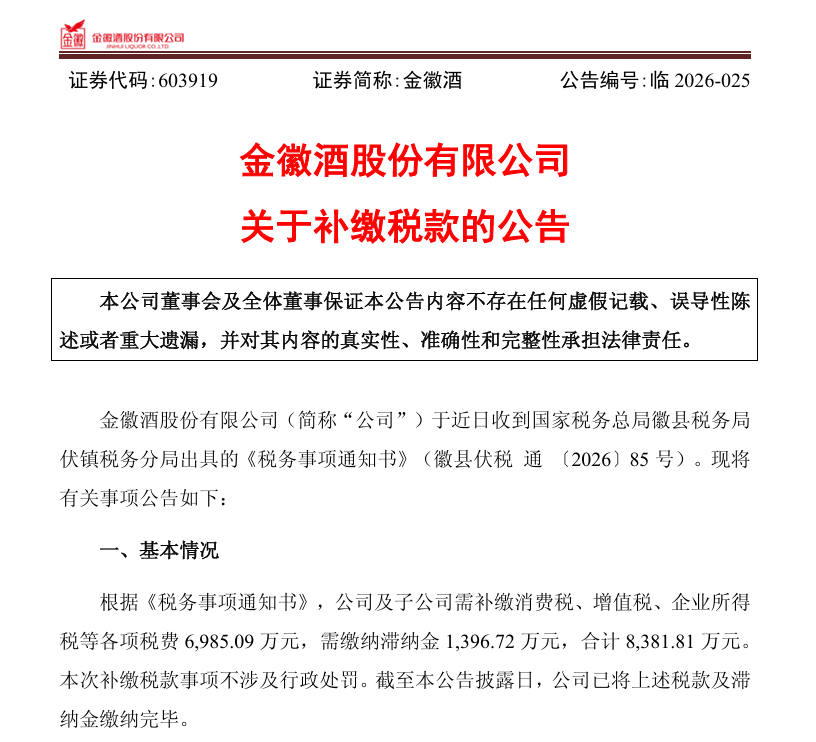
值得關注的是,即便撇開補税和股份支付等非經常性因素,公司的核心盈利能力依然難言樂觀。上半年歸屬於上市公司股東的扣除非經常性損益的淨利潤約2.19億元,同比下降24.28%,這意味着公司主營業務的盈利能力也在承壓。
利潤承壓的另一面,是金徽酒正在經歷的市場格局重塑。
上半年,金徽酒省內市場營業收入約13.05億元,同比下降2.18%;省外市場營業收入4.60億元,同比增長20.31%。一降一升之間,大本營甘肅市場的增長瓶頸已經顯現。
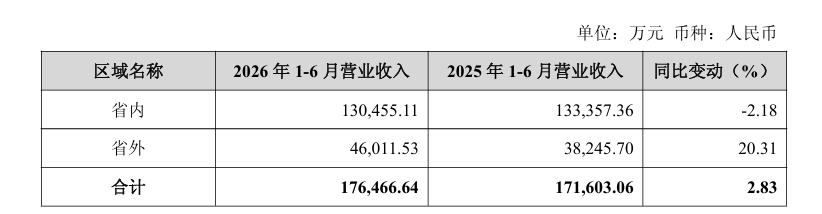
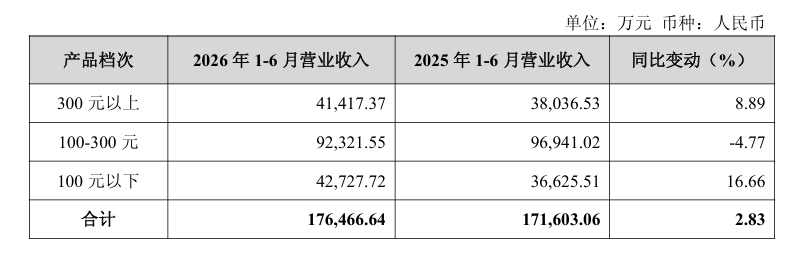
產品結構也在悄然變化。上半年,金徽酒300元以上高端產品營業收入約4.14億元,同比增長8.89%。百元以下大眾產品營業收入4.27億元,同比增長16.66%。中端100—300元價格帶則出現4.77%的下滑,呈現“高、低兩端增長,中端收縮”的分化格局。
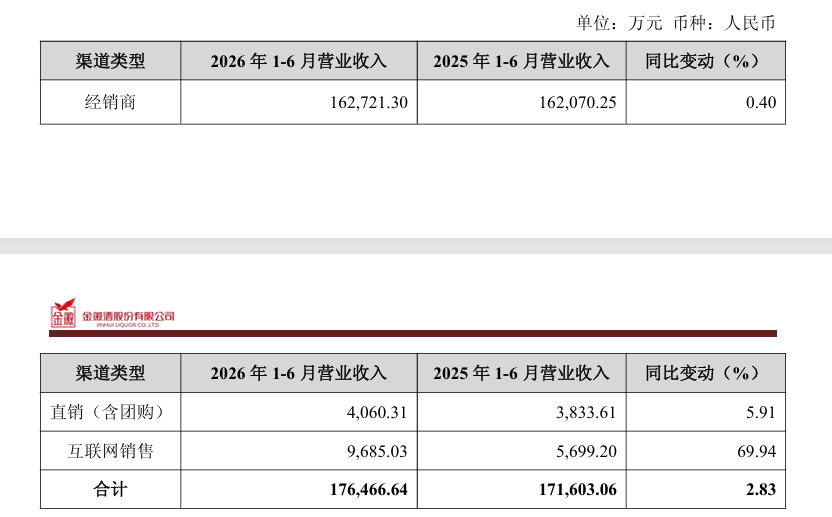
從渠道端看,傳統經銷渠道仍是營業收入基本盤,但增長几近停滯。上半年,經銷商渠道營業收入約16.27億元,同比微增0.4%。相比之下,直銷(含團購)和互聯網銷售增長更快,前者營業收入約0.41億元,同比增長5.91%;後者營業收入約0.97億元,同比大增69.94%,數字化營銷成效明顯。不過,這兩個渠道合計規模約1.38億元,體量仍偏小,短期內難以對沖傳統線下主業增長乏力的壓力。
值得注意的是,金徽酒2026年半年度報告披露後,東方證券、國信證券、華西證券等多家機構下調了公司26年盈利預測。
七年目標長跑
業績目標屢屢失約
利潤承壓並非僅見於單一報告期。拉長時間維度看,金徽酒業績目標的實際完成情況,可能比單期財報所體現的利潤壓力更值得關注。
2019年,金徽酒為了實現“二次創業”跨越式發展,金徽酒與9名公司核心管理人員就2019年-2023年的經營業績目標及薪酬獎懲事項簽署了《業績目標及獎懲方案之協議》。2019年至2023年,公司營業收入目標分別為16.2億元、18.3億元、21億元、25億元和30億元,扣非歸母淨利潤目標分別為2.8億元、3.2億元、3.8億元、4.7億元和6億元。
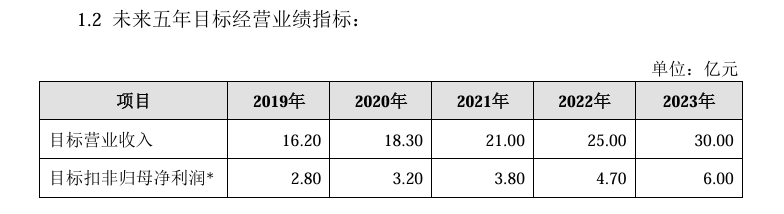
根據獎懲方案,金徽酒營業收入目標需要100%達成,扣非歸母淨利潤目標達成85%,高管團隊可以獲得相應的獎勵薪酬。反之,高管團隊將要受到相應薪酬懲罰。
這一機制在2021年被觸發。當年公司營業收入目標為21億元,實際僅實現約17.88億元;扣非歸母淨利潤目標為3.80億元,實際僅實現約3.22億元,兩項指標均未達標。為此,公司核心管理團隊合計被扣罰631.77萬元,扣罰金額從已計提但尚未發放的獎勵資金中衝抵,9名核心高管人均被扣罰約70萬元。
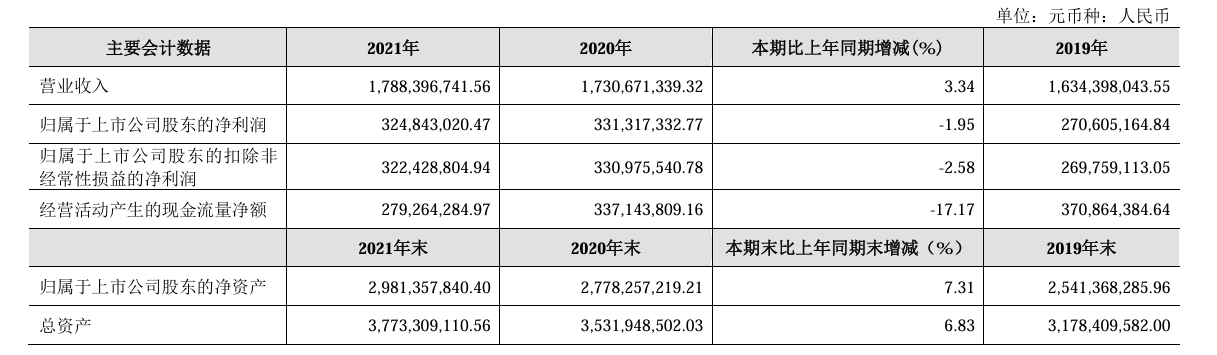
彼時,金徽酒董事長、總裁周志剛回應媒體稱:“雖然(新冠)疫情對白酒行業造成了很大沖擊,但是金徽酒採取內部轉型調整,優化資源配置,加大產品營銷佈局,面對(新冠)疫情常態化的今天,金徽酒將堅持五年規劃不改變,並努力克服疫情帶來的影響。”
然而,2022年12月,金徽酒發佈公告調整該協議,將2022年、2023年的考核目標分別延後一年,並取消扣罰方案,理由是“2020年以來疫情突發以及不可抗力影響持續擴大,原協議中設定的考核目標已和當下公司發展環境存在較大差異”。但這一調整並未扭轉目標落空的局面。
2022年,公司下調當年營業收入目標至21億元,實際僅實現約20.12億元;扣非歸母淨利潤目標為3.8億元,實際僅實現約2.71億元,兩項指標依然雙雙未達。
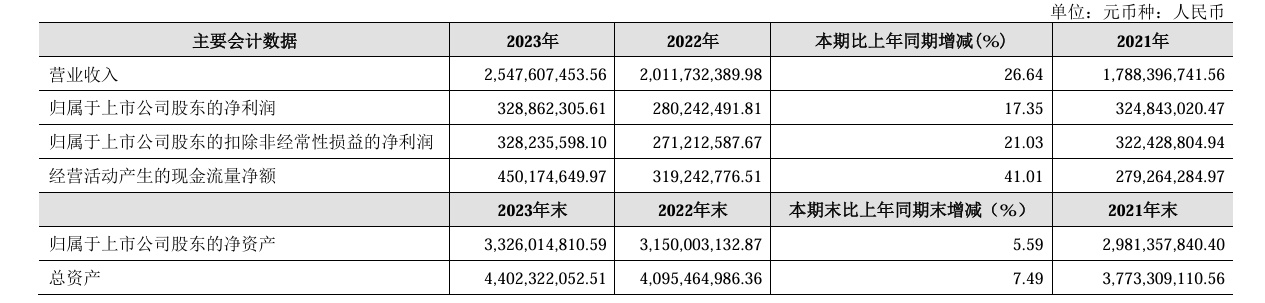
2023年,公司提出“力爭實現營業收入25億元、淨利潤4億元”,最終營業收入約25.48億元,勉強過線,但歸屬於上市公司股東的淨利潤約3.30億元,淨利潤目標未能達成。
2024年,公司再提“營業收入30億元、淨利潤4億元”,最終營業收入約30.21億元,壓線完成,歸屬於上市公司股東的淨利潤僅3.88億元左右,再度失手。
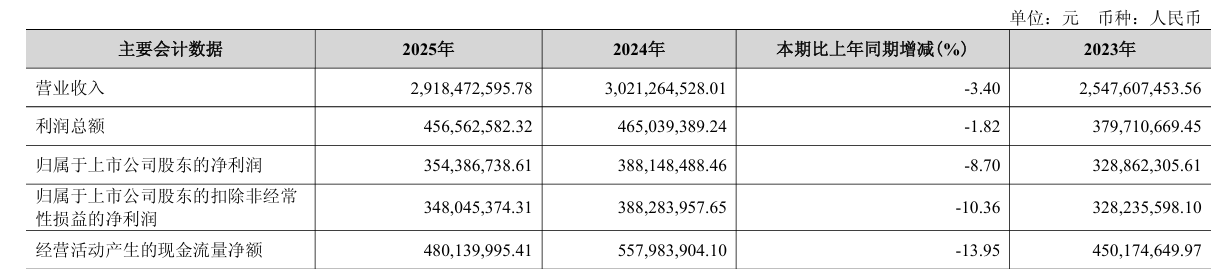
2025年,目標升至營業收入32.80億元、淨利潤4.08億元,實際卻實現營業收入約29.18億元、歸屬於上市公司股東的淨利潤約3.54億元,出現上市以來首次營業收入、淨利雙降。
至此,金徽酒已連續多年未能達成業績目標。更耐人尋味的是,公司不再明確披露2026年具體業績目標,僅表示正朝着“躋身中國白酒十強,打造中國白酒知名品牌,建成中國大型白酒釀造基地”的戰略目標邁進。當可量化的考核目標讓位於宏大的戰略願景,這一變化本身,或許比目標落空更值得審視。
在中國企業資本聯盟副理事長柏文喜看來,這種“增收不增利”、補税、股份支付與促銷費用三線擠壓的局面下,金徽酒若再硬定數字目標,只會繼續打臉。改提“劍指十強”既是預期管理,給市場留面子,也暴露出管理層對短期完成量化目標確實沒底。
他認為,以當前體量看,金徽酒的十強目標偏激進,更接近品牌口號。2025年全年營業收入僅29.18億元,2026年上半年為18.16億元;而行業中今世緣、捨得、口子窖等第三梯隊已在30億至90億元區間,十強門檻遠高於此。甘肅一省貢獻約72%的營業收入,省外4.6億元雖增長20%,但仍處培育期,尚未自成體系。按一致預期,2026年營業收入約30.5億元,2028年也才35.7億元,距離十強所需體量差着一整個量級。除非靠併購或行業出清重排座次,否則“十強”更多是敍事錨點,而非可拆解的五年經營計劃。
柏文喜進一步指出,金徽酒屢次未達成業績目標,既有個體節奏問題,更是區域酒企在調整期的普遍困境。個體層面,多年目標失約、高管問責弱化、關聯交易與產能繼續擴張存爭議;行業層面,頭部前五佔據20家上市酒企營業收入的81%、淨利的90%以上,茅五汾洋瀘古把守身位,名酒下沉直接啃食區域酒企的100至300元基本盤,金徽該價格帶上半年下降4.77%正是被夾擊的縮影。2026年上半年,20家上市酒企總營業收入下降6.65%,六成出現雙降,西北同行伊力特、天佑德、皇台同樣面臨省內飽和、出省乏力的困局。因此,金徽酒的尷尬是“個體戰略沒踩準”疊加“區域酒企集體被擠壓”,而後者更難靠自己翻身。