茶百道“至暗48小時”:一紙停牌令撕開IPO操縱暗鏈,恒指火速除名
2026-10-16 09:56:13 大公快消 作者:牛鑫宇
10月14日晚,茶百道終於打破沉默,作出回應。
茶百道發佈公告稱,董事會注意到,香港證監會指令香港聯合交易所有限公司(聯交所)自2026年10月13日上午九時起暫停公司H股買賣。香港證監會表示,其關注公司的首次公開發售可能曾被人為操縱,以營造對股份需求的假象。公告同時強調,集團業務營運維持正常。
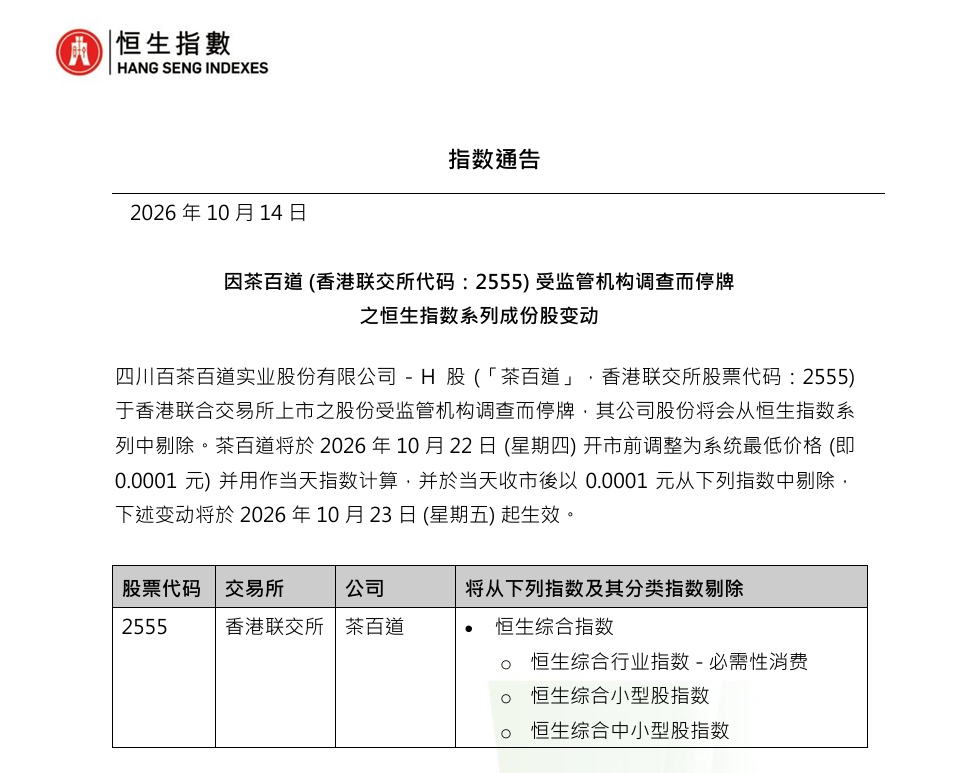
這是茶百道被強制停牌以來,面對市場的首次正式回應。需要指出的是,同一天晚間,恒生指數公司已宣佈將其從恒生綜合指數等多個指數中剔除,10月23日起生效。
強制停牌、監管調查、指數剔除、深夜回應。短短48小時內,這家曾頂着“加盟製茶飲第一股”光環登陸港交所的公司,正在經歷上市以來最嚴峻的信任危機。
43.79億港元凍結令
一個“可疑集團”的操盤術
從被暫停交易到被指數剔除,茶百道只用了不到兩天。
10月13日,香港證監會一紙公告將茶百道推上風口浪尖:因涉嫌在首次公開招股中人為製造股份需求假象,證監會依據《證券及期貨(在證券市場上市)規則》第8(1)條,指示聯交所自13日上午9時起暫停茶百道股份交易;同時向六家經紀行發出限制通知書,凍結涉案客户賬户內高達約43.79億元資產,創下證監會同類案件最高限制金額。
值得注意的是,此次涉嫌操縱茶百道IPO認購的可疑集團,亦曾出現在此前被調查的撥康視雲IPO認購操縱案中。
據香港證監會透露,有關可疑集團涉嫌參與欺詐計劃,當中部分IPO所得款項可能已根據上市公司與其之間未有披露的協議,被轉離有關公司,用於所謂的金融產品投資。而這些協議可能促使IPO募資暗中回流至主要承配人或相關人士。
就上述監管披露,大公快消向茶百道客服求證:相關事件是否會影響公司正常經營?公司與供應商、加盟商之間的日常結算是否會受到干擾?客服僅回應稱:“會記錄相關信息,由相關人員與您聯繫並進行溝通。”
僅隔一天,10月14日晚,恒生指數公司發佈公告,將茶百道從恒生綜合指數、恒生綜合行業指數-必需性消費、恒生綜合小型股指數及恒生綜合中小型股指數中正式剔除。10月22日開市前,茶百道指數計算價格將被調整為系統最低價0.0001港元,並用作當天指數計算;當天收市後,以0.0001港元從上述指數中剔除,所有變動於10月23日起全面生效。
現在回頭看茶百道2024年4月的IPO,異常信號其實早已存在。
散户端打新熱情低迷,公開發售甚至未足額認購。據茶百道2024年4月22日發佈的分配結果公告,公司發行價為每股17.50港元,發售約1.48億股,募資淨額約24.63億港元,但香港公開發售(面向散户)僅收到4593份有效申請,認購倍數只有0.50倍,意味着公開發售計劃發行的股票,僅約一半獲得有效認購。
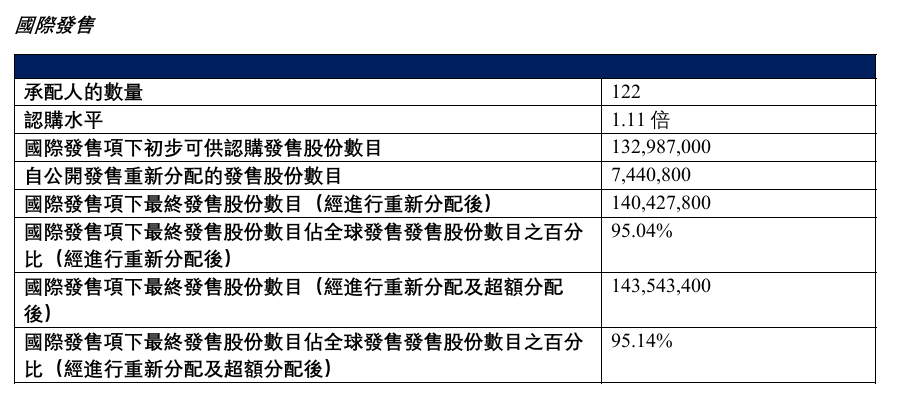
由於香港公開發售認購不足,茶百道未觸發常規回撥機制,未獲認購的公開發售股份被重新分配至國際發售。原計劃約10%的股份用於香港公開發售,最終僅配發733.56萬股,佔全球發售股份約4.96%;其餘約95.04%的發售股份由國際配售(面向機構投資者)消化。
散户不捧場也就罷了,機構端的“足額”同樣經不起推敲。
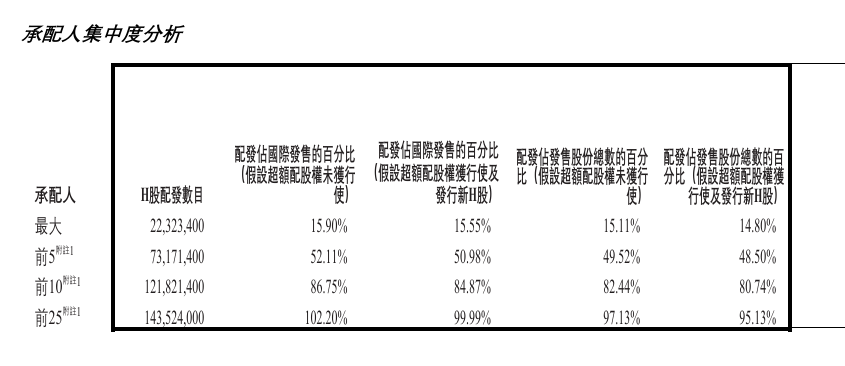
公告顯示,國際發售獲1.11倍認購,僅勉強覆蓋發行規模;但進一步拆解承配人結構後,獲配集中度明顯偏高:國際發售共有122名承配人,其中前5大承配人合計獲配7317.14萬股,佔國際發售總量的52.11%;前10大承配人合計獲配1.218億股,佔比達86.75%;最大單一承配人獲配2232.34萬股,佔國際發售的15.9%。
更值得關注的是,茶百道此次發行並未引入基石投資者。基石投資者是香港資本市場特殊戰略投資主體,通常指在IPO前期簽訂認購協議、承諾以發行價認購併接受6-12個月鎖定期的機構或個人投資者。其參與不僅帶來認購資金,也常被市場視為對企業基本面和未來發展前景的背書。
在港股大型IPO中,基石投資者缺席並不常見。安永數據顯示,2026年上半年85%的港股IPO引入基石投資者。大型IPO若未引入基石投資者,往往會被市場解讀為缺乏機構背書,可能導致定價困難或上市後股價波動加劇。
針對茶百道本次IPO並沒有引入基石投資者,公司聯合創始人古計林彼時回應稱,有不少錨定投資者,對此次上市表示有信心。談及國際配售的認購情況,她表示,自公司遞表及進行路演以來,受很多投資者關注,相信憑藉公司的競爭優勢及發展前景,可吸引國際投資者的青睞。
然而,市場表現並未支持這一信心。茶百道全球發售募資總額近26億港元,但二級市場反應相對冷淡,上市首日即破發,此後股價一路下行。發行價為17.5港元,對應市值約258.6億港元;而停牌前股價已跌至4.035港元,市值僅剩約59.6億港元,較發行價縮水76.9%,近200億港元市值蒸發。
IPO“看門人”之問
最後一道防線為何獨家化
此次事件中,另一個無法迴避的羣體是中介機構。
從茶百道IPO的承銷陣容看,中金公司擔任獨家保薦人及獨家整體協調人,並與花旗共同擔任聯席全球協調人;招銀國際、建銀國際、申萬宏源(香港)、招商證券(香港)、富途證券、老虎證券等機構則參與承銷。
需要強調的是,目前沒有任何證據表明上述承銷機構參與了證監會所指的涉嫌欺詐計劃。但“未參與”並不意味着可以忽略其角色。作為IPO的“看門人”,保薦人和整體協調人的核心職責恰恰在於核實認購需求的真實性、識別異常的資金安排。倘若認購資金存在“回流”安排,簿記建檔環節本應是最早發現異常的節點。
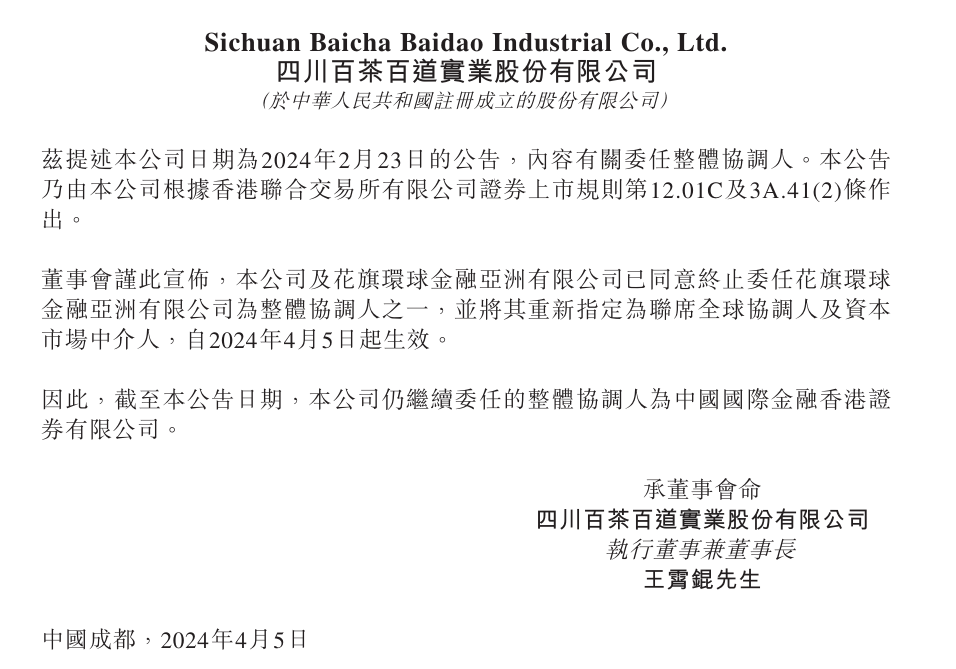
也正因如此,2024年4月5日,茶百道在通過聆訊後突然宣佈終止與花旗的整體協調人委任,轉而由中金公司獨自承擔這一角色,才格外值得關注。在港股IPO中,整體協調人負責簿記建檔和配售,是核實認購需求真實性的最後一道防線。當這道防線由共同把關變為“獨家化”,其背後究竟是基於專業判斷,還是另有隱情?
這一疑問,在10月13日香港證監會發布針對保薦人的通函後,顯得更加耐人尋味。通函指出,自1月以來,保薦人操守雖有所改善,但某些IPO仍涉及可疑安排,監管對此深表關注:上市申請人疑似曾向指定投資者或其關聯人士提供未披露的認購資金或保證回報。此類安排扭曲真實投資者需求,損害市場廉潔穩健,削弱價格發現機制的公平性,並可能因誤導性披露及上市後的操縱交易而傷害公眾投資者。
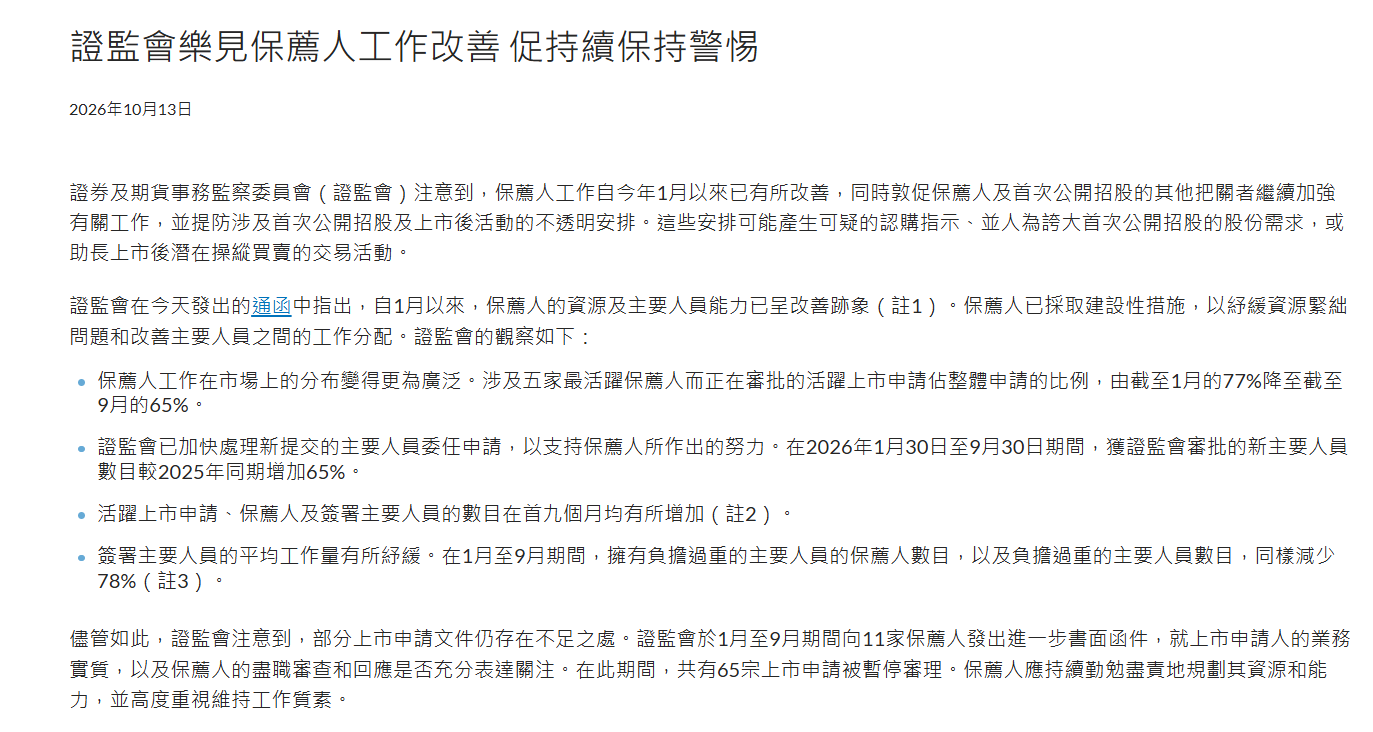
因此,香港證監會敦促保薦人、整體協調人及資本市場中介人對潛在預警跡象提高警惕,包括:上市申請人在上市前後不久發生重大預付款項、貸款、投資或其他資金往來,且可能惠及IPO投資者或其關聯人士;以及相關安排可能掩蓋最終投資者身份。該通函與茶百道被香港證監會調查的消息同日發佈,指向性不言而喻。
在專家看來,若“IPO曾被人為操縱”查實,對茶百道的影響要分輕、重兩種定性來看,但無論哪種,都會先衝擊“信用錨”,再傳導到資本安排和經營。
中國企業資本聯盟副理事長柏文喜對大公快消表示,就最輕情形而言,即公司未參與操縱、但存在治理與信披失職,即便操縱全由外部可疑集團實施,只要查出未披露協議以公司名義簽署、董事或保薦人知情未攔、募資流向未披露,茶百道仍逃不掉三層後果。
其一,復牌條件極苛刻,依《證券市場上市規則》第8(1)條停牌後,復牌通常要補披露、獨立調查、設投資者復還安排,參考撥康視雲9月停牌至今未復牌的路徑,茶百道短期復牌概率低;
其二,民事賠償連帶,證監會明説“所涉各方日後或須透過復還程序向受影響投資者賠償”,43.79億港元資產限制正是為保全賠付池。
其三,董監高與中介連帶,董事勤勉責任、保薦人及法律顧問合規責任會被倒查,參考寶龍地產IPO虛假認購案保薦人被罰先例。
若進一步查出茶百道自己簽署協議、配合資金回流承配人,柏文喜認為,性質將升級為招股書虛假陳述疊加重大信披違規,可能觸發持續上市資格複議甚至被動除牌(今年前9月港股32家除牌、21家被動除牌即背景),刑事層面若證據閉環,還可能觸發市場失當行為刑事訴訟,而不止於合規罰款;同時,品牌信用將塌方,加盟商、供應商、海外合作方也將重談合同。
茶百道的48小時,給所有計劃赴港上市的消費企業上了一課。
香港證監會行政總裁梁鳳儀女士的表態擲地有聲:“市場的廉潔穩健是維護公平資本市場和真正投資者信心的基石。我們對任何形式的操縱首次公開招股、操控價格或製造虛假市場的行為奉行零容忍政策。”