單季高增難補上半年缺口:今世緣前三季度業績仍負增長,Q3反彈成色幾何?
2026-11-07 20:27:52 大公快消 作者:牛鑫宇
10月30日,今世緣發佈2026年第三季度報告,公司前三季度實現營業收入約86.66億元,同比下降2.42%;歸屬於上市公司股東的淨利潤25.03億元,同比下降1.8%。
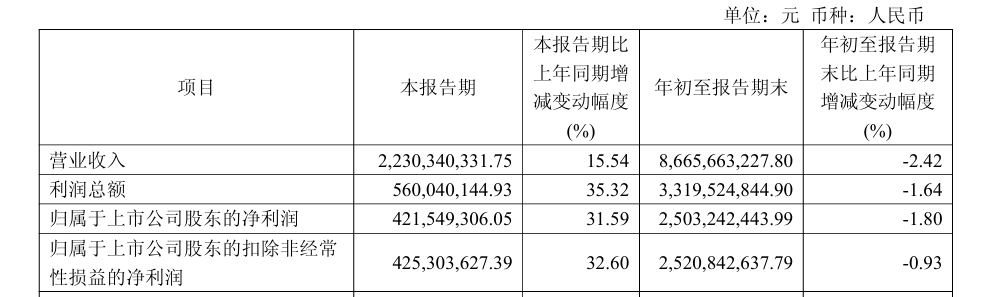
其中,第三季度實現營業收入約22.3億元,同比增長15.54%;歸屬於上市公司股東的淨利潤約4.22億元,同比增長31.59%。
然而,在單季度業績呈現雙位數增長的背後,其盈利修復的底層邏輯仍需審慎考量。深入剖析利潤表結構可以發現,三季度業績增長的核心驅動力並非終端消費需求的強勁回暖,而是主要得益於公司費用端的精細化管控與收縮。
Q3反彈強勁
仍未填平Q1的缺口
這一判斷在公司財報與券商研報中均能找到印證。對於第三季度業績增長,今世緣在財報中解釋稱,主要系去年同期基數較低,本報告期市場佔有率提升實現收入上升,成本管理和銷售費用管控也取得了較好的效果。
從費用結構看,天風證券研報顯示,第三季度今世緣銷售費用率約27.13%,同比下降2.91個百分點;管理費用率約4.96%,同比下降0.48個百分點;毛利率雖然同比提升1.82個百分點,但税金及附加率也下降1.28個百分點。幾項合力之下,單季歸母淨利率達到18.90%,同比上升2.31個百分點。
換句話説,今世緣第三季度利潤增長部分受益於費用端改善。
費用驅動的利潤修復並非第三季度獨有。光大證券研報顯示,自2025年第二季度起,今世緣收入端連續四個季度調整,2026年第二季度才在低基數下增速轉正;而當季銷售費用率已降至13.96%,同比下降5.06個百分點,管理費用率4.38%,同比下降1.27個百分點。第二季度與第三季度連續兩個季度的利潤修復,均建立在費用收縮之上。
不過,單季度的連續修復,並未改變今世緣前三季度業績下滑局面。2026年前三季度,公司營業收入同比下降2.42%,歸屬於上市公司股東的淨利潤同比下降1.8%。這意味着,儘管今世緣第三季度單季業績強勁反彈,仍未能完全填平一季度大幅下滑留下的業績缺口。
針對一季度業績承壓的原因,今世緣方面回應大公快消稱,一季度承壓主要受去年高基數、商務消費需求萎縮致次高端產品下滑,以及國民經濟結構變化導致傳統消費行業普遍承壓的影響。
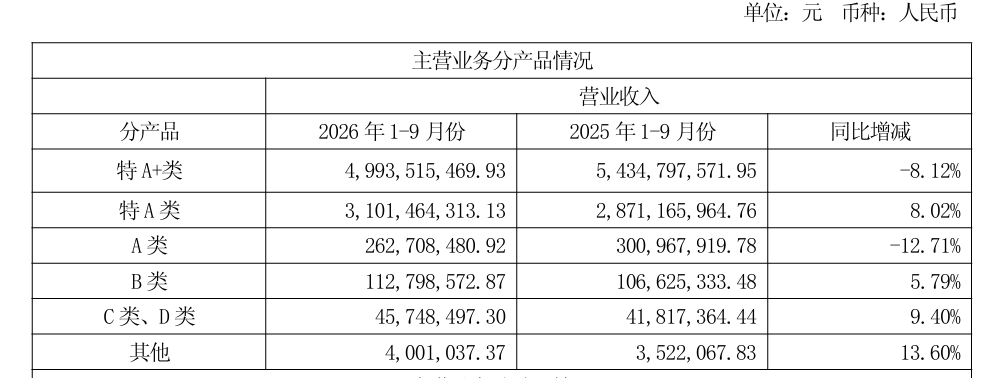
分產品看,前三季度今世緣的增長引擎已明顯換擋:佔營業收入約57.6%的特A+類產品仍處於下滑區間,而特A類產品接棒增長。
具體來看,特A+類(300元以上)實現營業收入約49.94億元,同比下降8.12%;特A類(100——300元)約31.01億元,同比增長8.02%;A類(50——100元)約2.63億元,同比下降12.71%;B類(20-50元)約1.13億元,同比增長5.79%;C(10-20元)與D(剩餘白酒產品)類合計約0.46億元,同比增長9.4%。
在商務宴請需求偏弱的當下,針對如何平衡「大眾價位走量」與「次高端守價」的策略,今世緣方面表示,現階段百元大眾價位承接大眾宴席的自飲升級和輕商務「降檔不降體面」的需求,是當前消費理性化環境下擴容較為確定的區間,國緣淡雅開瓶與訂單持續增長。次高端同樣在主動出擊,通過四開、V系的產品佈局和場景培育,在鞏固價盤的同時爭取增量。從經營數據上看,300元以上特A+類產品下滑主要集中在一季度,是高基數與場景收縮的疊加;第二季度開始修復,同比增長13.58%;第三季度同比增長11.34%,連續兩個季度實現正增長,代表產品國緣對開、四開與V3守住了次高端基本盤。
分地區看,前三季度今世緣「省內承壓、省外增長」特徵明顯。江蘇省內大本營實現營業收入約76.19億元,同比下滑4.22%,其中蘇中、鹽城、淮安大區保持增長,南京、蘇南、淮海大區出現明顯雙位數下滑;省外市場實現營業收入約9.01億元,同比增長12.04%,增速亮眼,但體量較小,尚難形成有力支撐。
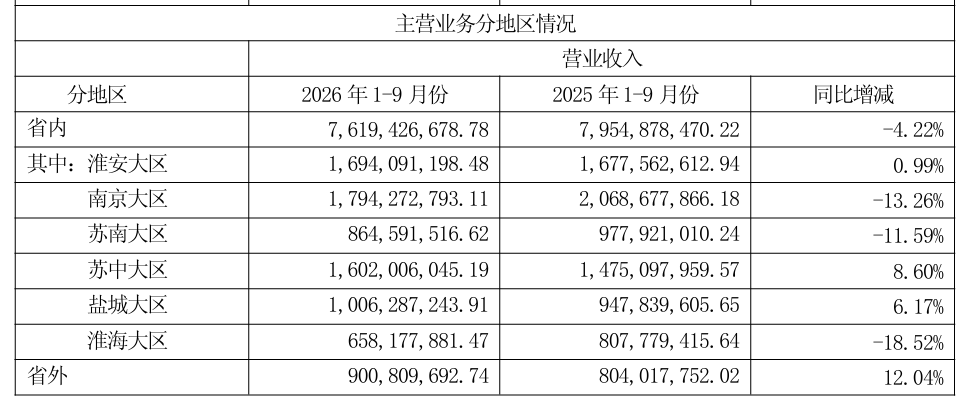
對於省內部分大區前三季度累計營業收入下滑的原因,今世緣方面解釋稱,主要是今年一季度行業環境與去年一季度相差太大,隨着行業環境同比改善,二季度開始已恢復個位數增長,三季度延續增長趨勢。展望四季度和明年,今世緣認為日常消費預計逐漸進入弱復甦階段,次高端商務消費也會見底企穩,四季度大概率會在低基數下延續二、三季度的增長趨勢。
需求側同樣不容樂觀。國海證券研報顯示,2026年白酒雙節期間,據渠道反饋,江蘇市場動銷同比下滑超過15%。據今世緣發佈的投資者來訪接待記錄表顯示,2025年5月下旬以來,高端產品掃碼率降幅較為顯著,其中「四開」及以上產品受影響最大,且環比持續下降。
中國企業資本聯盟副理事長柏文喜認為,今世緣行業端商政務需求至今沒回來,高端批價和開瓶率仍受壓。目前,今世緣在拿「大眾價位」換「穿越週期」,Q3是拐點不是反轉,明年要看V系能否跟着商務場景一起回來。
百億提前交卷
150億最終失約
比業績波動更值得推敲的,是戰略目標的反覆「失約」。
回溯2021年初,今世緣在五年戰略規劃綱要中提出,「2025年努力實現營收過百億、爭取達到150億」。彼時,這一「爭取」並不顯得激進:經歷了2021年至2023年的連續高增長後,公司於2023年提前兩年跨入「百億俱樂部」。然而,就在市場開始按150億審視其成長空間時,行業轉入深度調整,公司的目標也隨之一步步後撤。
第一次後撤,是年度目標未能兑現。今世緣在2023年年度報告中表示,錨定「2025年挑戰營業收入150億」的既定戰略目標,結合2023年經營績效,確定2024年經營目標為總營業收入122億元左右、淨利潤37億元左右。
但2024年,公司實際實現營業收入約115.46億元、歸屬於上市公司股東的淨利潤約34.12億元,分別僅相當於年度目標的約94.6%和92.2%。衝刺150億的關鍵一年,沒有踩上既定節奏。
第二次後撤,是目標口徑本身的改變。在2024年年度報告中,公司不再提及150億這一絕對值,轉而將2025年經營目標設為「總營業收入同比增長5%——12%,淨利潤增幅略低於收入增幅,保持利潤增長與經營質量的動態平衡」。
從「挑戰150億」到「增長5%——12%」,看似只是更務實,實則意味着五年規劃中的衝刺目標已被實質性擱置。
這一調整很快受到投資者追問。2025年5月,在今世緣2024年度業績説明會上,有投資者指出公司未達到2024年原定營業收入、淨利潤目標,並追問如何達成2025年營收增長5%——12%的目標。
公司回應稱,近年來白酒行業已進入存量競爭甚至縮量競爭階段,行業增長整體承壓、總體增速放緩;公司結合外部環境機會與威脅、市場競爭態勢、自身定位及內部資源狀況,提出了適合自身發展的合理目標,以保持階段性、區域性競爭優勢。
但「務實」的新目標,最終也沒有守住。2025年,今世緣實現營業收入約101.82億元,同比下降11.81%;歸屬於上市公司股東的淨利潤約26.04億元,同比下降23.69%。不僅5%的增長底線未能兑現,按150億計算,五年目標的最終完成率僅為67.9%。
進入2026年,失速的慣性仍在延續:今世緣一季度營業收入同比下降15.23%,上半年營業收入仍下降7.41%;直到第三季度,公司才在低基數、費用率與税金率回落的共同作用下,於單季實現營業收入、利潤雙位數增長。從「提前兩年撞線」到「目標接連落空」,目標的一再後退,比單季業績的起伏更能説明這輪調整的長度。
在2026年初的工作大會上,今世緣酒業黨委書記、董事長、總經理顧祥悦曾宣稱「圓滿完成『十四五』各項目標任務」。但結合2025年業績大幅下滑、150億目標流產的既定事實,這番表述在資本市場眼中,更像是一種缺乏數據支撐的「自圓其説」。