提前一年半離場!重慶啤酒總裁李志剛辭職,財務負責人代行總裁職責
2026-11-17 10:47:16 大公快消 作者:牛鑫宇
11月12日晚間,重慶啤酒一紙公告,宣告了嘉士伯中國「一號位」的更迭:因個人原因,總裁兼董事李志剛(Lee Chee Kong)辭去公司董事、董事會戰略與發展委員會主任委員及總裁職務。他原定任期至2028年5月29日,如今提前約一年半離場,且辭職後不再在公司及其控股子公司任職。
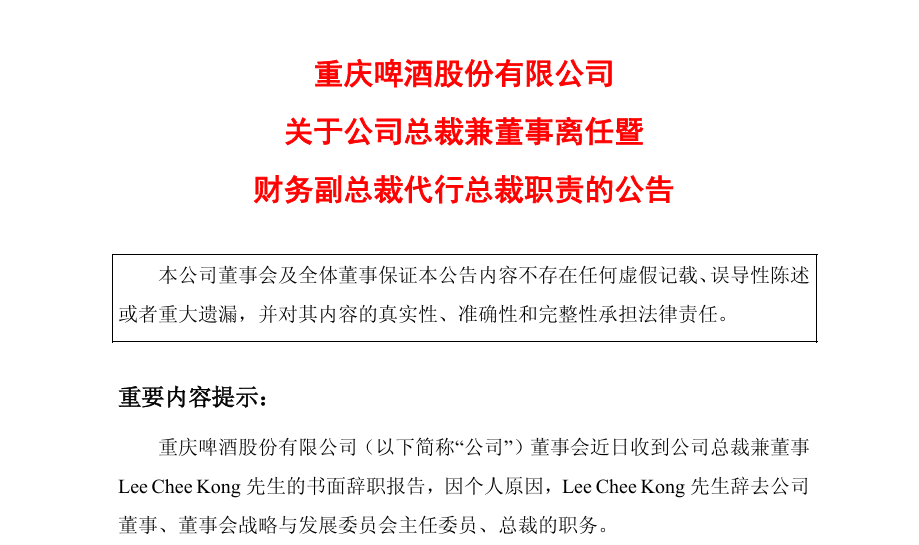
接棒者尚未落定。公司第十一屆董事會第十一次會議決定,由財務副總裁陳偉豪(Chin Wee Hua)代行總裁職責,直至新任總裁就任。
此次人事變動的時間點頗為微妙,半個月前,重慶啤酒剛剛交出一份營收、淨利雙降的成績單。
中區失速
高檔產品承壓
2026年前三季度,重慶啤酒實現營業收入約123.90億元,同比下降5.12%;歸屬於上市公司股東的淨利潤約11.19億元,同比下降9.80%。
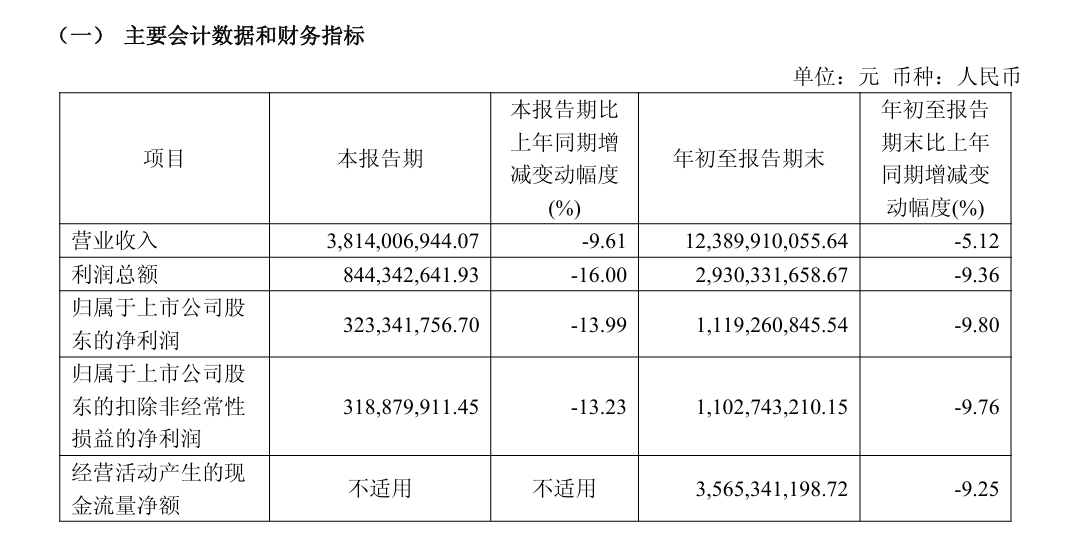
旺季未旺。在啤酒消費最該火熱的第三季度,重慶啤酒沒能等來反彈。2026年第三季度,重慶啤酒實現營業收入約38.14億元,同比下滑9.61%;歸屬於上市公司股東的淨利潤約3.23億元,同比下滑13.99%。
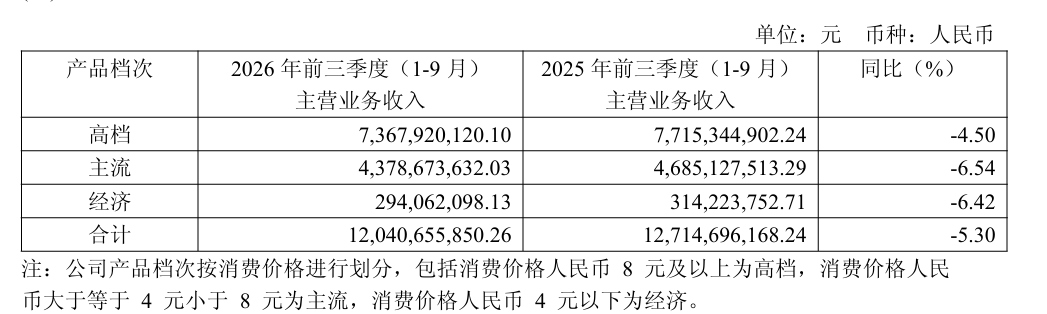
分產品看,重慶啤酒三大價格帶全線下滑。2026年前三季度,高檔產品(8元及以上)收入約73.68億元,同比下降4.50%;主流產品(4元至8元)收入約43.79億元,同比下降6.54%;經濟產品(4元以下)收入約2.94億元,同比下降6.42%。
分區域看,佔收入近四成的大本營中區成了最大拖累。2026年前三季度,中區收入47.09億元,同比下降10.60%;西北區收入37.41億元,同比下降0.37%;南區收入35.90億元,同比下降2.76%。
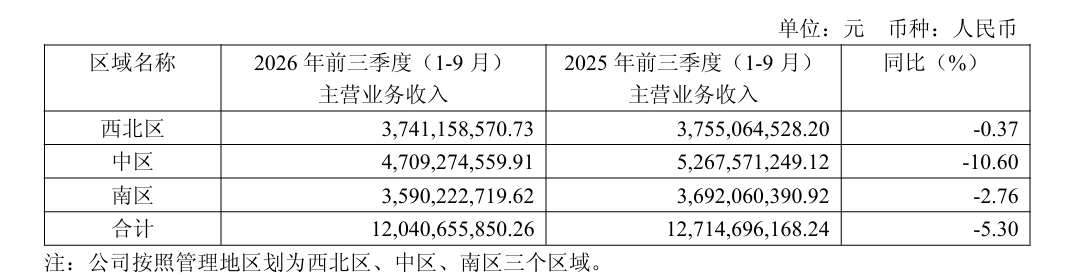
李志剛在2026年第三季度業績説明會上坦言,受現飲渠道消費疲軟、消費信心走弱以及競爭加劇的影響,中區市場今年銷量承壓。
競爭壓力也體現在行業座次變化上,燕京啤酒已在營業收入規模上反超重慶啤酒,且領先幅度持續擴大。
2024年,燕京啤酒全年營業收入146.67億元,較重慶啤酒的146.45億元高出0.22億元左右,實現年度營業收入反超;2025年,燕京啤酒營業收入153.33億元,重慶啤酒為147.22億元,差額擴大至約6.11億元;2026年上半年,燕京啤酒同期營業收入較重慶啤酒高出4.55億元左右;按前三季度累計口徑,2026年前三季度燕京啤酒營收140.16億元,較重慶啤酒123.90億元高出16.26億元左右,領先優勢進一步擴大。
不過,業績壓力尚未消化,總裁便提前離場。
在專家看來,李志剛離職表面是個人原因,深層次是價盤與增長曲線同時失速後的組織換擋。
白酒行業分析師蔡學飛對大公快消表示,李志剛任期內把烏蘇打成全國大單品、完成嘉士伯中國資產注入,2023年觸及148億營收高點後,2024年營收歸母雙降,2025年歸母靠非經損益回正但扣非已轉負,到2026前三季營收123.9億、歸母11.19億,同比跌5.12%和9.80%,三季度降幅進一步擴大,銷量、噸價兩端承壓,高端化紅利邊際遞減,中報還被燕京反超。所以不僅是業績暴雷背鍋,而是存量博弈下,大單品、大城市計劃與重營銷的邊際效用見頂,嘉士伯借財務線陳偉豪過渡,更是為了先控費守利潤、再擇機換戰略節奏,辭任是個人選擇,承壓是繞不開的背景。
任期未滿
財務負責人「守門」
儘管業績承壓,李志剛仍是重慶啤酒薪酬最高的高管。2025年他的税前年薪為997.60萬元,2021年至2025年五年間合計從上市公司領走4925.78萬元。近千萬年薪,放在A股啤酒板塊是頂格的存在。
據重慶啤酒2025年年報披露,李志剛54歲,馬來西亞籍,畢業於馬來西亞北方大學工商管理專業。在任職於嘉士伯前,他曾任希丁安亞洲區總裁併兼任中國區董事總經理。更早前,他曾擔任亨氏中國董事總經理職位,並且在高露潔棕欖中國及亞太地區長時間從事管理工作。2018年加入嘉士伯出任嘉士伯中國總裁,2021年1月1日起兼任重慶啤酒總裁。
2024年,李志剛曾表示,高端產品已經佔重慶啤酒的60%以上,而重慶啤酒佔啤酒市場整體體量從5%提升到了2023年的8%,「我們在高端化的進程中,把量做大。未來3年-5年,我們的目標是超10%的市場份額。」
但這一目標能否兑現,面臨現實約束。蔡學飛認為,從5%到8%再到喊出10%的目標,重啤走的其實是一條高端化帶量的新路線,但2024年後行業總量見頂、自身營收利潤雙降,這條曲線的斜率已經明顯放緩,如果2027——2029年想破10%,關鍵不在於高端佔比還能不能再高几個點,而在於能不能在8——10元次高端紅海里再造一個烏蘇級大單品,同時守住川渝大本營不被華潤、青啤、燕京進一步蠶食。目前看,高檔產品收入已開始轉負,大城市計劃邊際效用遞減,李志剛離任後戰略換擋期又得先控費守利潤,進攻節奏必然降速。所以,10%更像是上行情景的錨,而非基準情景的承諾,大概率會在現有業績中線波動,除非嘉士伯中國重啓激進併購或新品類爆發。
更值得關注的是接棒安排。代行總裁職責的陳偉豪為馬來西亞籍,2017年加入嘉士伯,並自2021年起兼任重慶啤酒副總裁,分管財務工作,是嘉士伯體系內典型的財務背景高管。
相比人選本身,這一安排傳遞的信號更重要:由財務負責人過渡,説明重慶啤酒眼下的優先級不是「進攻」,而是「止血」。換帥本身不解決產品、渠道或場景問題,只能讓報表在最短時間內看起來不那麼難看。
預期已經先一步調整。三季報之後,平安證券將公司2026年至2028年歸母淨利潤預測下調至11.2億元、11.5億元和11.7億元;萬聯證券同期營收預測下調至139.9億元、140.2億元和142.5億元。
分紅卻沒有減速。11月16日,重慶啤酒發佈《關於2026年度中期利潤分配方案的公告》,公司擬向全體股東每股派發現金紅利人民幣1.30元(含税),以現有總股本計算,合計分配現金紅利人民幣6.29億元(含税)。
這筆錢的近六成將流向控股股東,按2026年三季度末持股測算,嘉士伯啤酒廠香港有限公司、嘉士伯重慶有限公司分別持有公司總股本的42.54%、17.46%,本次可獲現金紅利約3.77億元。
中國企業資本聯盟副理事長柏文喜指出,對於重慶啤酒而言,換帥容易破局難。新帥接手的不是一份壞財報,而是三個結構性難題:烏蘇之後沒有第二個能跨場景復購的大單品;中區大本營的終端運營能力被華潤/青啤/燕京貼身擠壓;「賣價格」的高端化紅利吃完,如何轉向「賣風味、賣場景、賣情緒」 。接下來看三件事:新總裁是內部提拔(陳偉豪代行後轉正概率不低)還是空降;2026年報是否延續降幅擴大趨勢;中區營收能否在2027年上半年止跌。