霸王茶姬宣佈派發3.7億美元特別股息,同店GMV下滑問題待解
2026-11-18 14:07:25 大公快消 作者:黄春蕊
近日,霸王茶姬(NASDAQ:CHA)董事會批准了一筆特別現金股息。公告顯示,該筆特別現金股息,每普通股1.95美元,每份ADS(美國存托股份)對應一股A類普通股,其中A類及B類普通股與ADS持有人均可獲派。股權登記日為11月23日美股收盤時,派息以美元支付,派發日預計為12月4日。
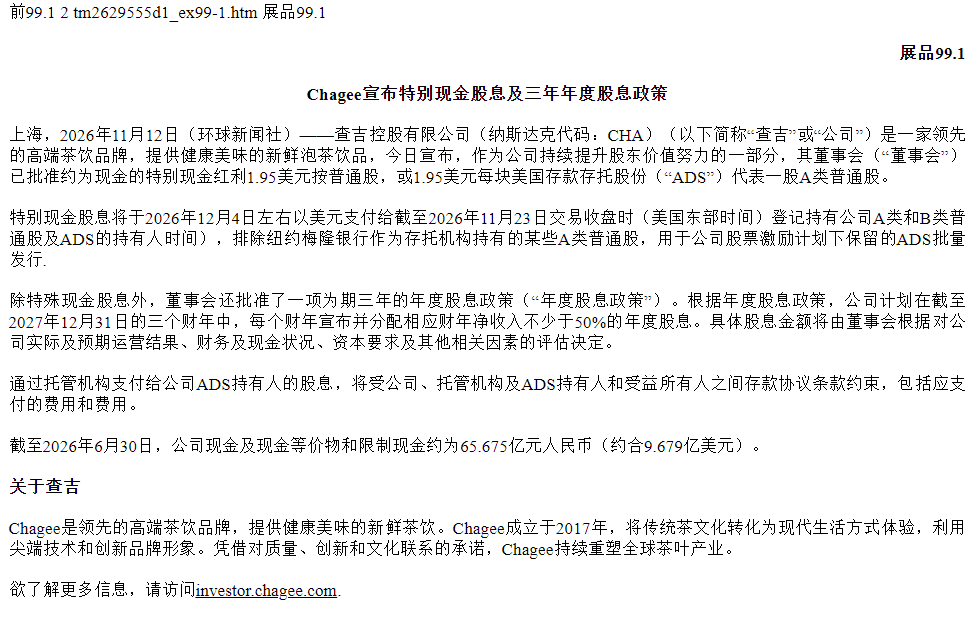
若按霸王茶姬截至2026年3月18日約1.9076億股的總股本計算,本次派息總額約3.7億美元。以公告前一交易日(11月11日)12.33美元的收盤價折算,對應股息率約15.8%——這一比例同時也意味着,單次派發的現金相當於公司當日約23.5億美元總市值的15.8%。
公告的後半段是另一項安排:董事會批准三年期股息政策,自2027財年(截至2027年12月31日)起的三個財年內,公司計劃每年宣派不低於上一財年淨利潤50%的年度股息,具體金額由董事會結合經營業績、財務與現金狀況、資本開支需求等因素酌情確定。
13個月兩次特別派息,賬上現金連續三個季度下移
把這次派息放回霸王茶姬自身的分紅記錄裏,會看到另一組數字。2025年11月28日,霸王茶姬在披露2025年三季度財報時已宣佈派發特別現金股息約1.77億美元,每股0.92美元。13個月內,兩次特別派息合計約5.47億美元。
同一時期,另一項股東回報安排已經先行啓動。2026年5月28日,霸王茶姬董事會批准自6月1日起12個月內回購不超過1.5億美元ADS的計劃。截至8月24日,公司在公開市場回購約257萬份ADS,合計對價約2950萬美元,覆蓋計劃額度約20%。而股份回購計劃下剩餘未使用的資金約為1.205億美元。
但是,霸王茶姬財報口徑下的現金餘額,在過去一年裏連續三次下移。
截至2025年9月30日,霸王茶姬現金、現金等價物、受限現金及定期存款合計91.42億元;截至2026年3月31日為71.46億元;截至2026年6月30日為67.955億元,其中現金及現金等價物與受限現金合計65.675億元,約合9.679億美元。九個月時間,該口徑餘額減少23.47億元。
本次霸王茶姬公佈的3.7億美元派息規模,相當於該公司6月末現金及現金等價物與受限現金的約38%,也約為2025年全年歸母淨利潤的2.2倍(按公告披露的折算關係計算)。
根據SEC披露文件、IPO招股書及2026年3月實益持股信息,霸王茶姬創始人張俊傑通過BVI主體ParteaLtd持有65274107股B類普通股,享有對應股份的分紅權益,若按每股1.95美元測算,本次可獲分紅約1.27億美元;其代為行使投票權的部分A類股份,經濟受益權歸屬COO尹登峯和執行董事、副總裁陸冕,相關分紅不計入張俊傑名下。尹登峯、陸冕合計持有A類普通股12073751股,二人合計可獲分紅約2354.38萬美元。
二季度費用在收縮,直營成本卻在擴張
在2026Q2財報電話會上,霸王茶姬管理層將2026年定位為「調整與企穩之年」,一季度完成組織架構調整,對增長戰略做了系統梳理;二季度聚焦新品與品類拓展、用户體驗等方向調整。目前公司經營穩健,為下一階段的可持續增長築牢根基,管理層對長期發展充滿信心。
CFO黃鴻飛對費用改善的表述是「即便收入端增速有所放緩,我們依然保持了今年早些時候確立的經營戰略,盈利能力基本得以完整保持。我們將此視為一項證據,即霸王茶姬的成本結構改善與組織效率提升是可持續的,而非一次性的,無論外部環境如何,都為我們未來持續執行經營戰略提供了穩定基礎。」
派息決策公佈時,霸王茶姬最新一份完整財報是2026年第二季度。這份報表的利潤端修復,與費用端的削減方向高度重合。
財報顯示,第二季度霸王茶姬淨收入34.146億元,同比增長2.5%,環比下降3.7%。總GMV為76.6億元,同比下滑5.5%,環比下滑3.3%;其中大中華區GMV71.563億元,同比下滑約9%。
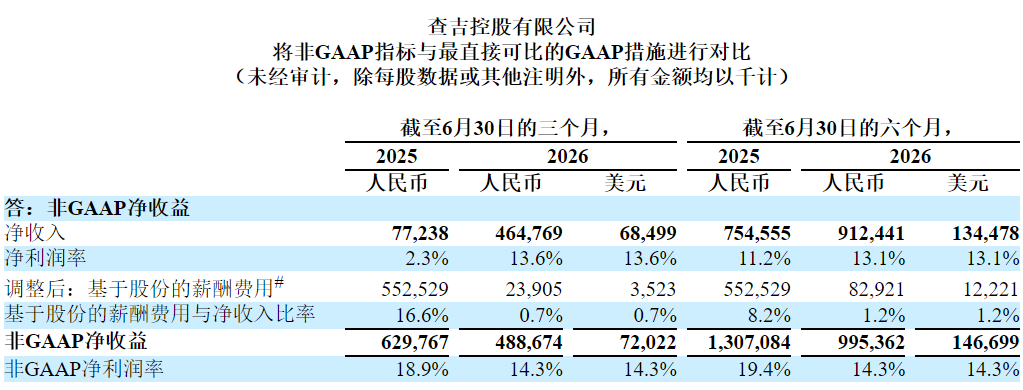
第二季度,霸王茶姬營業收入5.247億元,較上年同期的1.076億元增長了387.6%。淨利潤4.648億元,上年同期為0.772億元,淨利率由2.3%升至13.6%;歸屬於公司的淨利潤為4.67億元。剔除股份支付費用後,非GAAP淨收益4.887億元,同比下降22.4%。
利潤端的惡化並非本季度才出現。2025年全年,霸王茶姬歸母淨利潤已從2024年的24.35億元腰斬至11.35億元,同比下滑52.4%。其中第四季度營業利潤由盈轉虧,從2024年同期的盈利6.4億元轉為虧損3550萬元,這是公司規模化擴張以來首次出現季度性營業虧損。
費用側的四組數據構成了當季利潤率變化的主要來源:2026年第二季度,霸王茶姬總經營費用同比下降10.4%;銷售及營銷費用3.02億元,同比下降21.7%;一般及行政費用3.35億元,較上年同期的9.45億元下降64.6%;其他運營成本1.158億元,同比下降33.3%。
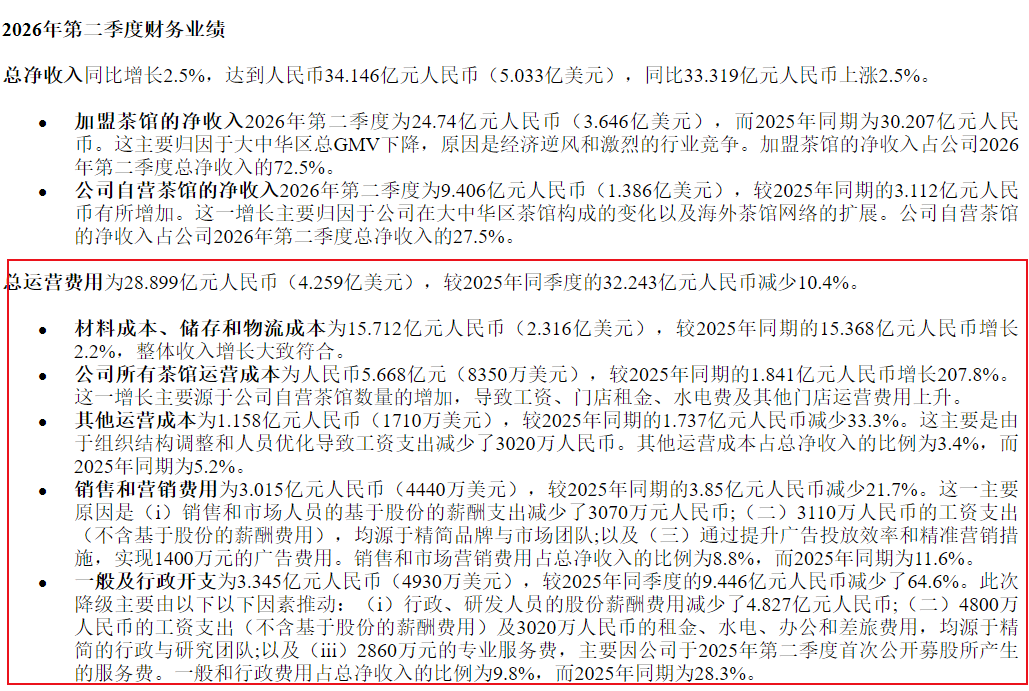
與費用收縮方向相反的科目同樣出現在這張表上。第二季度霸王茶姬旗下所有茶館運營成本為5.668億元,上年同期為1.841億元,同比增加約207.8%。同期材料成本、倉儲和物流成本15.712億元,上年同期18.71億元,同比下降約16.0%。
把週期拉長到上半年,口徑差異更清楚。2026年上半年營業收入69.61億元,同比增長3.5%,歸屬母公司淨利潤9.18億元,同比增長28.76%;剔除股份支付費用後,調整後淨利潤9.95億元,上年同期13.07億元,同比下降23.8%,調整後淨利率由19.4%降至14.3%。
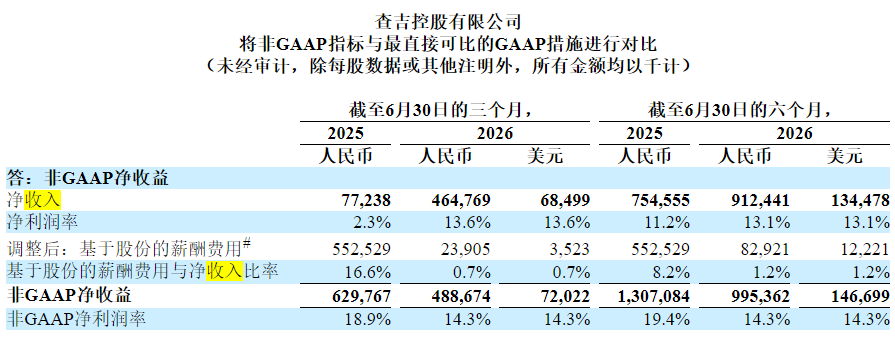
上半年,霸王茶姬自營門店運營成本為10.64億元,上年同期3.41億元,增加7.23億元;同期直營門店收入增加11.89億元。
一季度的數據則呈現另一組對照。2026年第一季度,霸王茶姬總淨收入35.46億元,同比增長4.5%。結束了此前連續多個季度的增速頹勢。然而,這份營收的「止跌回升」並未帶來利潤的同向增長。報告期內公司歸屬母公司淨利潤4.48億元,同比下降33.91%;淨利率12.6%,上年同期20%;運營費用由25.72億元擴大至29.988億元,增幅約16.6%;自營門店運營成本4.97億元,同比增長216.6%;經營活動產生的淨現金由上年同期3.6億元降至1.93億元。
與此同時,三個季度連起來看,霸王茶姬收入維持在個位數增長,GAAP淨利潤的同比方向在一季度為負、二季度為正,非GAAP口徑在上半年為負。二季度淨利潤5.7倍的同比增長,對應的上年同期基數為0.772億元、淨利率2.3%。
7639家門店:加盟店同比減少43家,同店GMV仍為-16.1%
截至2026年6月30日,霸王茶姬全球門店7639家,較上年同期增長8.5%。增量全部來自自營。特許經營門店(加盟門店)6756家,上年同期6799家,同比減少43家;自營門店883家,上年同期239家,同比增加644家。分區域看,大中華區7240家,其中加盟6616家、直營624家;海外399家,其中加盟140家、直營259家。海外門店中,直營佔比約65%。
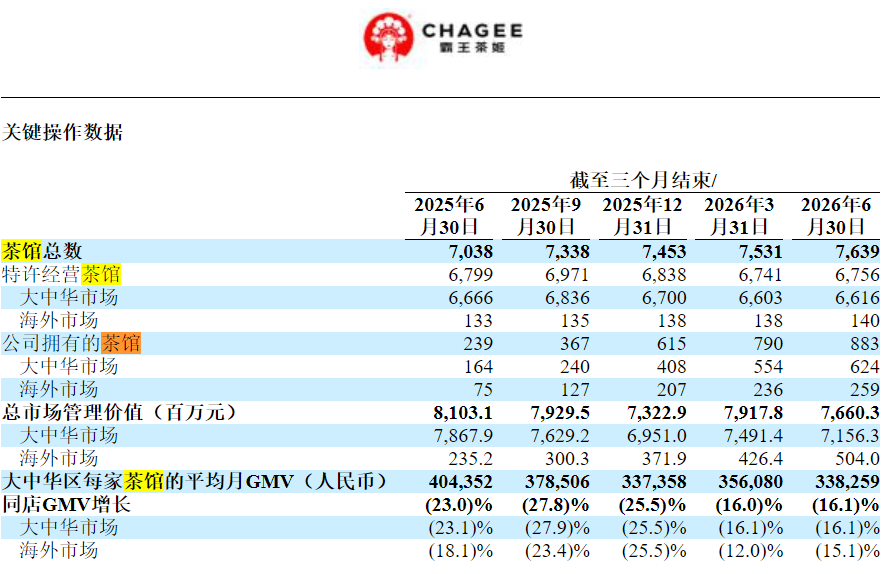
霸王茶姬的加盟店數量在最近四個季度裏走出了一條先降後微增的曲線:2025年9月30日為6971家,2026年3月31日為6741家,6月30日為6756家。二季度加盟店較一季度淨增15家,直營店淨增93家;一季度全球門店淨增78家。
收入結構隨之位移。二季度霸王茶姬加盟門店淨收入24.74億元,同比下降18.1%;直營門店淨收入9.41億元,同比增長約202%,佔總淨收入的比重由上年同期的9.3%升至27.5%。一季度該比重為22.6%,加盟店收入27.44億元同比下降12.9%,直營店收入8.02億元同比增長230.4%。
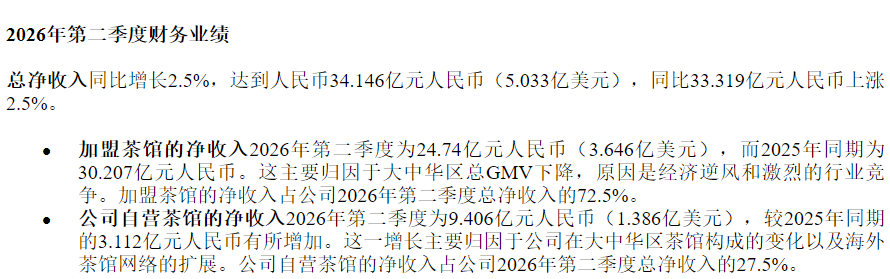
門店數量的另一面是單店產出。二季度大中華區平均單店月度GMV為33.83萬元,上年同期為40.44萬元,同比下降約11.4%。同店GMV方面,大中華區同比下降16.1%,海外同比下降15.1%,整體同比下降16.1%。
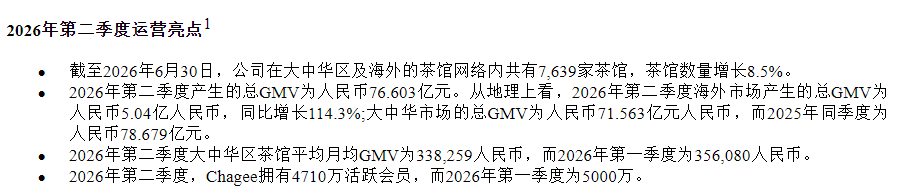
通過財報可以看到,海外是霸王茶姬當期唯一保持高增長的區域。第二季度海外GMV為5.04億元,同比增長114.3%;同期海外門店由上年同期的208家增至399家,淨增191家。但海外同店GMV為-15.1%。
中國企業資本聯盟中國區首席經濟學家柏文喜表示:「(霸王茶姬)海外業務基數仍小,且面臨本地化運營、供應鏈重構等挑戰。短期內海外難以對沖國內疲軟,更多是『戰略備胎』而非『增長支柱』。」
外患之下仍有內憂待解。上半年合併口徑下,霸王茶姬大中華區GMV為146.48億元,上年同期159.16億元,減少12.68億元,同比下降約7.97%。
霸王茶姬的管理層將2026年定位為「調整與企穩之年」,二季度非GAAP淨收益同比仍下降22.4%,調整後淨利率由19.4%降至14.3%。直營門店收入的高增長對應着自營門店運營成本同比超兩倍的擴張,費用端的削減與成本端的擴張在同一張利潤表上並行。派息可以按董事會批准的方案在12月4日如期支付,但同店GMV的轉正、加盟商單店模型的修復、以及直營化轉型的成本消化,仍要在此後一個又一個季度裏逐項兑現。
對於一家上市僅一年半的公司而言,3.7億美元的特別股息回答的是「現金怎麼分」的問題,但「增長從哪裏來」的問題仍留在報表的另一頁。