水井坊新帥首份成績單:新渠道收入鋭減64.8%,中檔酒下滑42.58%
2026-11-19 12:30:58 大公快消 作者:牛鑫宇
10月30日,水井坊披露2026年第三季報告,這是幹曉峯自今年6月1日出任總經理後,公司交出的首份完整季度成績單。
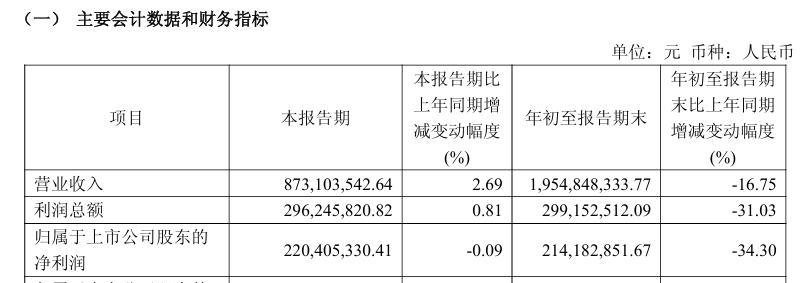
2026年前三季度,公司實現營業收入約19.55億元,同比下降16.75%;歸屬於上市公司股東的淨利潤約2.14億元,同比下降34.3%。其中,第三季度營業收入約8.73億元,同比增長2.69%;歸屬於上市公司股東的淨利潤約2.20億元,同比下降0.09%。
就前三季度業績下滑,大公快消以投資者身份致電水井坊證券部,相關工作人員稱,「單看三季度,業績改善較為明顯。但前三季度累計改善幅度不突出,主要是因為包含了上半年。前三季度改善有限主要受兩方面影響:一是行業仍處於週期底部附近,整體呈L型走勢;二是渠道原有庫存,今年去庫存投入較大,導致新出貨相對減少。」
從季度業績看,水井坊上半年業績承壓明顯:一季度營業收入約8.16億元,歸屬於上市公司股東的淨利潤約1.71億元;二季度營業收入驟降至2.66億元,歸屬於上市公司股東的淨利潤虧損約1.77億元。
拉長到年度看,2024年水井坊全年營業收入約52.17億元,歸屬於上市公司股東的淨利潤約13.41億元;2025年分別降至30.38億元和4.06億元。今年前三季度,公司營業收入約19.55億元,歸屬於上市公司股東的淨利潤約2.14億元,分別僅相當於2024年全年的37.5%和16%左右,收入與利潤規模仍處低位。
在此背景下,華泰證券研報認為,公司卡位次高端價位,圍繞渠道庫存、終端動銷與費用效率持續推進調整,Q3扣非淨利同比正增,調整成效開始體現;但考慮到需求恢復節奏偏慢、收入與費用投放仍存不確定性,華泰證券下調了水井坊26-28年盈利預測。
分產品看,前三季度,公司高檔產品營業收入約18.45億元,同比下降11.22%;中檔產品營業收入約0.75億元,同比下降42.58%。
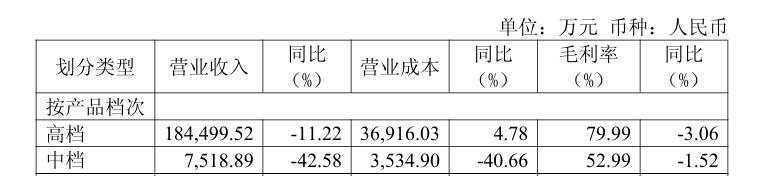
中信建投研報顯示,高檔酒仍是水井坊收入核心來源,臻釀八號、井台等次高端核心產品動銷環比改善;中檔酒賽道競爭激烈,疊加大眾消費理性化,動銷依舊承壓,收入延續下滑態勢。
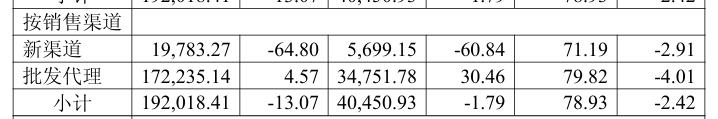
分渠道看,前三季度,公司新渠道實現營業收入1.98億元,同比下降64.8%,收縮明顯;批發代理渠道實現營收17.22億元,同比增長4.57%。
中國企業資本聯盟副理事長柏文喜認為,水井坊長期把營銷、經銷商政策、終端資源全押在井台、臻釀八號、第一坊這些高檔大單品上,中檔線長期缺新品、缺曝光、缺資源,被邊緣化。Q3營收轉正更多是低基數+控貨+費用省出來的階段性修復,銷售費用率從31.2%降到25%貢獻了大部分利潤改善,噸價仍在下降。
渠道調整之外,管理層更迭同樣受到市場關注。2026年6月1日,水井坊正式聘任幹曉峯為公司總經理,任期同本屆董事會。這位54歲的職業經理人,職業生涯橫跨荷蘭喜力啤酒與華潤雪花啤酒,2022年從華潤雪花轉入華潤系白酒板塊,出任山東景芝白酒公司總經理。他被外界視為水井坊押注本土化自救的關鍵一步。
然而,幹曉峯履新僅四天,6月5日,一封題為《請拯救水井坊,或冷漠地看着它毀滅》的內部舉報信便送達董事長郵箱,隨即在社交媒體上廣泛流傳。
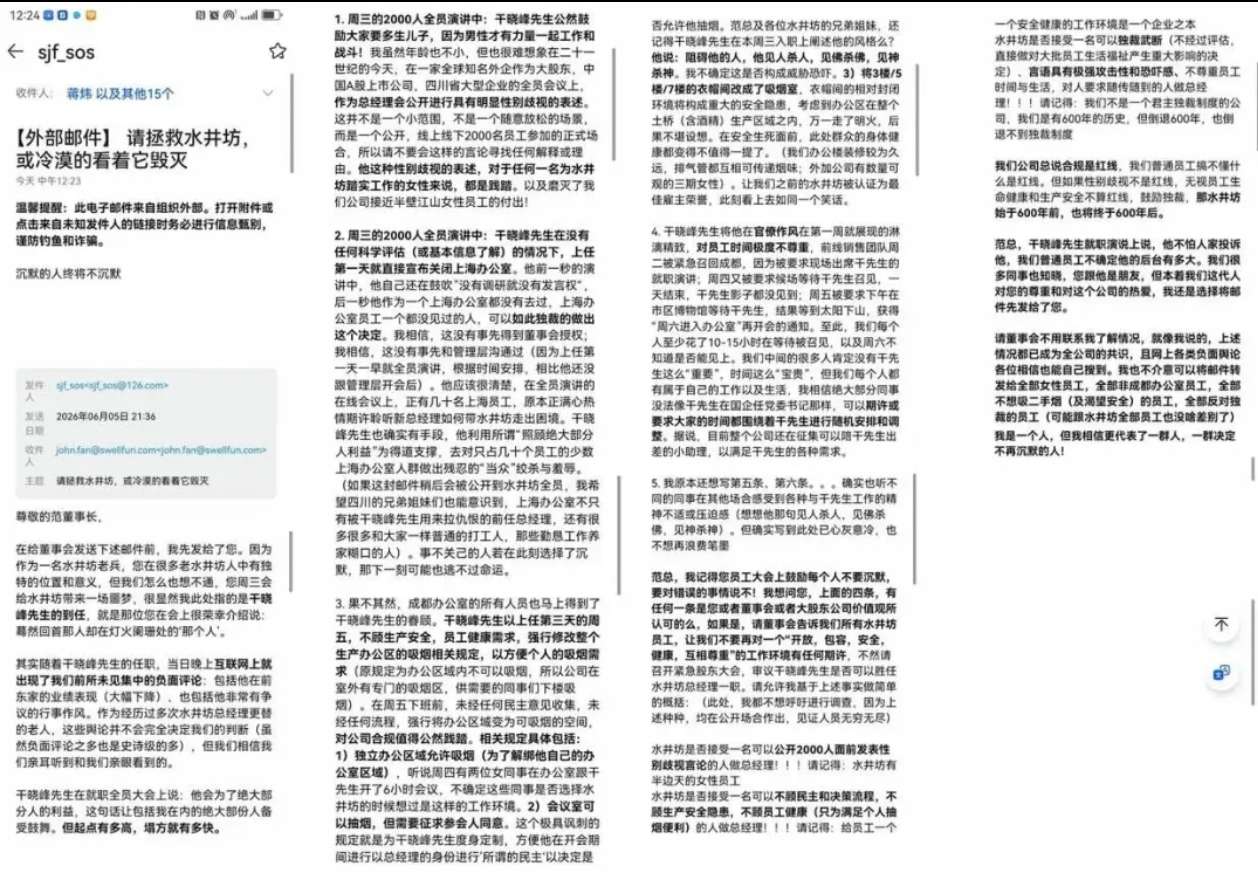
舉報人以「水井坊老兵」自稱,列出「四項指控」:在就職全員大會上發表涉性別歧視言論,公開表示「要多生兒子,因為男性才有力量一起工作和戰鬥」;未經調研當眾宣佈關停上海辦公室;繞過合規流程修改辦公區禁煙制度;頻繁召集低效會議、無序佔用員工時間。
據騰訊新聞《酒韻》報道,舉報內容基本屬實,所有爭議都發生在幹曉峯履新首周,水井坊迅速啓動內部核查,6月12日召開全員大會,幹曉峯本人到場逐一回應並致歉,禁煙制度已恢復原狀。
舉報風波尚未平息,另一重合規爭議又浮出水面。工商信息顯示,直至6月2日,幹曉峯才完成在景芝白酒的總經理職務卸任,而水井坊聘任日期為6月1日。景芝白酒方面則回應媒體稱,其實際離職時間為5月31日。
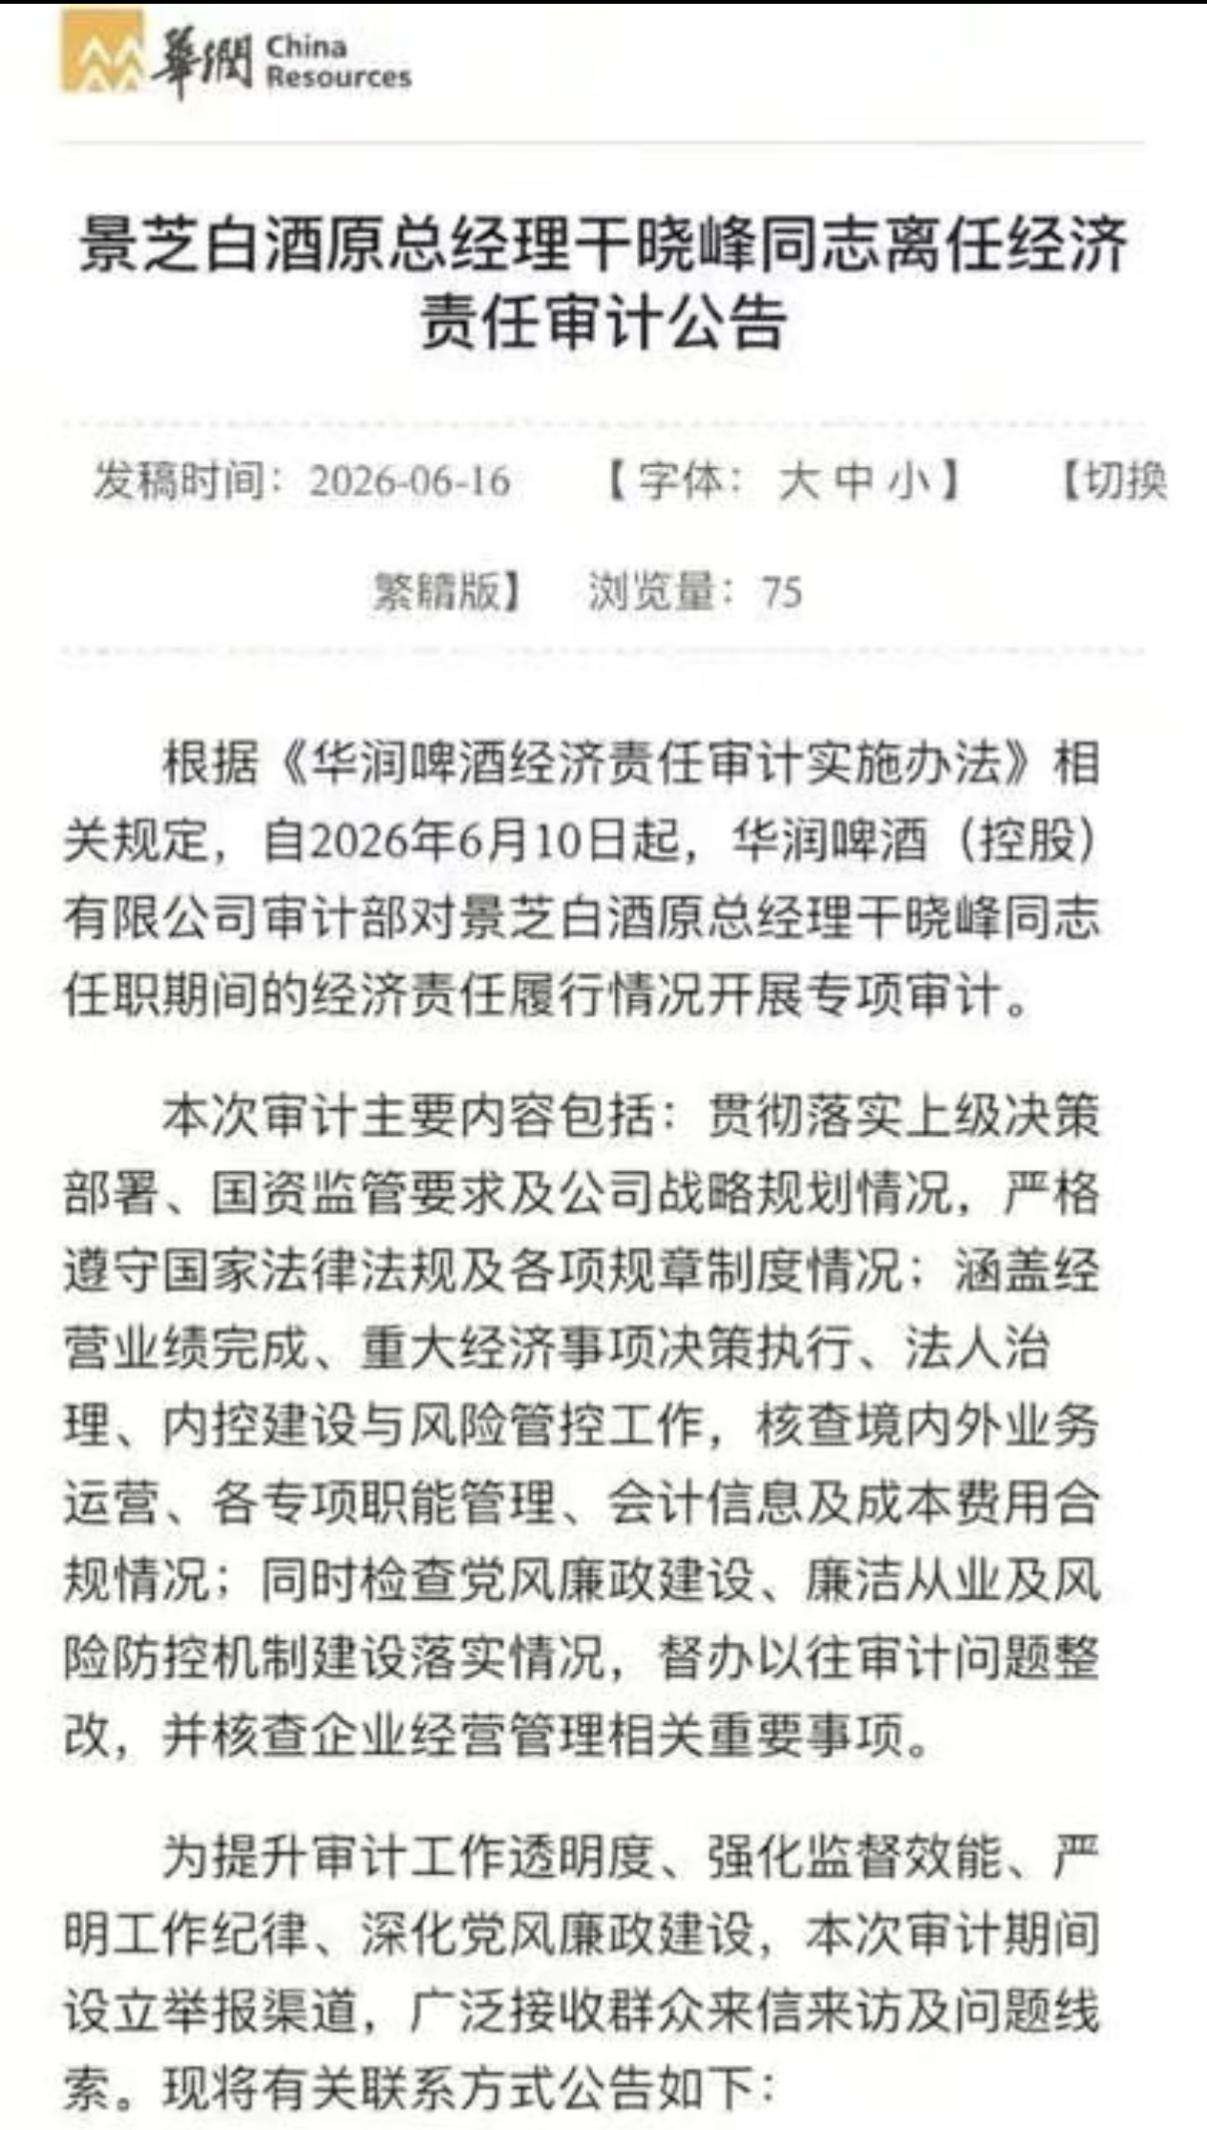
與此同時,華潤啤酒已對幹曉峯在景芝白酒任職期間的經濟責任履行情況開展專項審計,審計組向媒體確認「確有此事,屬於公司內部流程」。
在柏文喜看來,幹曉峯履新數日即遭實名舉報,深刻暴露了公司治理的深層裂痕。 舉報時間點之精準,直指新管理層與本土團隊的根本性理念衝突:一方是帝亞吉歐派駐、追求標準化合規與報表健康的「職業經理人邏輯」;另一方是深耕本土、依賴人情關係與渠道靈活性的「傳統白酒邏輯」。幹曉峯的「整改」僅是表象,若無法調和這兩種基因的對抗,新管理層的施政根基將始終不穩。