經濟把脈/AI革命如何影響通脹走勢?\繆延亮
2026-09-16 05:15:49 大公報
與以往技術革命相比,人工智能(AI)革命的技術擴散更快,替代層級更高,預期分化更大,可能重塑勞動力市場,在需求側形成更強的「去通脹」壓力。因此,即使短期通脹有所抬升,中長期「去通脹」壓力可能高於以往技術革命。
技術革命如何影響通脹,一個自然的分析起點是薩伊定律。技術進步首先表現為生產率提升和供給能力擴張,而其對通脹的影響,關鍵取決於新增供給能否同時形成與之匹配的需求。
古典經濟學中的薩伊定律後來常被概括為「供給創造需求」。其基本思想是,生產在創造商品的同時也創造收入和購買力;收入既可以用於消費,也可以形成儲蓄,只要儲蓄重新投入生產性用途,就不會造成總需求的永久損失。後來的古典經濟學進一步發展出由利率協調儲蓄與投資的理論。按照這一邏輯,生產擴張通常能夠形成與之相應的購買力,供給與需求因而可以大體同步擴張,持續而普遍的生產過剩難以長期存在。
工業革命與信息革命的經驗則顯示,兩次技術革命經驗表明,新供給確實能夠創造新的消費和投資需求,但不存在保證總需求與供給能力自動、同步擴張的機制。當供給能力擴張更快時,技術進步就會表現為去通脹壓力。
短期推高 長期壓低
ChatGPT誕生不到4年,AI已經迅速進入居民生活和企業生產。當前美國成年人中,接近一半已經使用過AI聊天機器人,就業人口中使用AI處理工作任務的比例也已接近四成,明顯快於個人電腦與互聯網發展初期的滲透速度。更快的技術擴散意味着AI對經濟的影響也可能以更快的速度體現出來。
但在宏觀層面,AI提高生產率的證據尚不充分,供給效應仍待釋放。首先,近年美國勞動生產率確實有所加快,但AI資本開支快速增長本身就在大幅增加資本投入。相比之下,更能反映技術進步的「經產能利用率調整的TFP(全要素生產率)」仍處於相對低位。換言之,當前宏觀數據中已經能夠看到AI資本開支帶來的資本深化,卻尚未看到與之匹配的全要素生產率躍升,AI真正的供給效應仍有待釋放。
其次,需要區分「AI投資推高GDP(國內生產總值)」與「AI提高生產率」。近兩年AI資本支出快速增長,本身已經對美國經濟增長形成顯著拉動。聖路易斯聯儲估算,美國AI相關四類投資對2025年前三季度實際GDP增長的貢獻合計達到39%。但這主要反映資本形成直接進入GDP,而不是AI已經通過提高TFP顯著擴大經濟的供給能力。換言之,當前宏觀層面率先兌現的是「投資紅利」,而非「生產率紅利」。
AI時代,對技術進步的預期呈現出「供給樂觀」與「替代/分配悲觀」的明顯分化。一方面,AI能力快速提升、滲透速度遠快於以往技術革命,使企業和投資者對未來生產率、利潤和經濟增長保持高度樂觀,並推動AI相關資本開支持續擴張;另一方面,技術能力愈強,對勞動替代的擔憂也愈突出,勞動者對未來就業、工資和職業安全的預期反而可能趨於謹慎。同一項技術,一端形成對未來增長的強烈樂觀,另一端卻形成對未來收入和就業的擔憂,這是本輪AI革命非常突出的預期特徵。
這種預期分化已經體現在投資與消費行為的背離中。當前美國製造業資本開支預期處於歷史較高水平,而消費信心則相對低迷。兩類預期對通脹的作用方向恰好相反:企業對技術紅利的樂觀預期推動資本開支前置,在未來供給尚未形成之前增加當期需求,並進一步強化芯片、存儲、電力等領域的瓶頸效應;居民對就業和收入的擔憂則可能提高預防性儲蓄,使家庭不願根據「尚未兌現的未來生產率紅利」提前擴大消費,從而削弱前述預期效應。
因此,與理論模型中相對單一的「技術樂觀預期」相比,現實中的AI預期效應本身就是分化的。資本端的樂觀推高投資,勞動端的悲觀抑制消費,兩種力量相互抵銷,使預期效應對總需求和通脹的淨影響難以簡單判斷。這也是我們認為,當前AI帶來的短期通脹壓力更多來自已經發生的資本開支和供給瓶頸,而非單純來自對未來生產率的樂觀預期。
AI革命對通脹的影響具有明顯的階段性:短期可能先推高通脹,中長期則更可能轉向去通脹。其背後並不是作用機制發生改變,而是不同機制的相對強弱會隨着技術革命的推進而變化。
短期看,AI仍處於「投資先行、生產率後到」的階段,通脹效應可能佔據主導。當前任務層面的效率提升尚未充分轉化為宏觀TFP增長,供給效應仍然有限;企業和居民對AI前景的預期明顯分化,對總需求的淨影響尚不明確;勞動替代已經開始從招聘等就業流量層面顯現,但對工資和總收入的影響仍較有限。與此同時,AI投資快速增長,對芯片、存儲、電力和數據中心等關鍵生產要素形成集中需求,而這些要素短期供給彈性有限,使供給瓶頸成為當前最明顯的通脹力量。因此,在技術革命早期,需求擴張快於供給能力釋放,AI可能首先推高通脹。
長期看,隨着企業完成生產流程和組織結構調整,任務層面的效率提升逐步轉化為宏觀TFP增長,供給效應明顯增強。與此同時,芯片、存儲、電力和數據中心等關鍵投入品的供給能力逐漸擴張,早期瓶頸效應隨之消退。勞動替代也可能進一步由招聘流量傳導至工資和勞動收入份額,並通過收入分配和消費需求影響總需求。隨着供給效應和替代效應逐漸增強,而瓶頸效應逐步減弱,AI對通脹的淨影響可能由前期的通脹轉向中長期的去通脹。
擴散更快 替代更廣
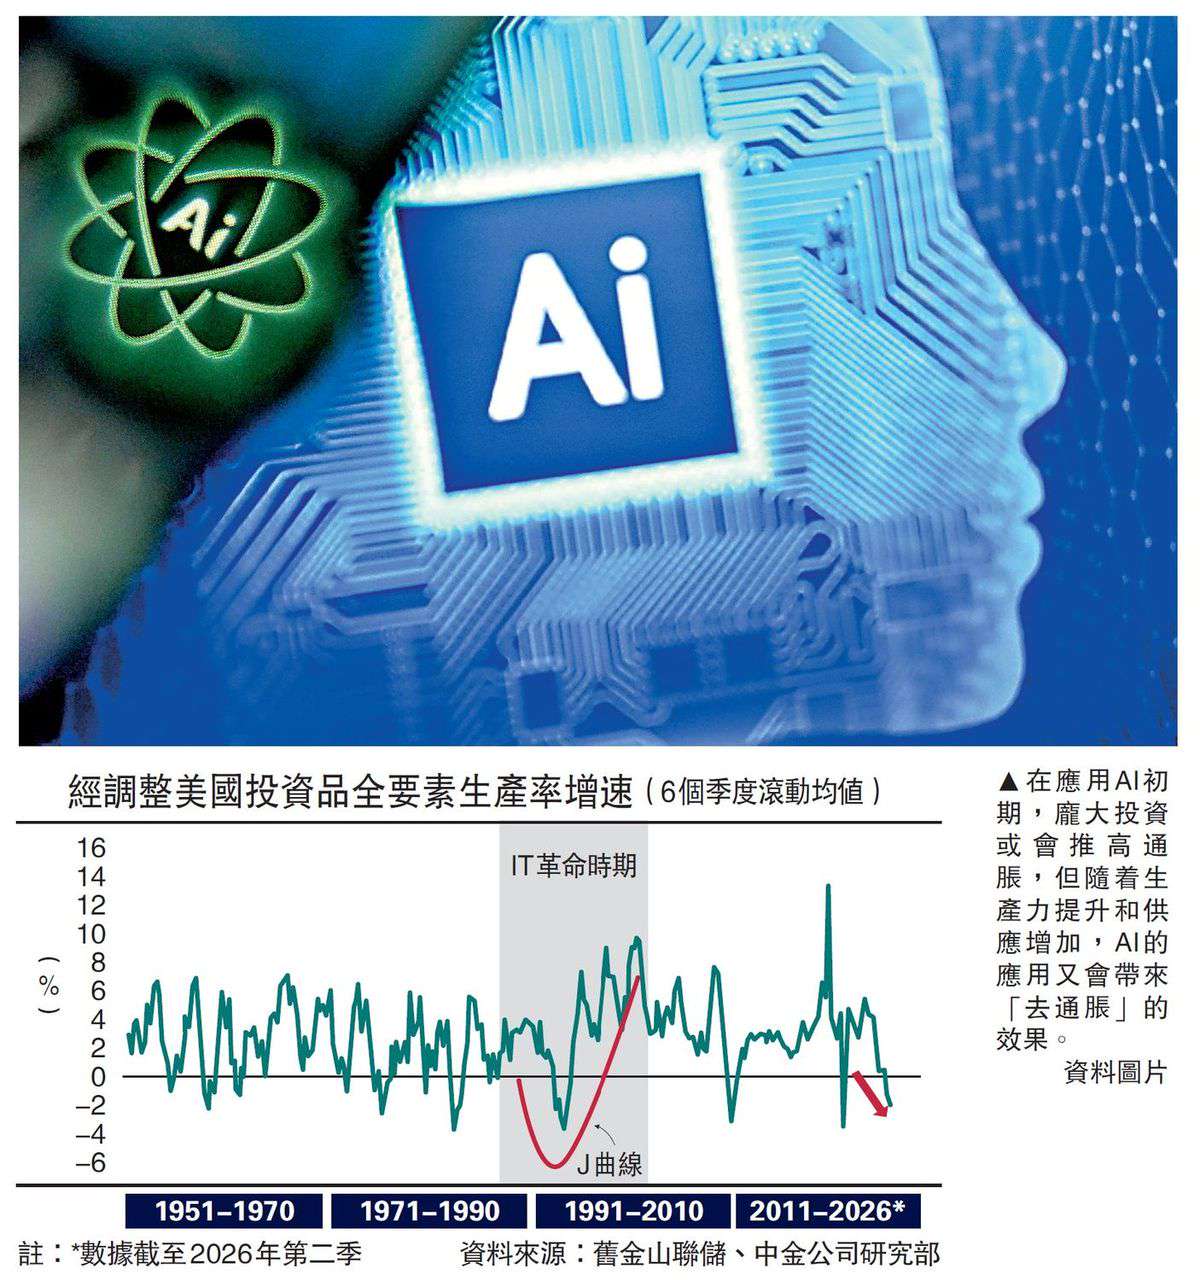
與以往技術革命相比,本輪AI革命最大的差異可能不在供給側,而在需求側。供給側的基本機制並沒有改變:電力革命、信息革命同樣經歷了「投資先行、生產率後到」的J曲線,也都曾在技術擴散初期面臨資本和關鍵投入品的供給約束。AI的主要不同在於擴散速度更快,因此早期投資和供給瓶頸可能更加集中,而一旦組織調整和配套資本形成完成,生產率紅利也可能更快向全經濟擴散。
需求側的差異則更加結構性。以往技術革命雖然同樣替代部分勞動,但替代主要集中於特定技能層級,同時新產業、新職業和新任務不斷形成,為勞動力提供新的就業和收入來源。信息革命時期,計算機和自動化大量替代規則化任務,但軟件、互聯網等新產業也持續創造編程、系統設計、數據庫和網絡維護等新的勞動需求。
AI的不同之處在於,替代層級明顯上移。生成式AI已經能夠進入語言、代碼、分析、推理等過去主要由高技能勞動者完成的認知任務,高工資、高技能職業的技術暴露度明顯提高。這意味着AI不僅可能替代部分中低技能常規任務,也可能削弱高認知職業的技能稀缺性和工資溢價,使技術衝擊更廣泛地傳導至工資、勞動收入份額和收入分配。一旦其收入增長和就業預期受到影響,對總需求的拖累也可能更加明顯。
與此同時,AI擴散速度更快,又更容易嵌入現有工作流程,使舊任務的自動化可以迅速推進,而新任務、新職業以及相應的制度調整則需要更長時間形成。當前已經出現「總量堅挺、入口凍結」的特徵,新增就業和工資增長有所放緩。如果未來新任務創造和勞動收入增長持續滯後於生產率提升,技術紅利將更多向資本端集中,居民收入和消費需求的增長可能進一步落後於供給能力擴張。
因此,與以往技術革命相比,AI一方面可能更快釋放生產率紅利,另一方面也可能通過更高層級、更快速度的勞動替代,對就業、工資和收入分配產生更強影響。兩者共同作用,使本輪技術革命中長期的去通脹壓力可能更大。
(作者為中金公司首席經濟學家)