宏觀經濟/聯儲不具備連續加息基礎\林彥
2026-09-16 05:15:50 大公報
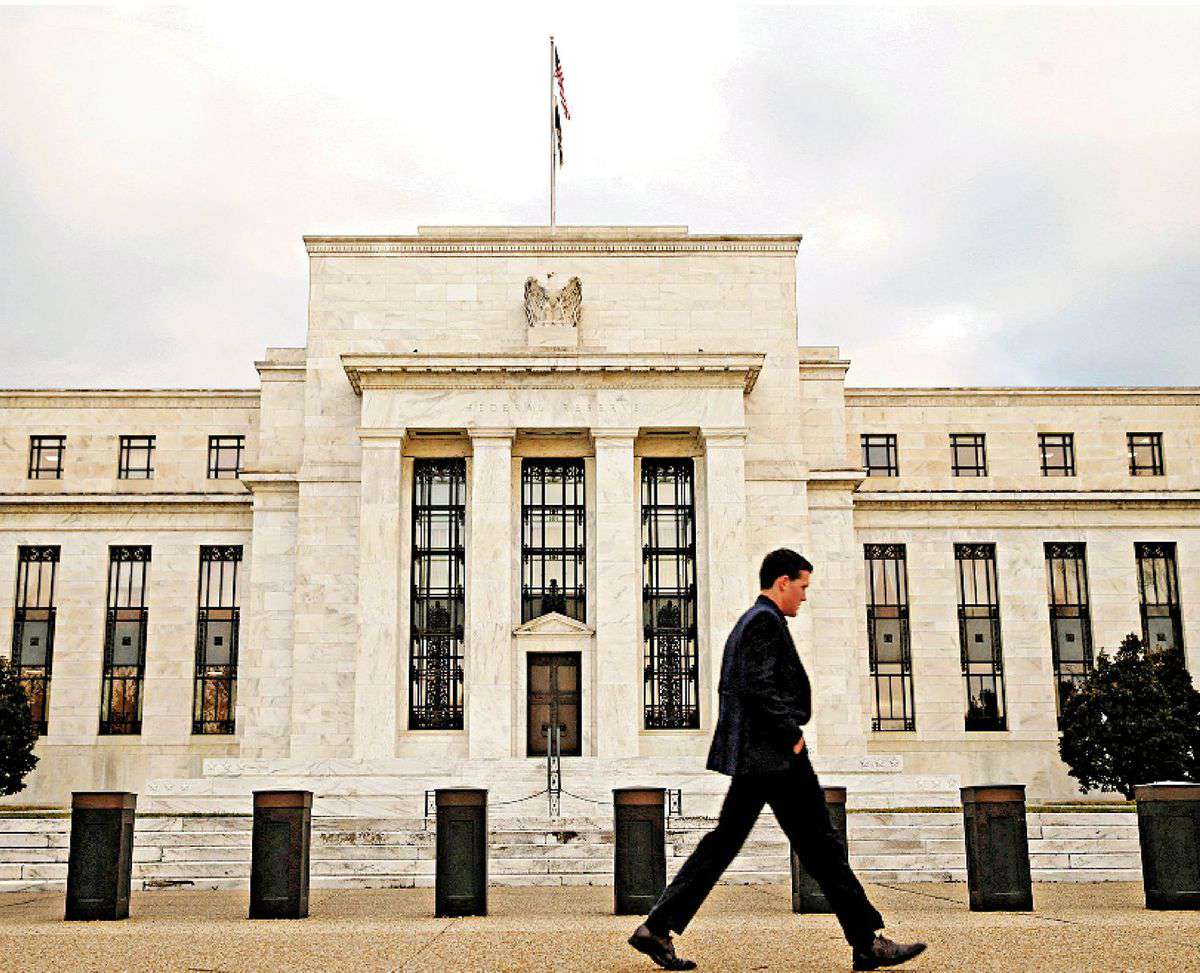
傑克遜霍爾年會落幕後,全球市場進入到一個政策預期與資產定價高度博弈的階段。首先美聯儲似乎對加息「躍躍欲試」,而且經濟數據也開始恰逢其時的「走強」。就業市場一改前期偏弱態勢,8月新增非農高達16.2萬人,核心通脹環比也突破市場的心理閾值0.25%。因此,聯儲加息似乎已經是「板上釘釘」的事情,通脹數據落地後,CME(芝加哥商交所)利率期貨定價顯示9月加息概率一度上行至約90%。
但資產價格並未持續走弱,反而把「壞消息」當做「好消息」:市場在短期消化利空衝擊後迅速反彈,黃金一度上探4400美元,美股三大指數集體衝高。我們理解,這一行為的核心在於,市場已充分定價了單次加息的影響。對市場而言,單次加息並非新增風險,而是不確定性落地的過程;利空兌現之後,壓制因素反而隨之解除。
當前,美國經濟處於一種「可以加息、也可以不加息」的狀態。按歷史慣例,相對果敢的美聯儲班底往往傾向於採取預防式加息:先發制人地管理通脹預期,但也會引發市場波動;反之則可能給市場一個更具免責色彩的觀感。
那麼接下來,我們現在需要思考的核心問題在於,美國經濟究竟能否經得起連續加息?如果答案是否定的,那麼9月預防式加息只是將美聯儲政策「彈藥庫」裏相對不重要的「子彈」提前打出去。按照這個邏輯,我們不難理解市場為什麼將「壞消息」定價為「好消息」,其本質還是因為市場判斷美聯儲不具備持續加息的基礎。
任何政策均有其目標與代價:加息的目標在於抑制通脹,代價則在於經濟的走弱和就業市場軟化。因此,從歷史上來看,過熱的就業基礎是美聯儲持續加息的必要前提,而就業過熱具有明確的可觀測標準,除了常識上我們公認的非農持續高增和失業率下行以外,還有幾個重要標準:其一,原本不應實現就業的人群獲得就業,表現為用工標準放鬆與勞動參與率上升;其二,企業主為挽留熟練工人而加薪,表現為時薪尤其是實際薪酬(薪酬減通脹)的持續上行。
就現實情況而言,美國就業讀數尚可,但遠未達到過熱程度。從近幾個月的邊際數據看,非農就業雖有所修復,但薪資增速持續回落:8月時薪同比僅增長3.1%,相較3.4%的消費物價指數(CPI)同比增速明顯跑輸,實際薪酬已轉入負增長區間;勞動參與率亦自2025年初的62.6%回落至61.6%,勞動力供給持續收縮,與「過熱」圖景相去甚遠。由此,就業約束的收緊程度可見一斑。在此背景下,單次25個基點加息的影響相對可控,但若連續加息,則可能對經濟增長動能形成持續侵蝕。
除了就業維度之外,持續加息還將顯著抬升美債收益率與人工智能(AI)相關融資成本,這一點市場共識其實更強。就財政層面而言,美債負擔已上升為當前亟待解決的核心問題。美國國債總額已超過40萬億美元,年付息支出逾萬億美元;一旦進入持續加息通道,存量債務的滾動再融資與新發債務或將承受更高的利率中樞,付息負擔也或將呈加速擴張之勢,財政騰挪空間隨之收窄,並反向制約貨幣政策的操作餘地。
就產業層面而言,AI參與者正依託大規模債務融資支撐長期資本開支擴張。截至2026年二季度,五大雲廠商(包括微軟、谷歌、META、亞馬遜、甲骨文)長期債務高達7000億美元,較2025年年初幾乎翻倍。強行加息意味着,AI科技企業須頂着巨額融資成本推進軍備競賽,不僅侵蝕相關企業的現金流與投資回報,亦可能動搖AI產業資本開支的可持續性,使得美國目前的經濟增長支柱遭到侵蝕。
明年或調頭降息
綜上所述,我們不難理解當前的市場定價行為。市場不願與美聯儲主席沃什展開「膽小者遊戲」式的對賭,但完全能夠接受回合制「俄羅斯輪盤賭」式的政策節奏。身着「防彈衣」提前定價加息的市場,在承受「第一槍」(單次加息)之後,即可從容面對後續的政策預期。
往更深一層看,所有的降息空間不都是加出來的嗎?當前市場計價至2027年底的加息預期約兩次,倘若加息在年內逐步兌現,明年貨幣政策進一步收緊的壓力將顯著緩解。同樣,從議息會議(FOMC)地方聯儲投票輪值角度看,今年擁有投票權的洛根、哈馬克、卡什卡利、保爾森將全部換屆退出投票席位,其中前三者均為立場極強的鷹派委員。而2027年輪值投票主席為古爾斯比、戴利、巴爾金,以及亞特蘭大聯儲新任主席(博斯蒂克卸任,繼任人選尚未敲定)。對比2026年這一輪投票委員,上述幾位近期表態整體更偏向中立,意味着2027年再度加息的政策門檻或更高。
由此可見,年內加息落地之後,明年貨幣政策進一步緊縮的空間已相對有限;若屆時經濟動能再度走弱,降息預期反而有望隨之打開。
(作者為國聯民生證券研究所首席宏觀分析師)