經濟哲思/人口流動重塑消費與樓市格局\蘆 哲
2026-09-22 05:15:52 大公報
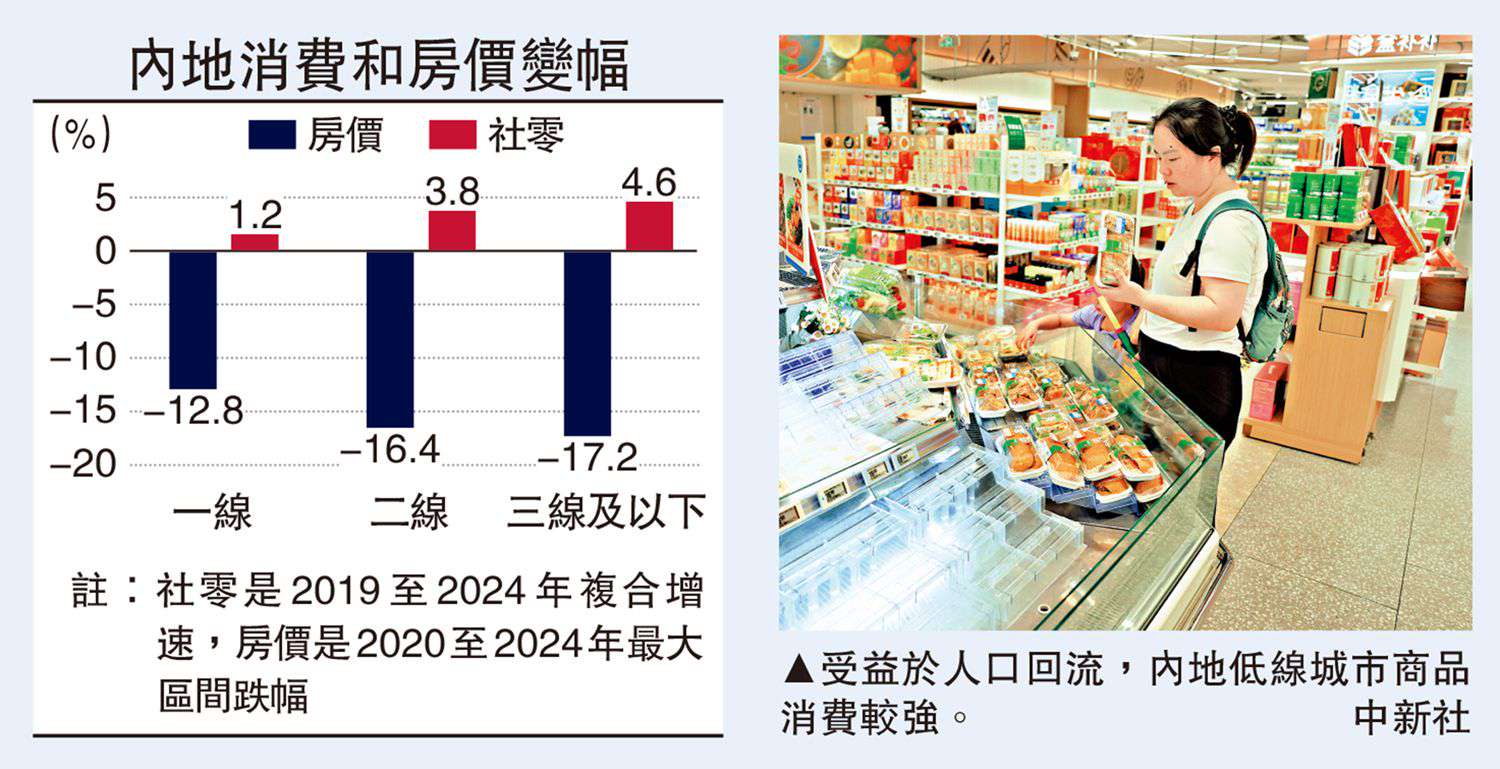
近幾年內地消費和房地產出現了一個長期持續的地區性背離:低線城市消費較強、地產偏弱,高線城市消費較弱、地產更強,這一現象在2020年之前並不存在。我們發現,人口遷移趨勢的變化是導致這一背離的重要原因。2020年之後,人口流動半徑明顯縮短,出現了從跨省轉向省內、從一線超大城市轉向二線省會和區域中心,甚至回流至低線城市的新趨勢,這將持續重塑未來消費和房地產需求的空間配置。
消費和房地產在兩個層面出現了背離。第一個是總量層面,消費增速回落,但房地產市場出現了量價改善。第二個是地區層面,消費需求下沉和房地產需求「上移」同時存在,低線和農村消費強於一二線城市,但一二線城市房地產表現好於低線城市。
消費和房地產都是居民部門的支出決策,面臨的購買力和預期等約束因素是相似的,為何會在總量和地區兩個維度上,都出現完全相反的結果?
總量層面的背離是短期的,主要受到價格和補貼政策等因素影響。4月消費增速回落、房地產市場改善,我們認為背後是同一個問題,即是否足夠便宜。居民消費在去年上半年面臨「以舊換新」補貼和低物價,這兩個因素保障了消費品足夠便宜,因此去年前4月社零同比增速達到4.7%。而今年4月,這兩個因素都減弱,加上部分耐用品需求提前至去年釋放,使得消費增速回落。
房地產則是相反的故事,經過去年下半年的調整後,今年初房價在比較低的水平,潛在買家紛紛出手。因此,我們看到這輪二手房成交,剛需的熱度更高。北京90平米以下二手房價年初以來上漲1.6%,而90至144平米、144平米以上分別上漲0.5%、0.7%。價格和政策的影響使得消費和地產短期背離,長期來看還是趨於一致。
但地區層面的背離,即低線城市消費較強、地產偏弱,高線城市消費較弱、地產更強,是過去幾年長期存在的現象,難以用短期支出決策或政策刺激所解釋,並且是2020年後才有的問題,在2020年之前並沒有,一定是這幾年有什麼因素發生了改變。
2020年後,低線城市消費更強,是因為人口流動改變了不同消費品類的增長空間。一線城市人口流入放緩甚至轉為淨流出,二線城市成為人口流入主體,三線及以下城市出現一定回流導致淨流出明顯減少。對應到消費結構上,耐用品在一線城市已高度飽和,更多是更新需求,人口流入放緩後很難再靠新增家庭帶動;非耐用品則主要由人口數量和消費頻次決定,一線城市人口外溢,會直接壓低高頻消費增速。相反,低線城市雖然收入絕對水平不高,但人口狀況較2020年之前有所改善,加上耐用品和非耐用品消費都未飽和,滲透率提高加上人口流出放緩,因此低線社零表現出更強的韌性。
不過,一線城市消費偏弱不等於一線居民消費需求不足,而是高線城市的商品消費成熟化與人口流入放緩疊加,使社零口徑天然不佔優,真正仍有增長空間的是服務消費。這裏人口流動的影響更複雜:部分人口外溢會削弱一線城市基礎消費,但高收入人口、專業服務人口、年輕中產和全國性客流仍然向高線城市集中,反而支撐高質量服務需求。問題在於,高線城市服務消費不是需求飽和,而是優質供給不足,所以往往會出現社零偏弱,但服務供不應求。如2025年北京社零同比降2.9%,但服務消費同比增長5%。
低線城市消費較強
房地產和消費不同。人口回流可以增加低線城市的消費頻次,但短期未必形成購房需求。住房需求在上一輪城鎮化、棚改和商品房擴張中已經提前滿足,對於回流省內的人口而言,短期往往不缺住房。從2020年第七次人口普查結果來看,超過八成(82.5%)的低線城市住房需求已飽和,人均住房間數超過1間,平均是1.24間,而一線城市平均只有0.91間。
因此,低線城市商品消費受益於人口回流和低滲透,高線城市商品消費受制於成熟化和人口流入放緩,使得社零出現分化;而低線城市地產受制於住房高飽和,高線城市地產則受益於核心資產稀缺和中高收入人口仍然集中,使得房價出現分化。最終出現了低線城市消費較強、地產偏弱,高線城市消費較弱、地產更強的局面。
香港過去幾年的人才計劃吸引大量高收入的年輕人流入,為當地需求復甦奠定基礎。受到人口流入因素驅動,當地總人口自2022年年中開始回升,這帶動住房租賃、零售消費、住宅交易量的率先回暖。零售價值指數在2022年12月見底,房租指數在2023年1月見底,住宅成交量在2024年3月見底。
最後是房價周期見底回升。香港房價在2019年12月和2021年9月形成兩個頂部,2021年10月後明顯下行,到2025年3月見底,歷時41個月(3.4年)。截至2026年3月,已經從低點累計回升9.8%。人口流入通常先支撐租房、零售和本地服務,再逐步影響購房和資產預期,這正是城市需求修復的常見順序。
(作者為東吳證券首席經濟學家)