行業觀察/加強AI治理 促進生產效率\張斌
2026-09-24 05:15:58 大公報
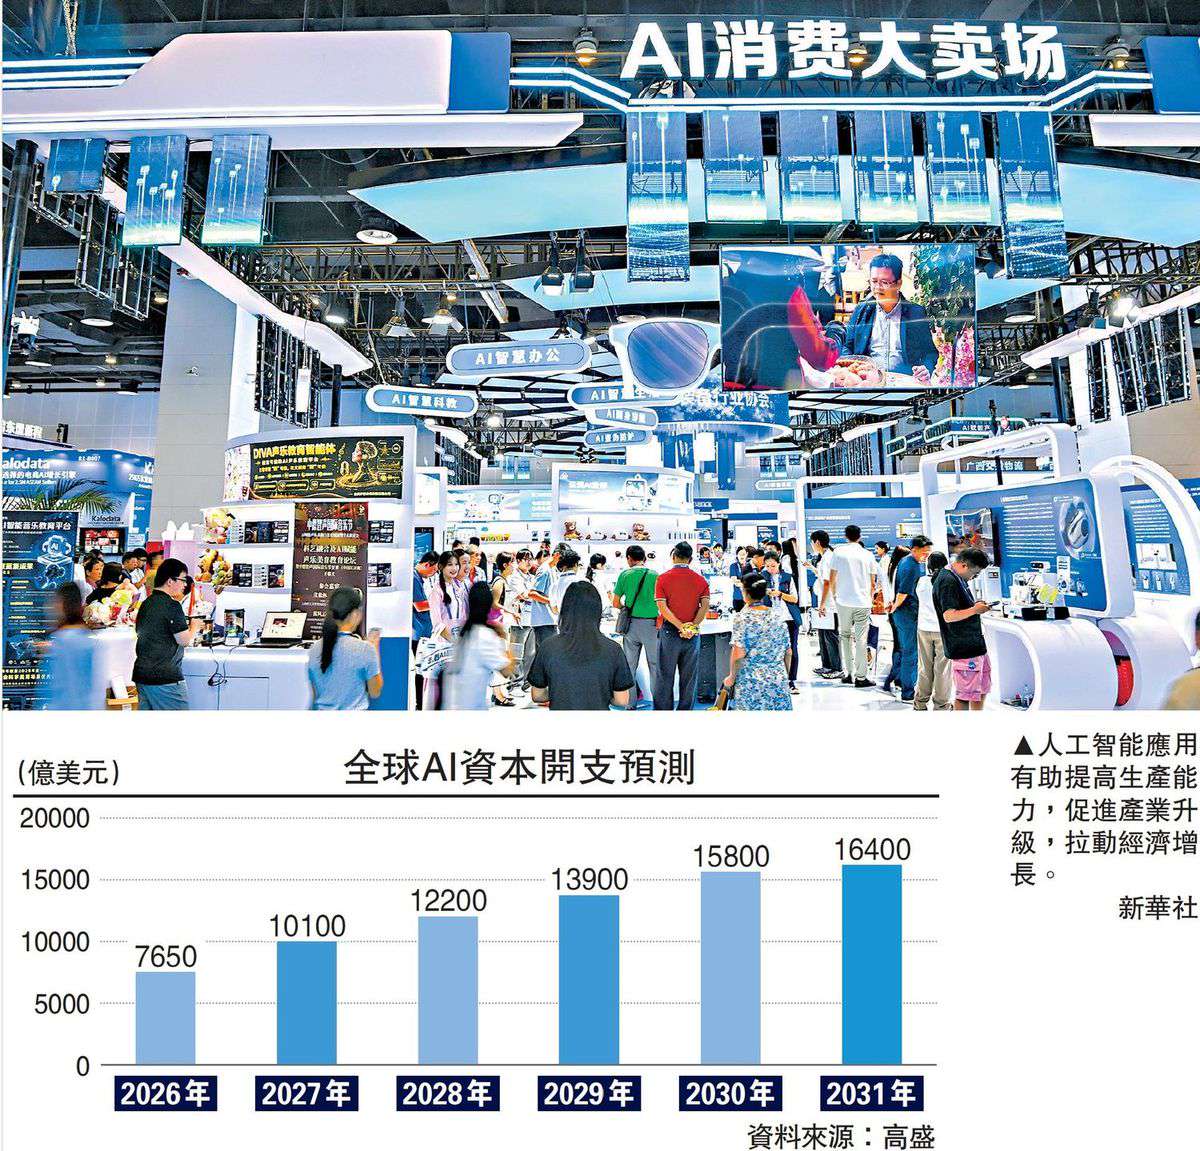
人工智能(AI)治理的政策重點是「如何讓AI穩定、廣泛地提高生產率」。只有同時推進技術擴散、總需求管理、金融穩定和競爭政策,才能把AI投資轉化為持續的生產率提升,避免技術革命在宏觀波動和市場壟斷中損失增長紅利。
要從兩個層面認識重大技術進步對經濟增長的作用,一個是正面力量:重大技術進步直接帶來生產能力提高和產業升級,拉動經濟增長;另一個是負面力量:技術進步改變了經濟波動的內生機制,如果由此引發了更大的內生波動壓力且沒有好的應對措施,經濟陷入更加頻繁且較長時間的經濟衰退,經濟增長績效會大打折扣。
上世紀20至30年代是以電力和內燃機為代表的第二次工業革命高峰期,美國的家用電器和電動設備、汽車和商業航空、商業廣播、各種合成材料和藥品快速普及,全要素生產率大幅提升。但恰恰是在這個時期,美國經濟陷入了前所未有的大蕭條,經濟出現了斷崖式的持續負增長,社會民生嚴重倒退。
大蕭條背後有多種複雜原因,追根溯源的底層原因是重大技術突破加劇了經濟波動的內生壓力,失敗的應對政策未能有效抑制過度經濟波動。
AI是能夠應用於眾多行業的通用技術,其價值不只是替代部分智力勞動,更在於幫助勞動者提高效率,並激發研發、管理和其他行業的技術進步。AI生產率紅利不會立即、均勻出現。企業應用AI需要清洗數據、重構工作流程、培訓員工和建設組織資本。這些投入短期增加成本,很多無形資產又沒有被現有統計充分記錄,因此生產率可能先停滯、後上升,形成先低後高的「J曲線」。
美國近兩年的數據體現了這種分化。信息、專業服務和金融等高AI採用行業的勞動生產率明顯改善。2025年信息產業勞動生產率增長約10%,全要素生產率增長約6.7%。但全社會生產率提升仍不突出:2024年和2025年全要素生產率分別增長1.5%和0.8%,兩年平均約1.1%,尚未明顯超過歷史表現。AI紅利目前主要集中在少數行業,還沒有轉化為普遍的生產率躍升。
歐洲工業化進程對於認識AI如何形成更廣泛的技術進步和生產率提升有參考和借鑒價值。技術進步不是孤立發生,而是一個相互激發、不斷自我強化的鏈條。一個部門的突破會造成上下游的「瓶頸」,從而倒逼其他部門進行技術創新。以紡織業的發展為例:飛梭提高了織布速度,造成棉紗短缺,這倒逼發明珍妮紡紗機和水力紡紗機。隨後,棉紗過剩,倒逼發明蒸汽織布機。當紡織實現了蒸汽化,煤炭需求暴增,煤礦開採變深遇到地下水難題,催生了蒸汽機水泵。蒸汽機製造需要更密閉的汽缸,倒逼冶金業和精密機床的突破。
防止財富兩極分化
上述現象提示我們:對AI這樣的重大技術進步,僅僅關注AI技術本身和AI產業鏈還遠遠不夠。AI對生產率的影響,需重點關注的研究視角是AI能否成為激發一連串技術進步的催化劑。AI技術的產生帶來了局部的生產率突破,同時也帶來下一個阻礙生產率進步的「瓶頸」。只有一個接一個不斷地克服瓶頸,才能實現廣泛的、可持續的技術進步和生產率提升。
AI對消費的總體影響目前仍較溫和且存在不確定性。長期來看,AI帶來的自動化可能減少部分就業崗位,把收入從勞動者轉向資本所有者,從而壓低消費傾向;短期來看,科技股上漲通過財富效應支持中高收入群體消費。
美國近兩年的經驗顯示:諸如信息技術、金融業等高AI滲透率的行業就業增速下降,但也有教育和醫療等高AI滲透率的行業就業較快增長,整體就業跨行業調整幅度沒有超過歷史常態。勞動收入和家庭可支配收入佔GDP的比重也基本穩定,對總體消費沒有太大衝擊。不過,股權財富增量高度集中,2022年底至2026年第一季度新增股權財富中,前10%家庭獲得約88%,後50%家庭僅獲得約1%,長期消費分化風險值得關注。
相比消費,AI對投資的衝擊更加直接。AI投資還在快速上升期,沒有經歷真正的下滑,但從過去對庫存周期和固定資產投資周期的研究來看,AI生產和投資有非常相似的機制,難以避免會出現庫存和固定資產投資的周期性顯著變化。在目前環境下,大型科技公司為了在競爭中不落後,傾向於前置過度下單。一旦樂觀預期落空,庫存周期調整隨之而來。AI的固定資產投資變動可能更加劇烈。
AI算力資本的半衰期約僅為7至8個季度。作為對比,廠房、傳統設備等常規固定資產的半衰期長達10年。這種高無形折舊使企業陷入了「囚徒困境」式的投資競賽:不投資面臨技術代差被淘汰的風險,跟風投資又面臨需求不及預期、資產迅速貶值的重大損失。在兩難境地中,投資決策被迫短期化、高頻化。這種環境下,市場預期很容易變成極具傳染性的情緒放大器。在繁榮期,錯失恐懼催生過度投資;在退潮期,悲觀預期引發現金流收緊與投資驟停。這種「預期─行為─現實」的順周期自我實現,最終引發了顯著超出傳統行業的投資波動。
避免出現供給壟斷
AI技術幫助下,企業能夠更快、更低成本調整價格和產量,消費者可以更容易比較價格、質量和隱藏條款,金融機構也能利用更多信息識別小微企業和缺少抵押物的借款人。這些變化有助於供求更快匹配,提高市場自我調節能力。對政府而言,AI還可以提高經濟監測的及時性,幫助識別供給衝擊與需求衝擊。
同一技術也可能產生相反結果。AI發展需要巨額資本投入、算力基礎設施、大規模數據、雲平台、模型生態和用戶入口。苛刻的要素投入要求下,只有少數企業能夠參與。一旦少數企業在算力、數據、模型和平台入口上形成領先優勢,就可能導致在供給方形成事實上的「自然壟斷」。
AI的出現對於市場機制究竟是改善還是破壞不確定?從純粹的技術角度看,AI可以更充分地傳遞和處理信息,減少供求雙方之間的信息不對稱,降低菜單成本,讓價格更靈活地反映市場供求信息,市場更加有效;AI還能給小企業賦能,幫助他們與大企業競爭。從機制設計層面看,企業可以憑藉巨大資本投入和網絡效應強化市場勢力,疊加利潤最大化目標下的AI算法,再疊加利潤提升和巨大資本投入之間的正向反饋機制,不斷放大市場勢力,破壞市場效率。究竟哪種力量佔上風,不僅要看AI技術自身的變革和應用,還要看AI治理政策能否合理應對。
長期增長四點建議
總體看,AI的長期增長潛力很大,但短期宏觀影響可能首先表現為投入增加、行業分化和投資波動。治理重點是「如何讓AI穩定、廣泛地提高生產率」。以下是筆者四點建議:
一是促進生產率紅利廣泛擴散。繼續支持芯片、算力、基礎模型等關鍵環節,同時把更多政策資源用於行業應用、組織重構和中小企業數字化。建設統一開放的國內市場,減少地區和行業壁壘,以競爭推動企業發現瓶頸、持續創新。
二是建立適應AI投資周期的宏觀穩定框架。貨幣政策既要保持較低、穩定的通脹預期,也要關注AI資產價格背後的槓桿和信用擴張。金融監管應加強對數據中心融資、私募信貸、資產證券化、表外合作和非銀行機構交叉持倉的監測,開展收入下修、設備快速貶值和融資收緊等壓力測試。
三是緩解收入和就業調整壓力。完善失業保險、職業培訓和公共就業服務,幫助勞動者向新崗位轉移;繼續發揮社會保障和公共服務穩定家庭消費的作用。同時,政策不能只靠再分配,應改善創業環境,支持新技術應用和新企業進入,以新產業、新服務和人機協作創造就業。
四是維護開放、靈活、有彈性的競爭機制。防止少數企業同時控制雲服務、算力、數據、模型和分發入口;推動數據和接口在安全前提下開放,增強中小企業獲取關鍵投入的能力。把算法定價和算法協調納入反壟斷分析,對大型平台開展必要的算法審計。強化數據可攜帶、模型兼容和用戶退出權,降低企業、消費者和開發者轉換平台的成本。
(作者為中國社會科學院世界經濟與政治研究所副所長)