經紀愛股/建滔業務增長可期 具中長線投資價值\鄧聲興
2026-09-26 05:15:44 大公報
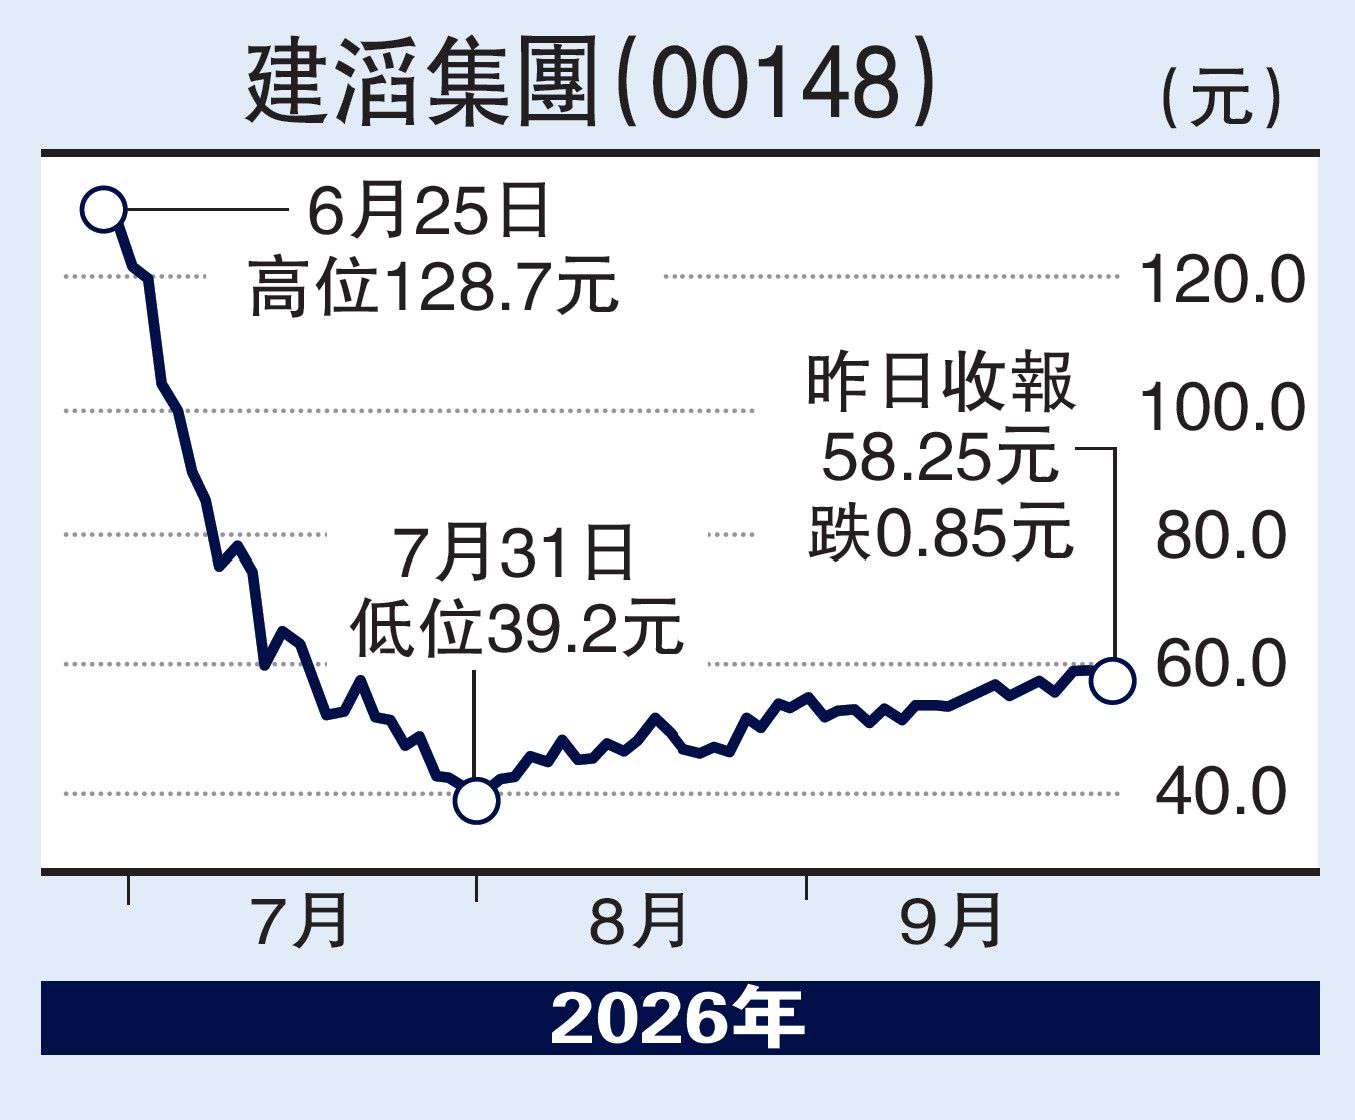
建滔集團(00148)公布2026年上半年中期業績,受惠於AI等高端領域快速發展帶動覆銅面板及上游物料需求強勁,集團營業額同比增長35%至291.31億元;公司持有人應佔純利同比增長5%至27.11億元,每股基本盈利2.445元。董事會宣派中期息每股0.73元,較去年同期增6%。於2026年6月30日,每股資產淨值為71.3元,淨負債比率降至22%,財務狀況穩健。
業務分部方面,覆銅面板部門表現尤為突出,營業額增55%至151.18億元,EBITDA增172%至44.59億元。AI產業發展帶動特種電子玻璃纖維紗、電子玻璃纖維布及銅箔需求激增,價格大幅攀升。電子玻璃纖維紗及布業務利潤約10億元,較去年同期增約280%。
覆銅面板持續供不應求
展望未來,管理層指出AI產業化浪潮持續推進,覆銅面板行業供不應求格局短期難以緩解。集團2026年7月利潤約11億元,創單月新高。集團加快擴產步伐:韶關年產7萬噸電子玻璃纖維紗生產線已於6月底投產;清遠8個特種電子玻璃纖維紗窰爐建設中,其中2個將於下半年投產;多個電子玻璃纖維布項目將於2027年陸續投產,屆時年總產能將達10.5億米。集團於期內完成兩次配售建滔積層板股份,持股比例由71.10%降至61.69%。於2026年7月,集團成功籌組60億港元五年期可持續發展表現掛鈎銀團貸款,獲超額認購逾4.4倍,顯示市場對集團財務狀況及業務發展充滿信心。此外,公司計劃在清遠新增三座、後續再增八座年產各500噸的低介電、低膨脹、石英電子玻纖紗窰爐。
筆者認為,建滔集團憑藉覆銅板全產業鏈布局,在AI算力需求驅動下,高端材料量價齊升,業績增長確定性高。隨着新增產能投放,集團在高端電子材料領域的競爭優勢將進一步鞏固,中長期投資價值值得關注。
(作者為香港股票分析師協會主席,證監會持牌人士,未持有上述股份)