金融觀察/全球資產配置大變局(上)\席春迎
2026-09-26 05:15:51 大公報
雖然美債仍是全球金融體系最重要的基準資產,但過去幾十年支撐全球資產價格的低通脹、低利率和低資金成本正在發生變化。真正需要重新定價的並不是某一種資產,而是衡量幾乎所有資產價值的那把尺子。
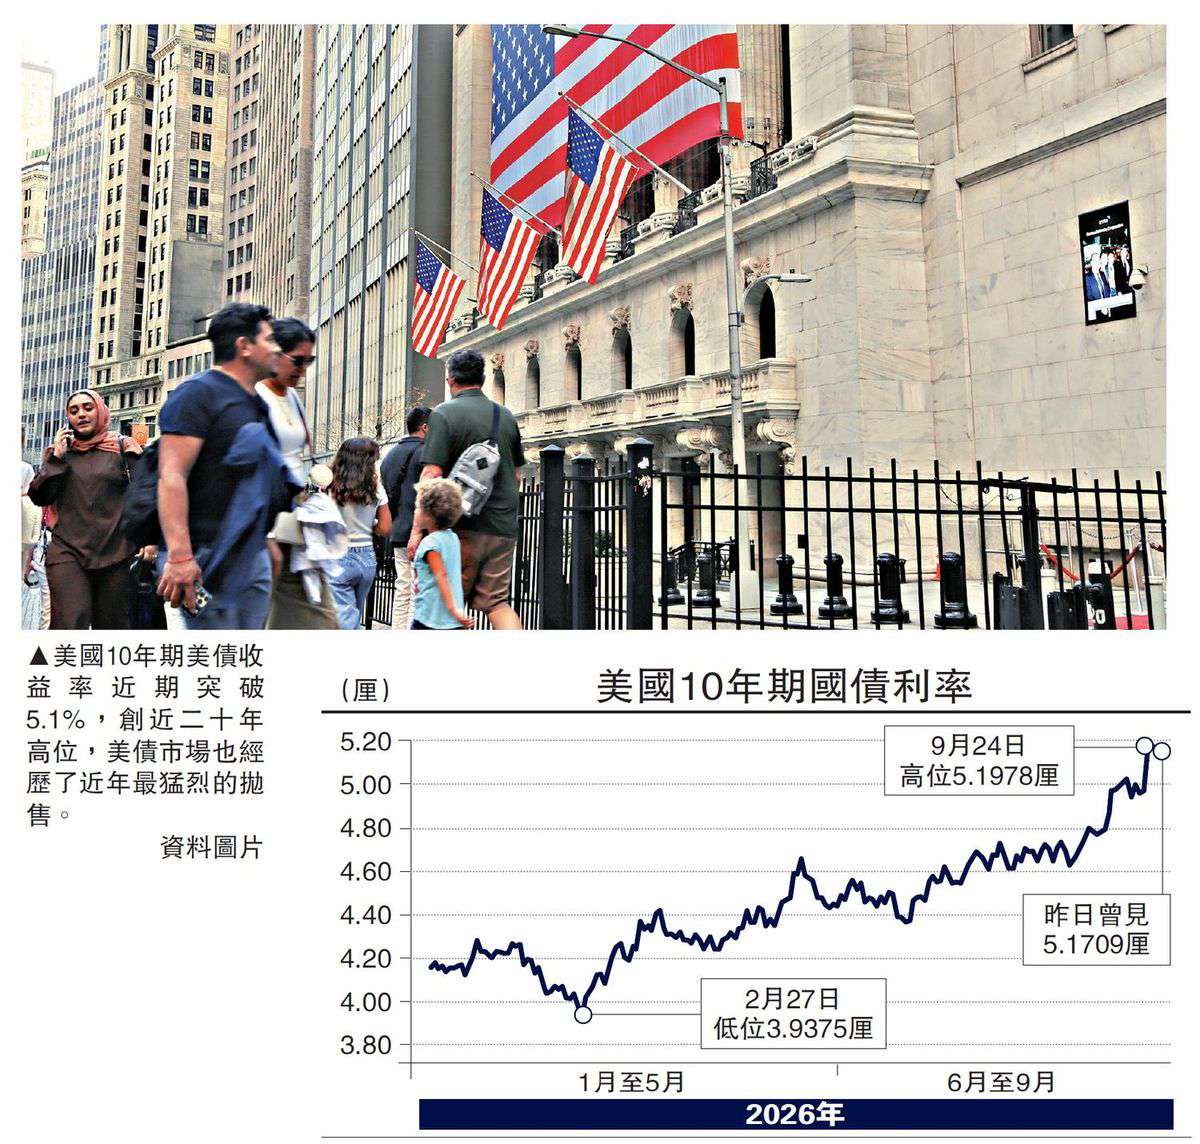
9月23日,美債市場經歷了近一年半以來最猛烈的一次單日拋售。10年期美債收益率突破5.1%,升至2007年以來高位;5年期收益率重新站上5%,30年期收益率升至2004年以來高位。當天700億美元5年期國債拍賣需求偏弱。
與此同時,花旗公布最新全球家族辦公室調查,來自41個國家的351家家族辦公室,已經把通脹列為最主要的宏觀風險,取代此前的貿易爭端和關稅;近一半受訪者增加了公開市場股票配置,黃金也重新進入全球富裕家庭的核心資產配置討論。
一邊是全球最重要的主權債券遭遇拋售,另一邊是全球最富裕的一批長期資本重新增加對黃金和股票的配置。表面上看,這是兩個不同市場的故事。但如果把它們放在一起觀察,可以看到同一個深層的變化:全球資本正在重新評估什麼是安全資產,什麼能夠保存購買力,什麼又能夠在高資金成本時代繼續創造真實回報。
美債利率易上難下
9月23日幾乎具備了一場債市風暴的全部條件。中東局勢和油價上漲強化通脹擔憂,美國PMI(採購經理人指數)大幅超過預期,說明經濟並沒有在高利率下明顯失速;美聯儲官員繼續強調控制通脹的必要性,隨後5年期國債拍賣需求又明顯偏弱。增長、通脹、貨幣政策和債券供給四種力量,在同一天共同指向更高的收益率。
但真正值得關注的,並不是10年期美債突破5.1%這個數字本身,而是收益率上漲的內部結構。從當天TIPS(通貨膨脹保值債券)和盈虧平衡通脹率變化看,推動名義收益率上漲的主要力量並不是通脹預期突然失控,而是實際利率明顯上升。這意味着投資者重新定價的已經不只是下一次CPI或者下一次美聯儲會議,而是美國經濟能夠長期承受多高的真實利率、長期中性利率是否已經結構性提高,以及在財政赤字和國債供給持續擴大的情況下,投資者究竟需要多高的期限溢價,才願意長期持有美國政府債務。
這也使美國利率周期出現了一個值得注意的變化。過去幾年市場熟悉的是「Higher for Longer」,即高利率維持更長時間;現在市場開始討論的則是「Higher Again」,即利率在已經不低的水平上是否還要繼續上升。兩者看起來只是措辭變化,對資產定價的含義卻完全不同。前者意味着緊縮周期接近尾聲,只是寬鬆來得更晚;後者則意味着資金成本仍有繼續上升的可能。
因此,美債「黑色星期三」真正釋放的信號,是過去十多年全球市場習慣的超低實際資金成本未必能夠很快回來,全球資本的真實價格可能正在進入一個更高的平台。
如果強勁經濟和美聯儲政策解釋了短期收益率為什麼上升,那麼美國國債拍賣需求偏弱,則揭示了一個更加長期的問題。
美國國債當然不存在簡單意義上的「沒人買」。美元的國際貨幣地位和美國金融市場的深度,決定了美債在可預見的未來仍然具有難以替代的地位。真正的問題不是有沒有買家,而是投資者要求美國政府支付多高的收益率才願意繼續持有。
當中期美國國債融資成本達到5%左右,如果只是短期現象,美國財政完全能夠承受;但如果高融資成本持續數年,而財政赤字和政府債務繼續擴大,債務規模、國債供給和利息支出之間就可能形成越來越明顯的反饋機制。財政赤字要求發行更多國債,更大的供給要求更高收益率,更高收益率又增加政府利息支出,而利息支出反過來進一步擴大財政融資需求。
這並不意味着美國正在走向某種簡單化的「債務危機」。這樣的判斷既不嚴謹,也低估了美元體系的韌性。但它意味着,美國國債過去長期享有的一些定價條件正在變化。投資者仍然需要美債,卻可能要求更高的實際收益率和期限補償,而美國財政問題由此通過債券市場轉化為全球資金成本問題。
這也是當前國際金融市場非常值得重視的變化:貨幣政策與財政政策正在通過長期利率發生更加緊密的相互作用。美聯儲需要較高利率控制通脹,財政部卻需要在高利率環境下持續融資,兩種力量最終共同作用於美國國債收益率,而美債又是全球股票、債券、房地產、PE和VC估值的重要基準。
黃金價值獲得重估
在此背景下,再看全球家族辦公室重新討論黃金,就容易理解得多。過去全球投資者討論貨幣配置,更多是在美元、歐元、日圓等主要法定貨幣之間尋找更高收益和匯率機會。但當主要發達經濟體不同程度面對政府債務增加、財政壓力上升和通脹約束時,問題開始從「哪一種貨幣更好」,進一步延伸為「什麼能夠長期保存真實購買力」。
黃金的特殊性並不在於能夠創造收益。它沒有企業利潤,沒有股息,也無法像科技企業那樣通過創新提高生產率;它真正特殊的地方是,黃金並不是任何一個主體的負債。銀行存款對應銀行資產負債表,國債對應政府資產負債表,公司債對應企業資產負債表,而黃金本身沒有一個需要履行支付承諾的交易對手。
因此,當投資者更加關注財政可持續性、長期通脹和主權貨幣購買力時,黃金獲得的就不僅是傳統意義上的避險溢價,而開始增加一種「非主權價值儲藏工具」的屬性。
花旗調查中另一個很有意思的現象,是家族辦公室在重新關注黃金的同時,也在增加公開市場股票配置。如果把黃金簡單理解為避險資產,把股票簡單理解為風險資產,這似乎存在矛盾;但從長期財富管理角度觀察,兩種資產實際上解決的是兩個不同的問題。
從經濟學意義上講,股票不是每天在交易所上漲或者下跌的一串代碼,而是企業所有權,是對未來現金流的索取權,也是參與未來生產率增長的一種方式。因此,黃金與優質股權並非簡單的替代關係。對於投資期限長達幾十年甚至幾代人的家族資本而言,兩者同時受到重視,恰恰反映出全球財富管理正在從單純追求名義收益率,轉向更加重視真實購買力和長期生產率。
把美債、黃金和全球家辦的資產配置變化放在一起,可以看到一條更加清楚的邏輯。通脹和財政擴張改變利率,利率改變資金成本,資金成本重新定義股票、房地產和私人市場的估值,而資產價格變化又迫使長期資本重新思考財富應該如何配置。
這並不是美國國債失去安全資產地位,也不是黃金即將取代美元,而是全球資本正在重新回答三個問題:什麼資產能夠提供流動性、什麼資產能夠保存真實購買力及什麼資產能夠分享未來生產率增長。
過去那個低通脹、低利率、低資金成本和估值不斷擴張的時代正在遠去。未來資本不會消失,卻會更加昂貴;流動性不會消失,卻會更加挑剔;全球資金也不會停止尋找機會,卻會更加關注資產質量、真實回報和資本效率。
這場變化還提出了另一個非常重要的問題。當全球數以萬億美元計的長期資本開始重新配置,這些資金將在哪裏管理,新的資產在哪裏形成,交易在哪裏完成,以什麼貨幣計價,又由誰提供清算、託管、融資和風險管理?
每一次全球資產配置格局發生重大變化,都會重新定義國際金融中心之間的競爭。真正受益的不會只是某一種資產,而是那些能夠同時連接資本、資產、貨幣和金融基礎設施的市場。這正是觀察香港首個五年規劃以及近期一系列資本市場改革時,需要加入的全球背景。
香港過去最重要的優勢,是連接中國與世界;而在這一輪全球資產重新配置中,香港面對的機會已經不僅是讓更多資金「經過香港」,而是能否讓更多全球資本在香港配置資產、管理財富、形成價格,並通過香港連接中國和亞洲新的增長機會。
(作者為香港中小上市公司協會主席)