金融熱評/美國中選後 市場走向的兩種可能\林 彥
2026-09-30 05:16:01 大公報
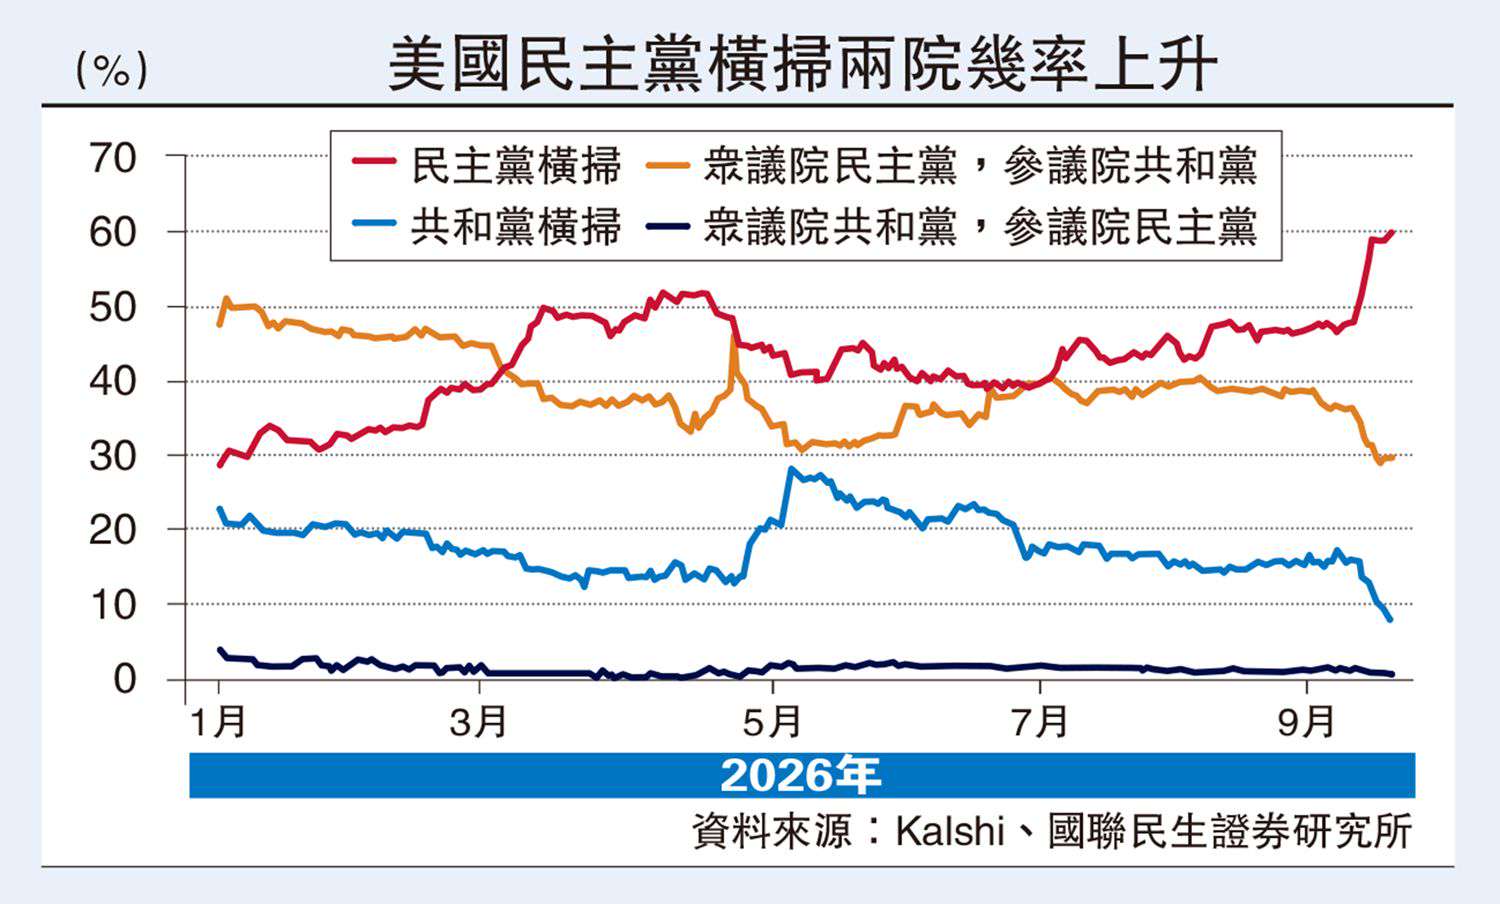
隨着2026年美國中期選舉進入衝刺階段,國會控制權歸屬將成為影響未來兩年美國政策走向的核心政治變量。本次中期選舉既是對特朗普第二任期施政成效的階段性民意檢驗,也直接決定後續兩年美國財政預算、稅制改革、產業監管與貿易政策的落地空間。在全球通脹黏性仍存、美聯儲貨幣政策處於緊縮周期、AI產業擴張與財政可持續性持續博弈的宏觀環境下,選舉結果或將深刻影響美國政策路徑與大類資產短期定價。
當前,中期選舉的優勢格局正全面向民主黨傾斜。數據顯示,截至9月21日,民主黨奪得眾議院控制權的概率超過90%,市場已基本計入民主黨勝出國會下院的預期;同時,民主黨實現參議院控制權翻轉的概率同步上行至60%。那麼,中期選舉不同的結果對後續的政策變化和資產走勢有何影響?
情形一:民主黨拿下眾議院、共和黨守住參議院。目前共和黨至少丟掉一院已成為市場共識。這種情形下,選後美國國會將形成典型的分裂制衡格局,兩黨分權導致重大結構性立法落地難度大幅提升,白宮單邊推行激進政策的空間被顯著壓縮。
財政方面,共和黨主推的擴大減稅、大規模財政擴張等核心議程,將難以通過民主黨主導的眾議院審議落地。
產業與監管層面,政策呈現明顯的結構性分化。清潔能源擴容、大規模社會福利擴張等兩黨分歧顯著的議題,相關法案推進或將遭遇兩黨強烈博弈。
外交方面,對外政策將呈現「戰略共識延續,戰術撥款受掣肘」的特徵。
資產定價呈現「確定性溢價回歸」,美債收益率上行速度放緩甚至短暫回落,美股開啟選後修復行情。選舉落地的政治確定性將推動風險偏好回升,美股歷史上的「選後反彈」有望兌現;美債方面,由於進一步財政赤字刺激的預期有望收窄,美債供給壓力邊際緩解,長端收益率上行節奏放緩,甚至可能階段性回落,但持續的預算與債務上限博弈,仍將導致美債市場階段性波動;美元缺乏明確單邊方向,可能更多跟隨美聯儲加息與經濟基本面主線。
情形二:民主黨掌控參眾兩院。目前市場已在持續定價該情景落地的可能性,若民主黨一舉拿下參眾兩院完整控制權,將徹底打破政策制衡格局,民主黨大幅拓寬立法落地空間,美國政策重心將全面轉向財稅再分配、綠色能源轉型與強行業監管等民主黨的傳統關注領域,內政政策或迎來階段性調整。
財稅改革料利淡大市
例如,財政與產業政策上,民主黨可能進一步推進結構性財稅改革,有望逐步落地企業所得稅、高收入群體資本利得稅上調政策,同時擴容清潔能源補貼、醫療保障及社會福利支出,這些也是民主黨一直以來的核心訴求。同時,債務上限問題也將依託民主黨國會多數席位,以溫和的預算法案形式解決,規避激烈博弈帶來的市場波動。
外交方面,考慮到民主黨掌握兩院下,特朗普對內核心立法渠道被封堵。因此,為突破國內政治僵局,特朗普政府預計將大幅弱化內政發力,轉而依託總統專屬行政權限,將政策重心向外交、貿易、地緣安全領域傾斜。
一方面,通過加徵關稅、重構雙邊多邊貿易體系重塑外貿格局;另一方面,在伊朗、俄羅斯等關鍵地緣議題上,依託國家安全領域的行政裁量權,採取強硬制裁、突擊談判等方式尋求地緣突破,打造執政業績亮點。但這些對外行政令也可能受到國會密集的聽證會、監管調查,以及撥款制約的影響,受到一定制約。
資產走勢方面,市場風險偏好短期或有所承壓。企業稅負抬升、科技行業監管加碼的雙重預期,可能壓制上市公司整體盈利預期,高估值成長股承壓明顯,美股大盤短期或存在回調壓力。但市場可能呈現一定的結構性行情,例如清潔能源、ESG、醫療保障等民主黨政策受益板塊或將迎來提振。美債與外匯市場則同步聯動,加稅預期、經濟增速放緩預期或壓制長端美債收益率,債市價格迎來修復;企業盈利走弱、財稅再分配帶來的增長預期降溫,大概率拖累美元指數震盪走弱。
(作者為國聯民生證券研究所首席宏觀分析師)