金融觀察/全球資產配置大變局(下)\席春迎
2026-10-01 05:15:46 大公報
資本重新配置之後,下一個問題自然是:這些資金在哪裏管理,新的資產在哪裏形成,以什麼貨幣交易,又在哪裏完成託管、清算和風險管理?這正是觀察香港首個五年規劃和近期資本市場改革時需要加入的全球背景。
香港近期從上市制度、併購重組、人民幣市場到ETF、REITs、黃金和金融基礎設施進行的一系列改革。如果分開看,似乎只是不同監管機構的政策調整;如果放在全球資產重新配置的大背景下看,則可以看到一條更加清楚的主線:香港正在嘗試從傳統的融資和交易中心,進一步向全球資產配置平台轉型。
筆者認為,這可能是香港未來五年國際金融中心建設最值得關注的變化。過去香港最重要的功能是連接內地與世界,未來如果要進一步成為「超級增值人」,就不能滿足於讓資本經過香港,而要爭取讓資本在香港配置、讓資產在香港定價、讓財富在香港管理,並最終形成資金、資產和產業相互促進的資本循環。
國際金融中心之間的競爭,本質上從來不只是交易所之間的競爭。紐約的優勢不僅在紐交所和納斯達克,而在美元、美國國債、全球最大的股票市場、資產管理機構、投行和風險資本共同構成的金融生態;倫敦的價值也不僅是證券交易,而在外匯、保險、貴金屬、大宗商品、資產管理和國際法律服務形成的綜合體系。
香港過去最大的優勢,是同時連接內地經濟、國際資本和全球金融規則。這一優勢並沒有因為地緣政治和全球金融格局變化而失去價值,反而可能在全球資本重新尋找配置方向的時候變得更加重要。
一方面,高利率、通脹和財政壓力促使全球長期資本重新考慮黃金、債券和其他財富保存工具;另一方面,人工智能(AI)、機器人、生物科技、新能源和先進製造正在形成新的投資需求,全球資本仍然需要尋找能夠創造生產率和現金流的優質股權。香港恰恰位於這兩類需求的交匯點:向外連接全球銀行、資產管理公司、家族辦公室和機構投資者,向內連接內地龐大的企業體系、科技創新和人民幣資產。
從「資金池」走向「資產池」
因此,香港這一輪真正值得爭取的,是把境內外的資金與資產在香港重新組織起來。首個五年規劃明確提出深化與內地和海外市場融合,進一步發揮香港助內地企業和資本「走出去」、國際資本「引進來」的功能,同時提高股票和債券市場的深度、廣度和流動性。如果這些功能能夠進一步延伸到資產管理、財富管理和風險管理,香港的角色就會從跨境資本通道升級為全球資產配置節點。
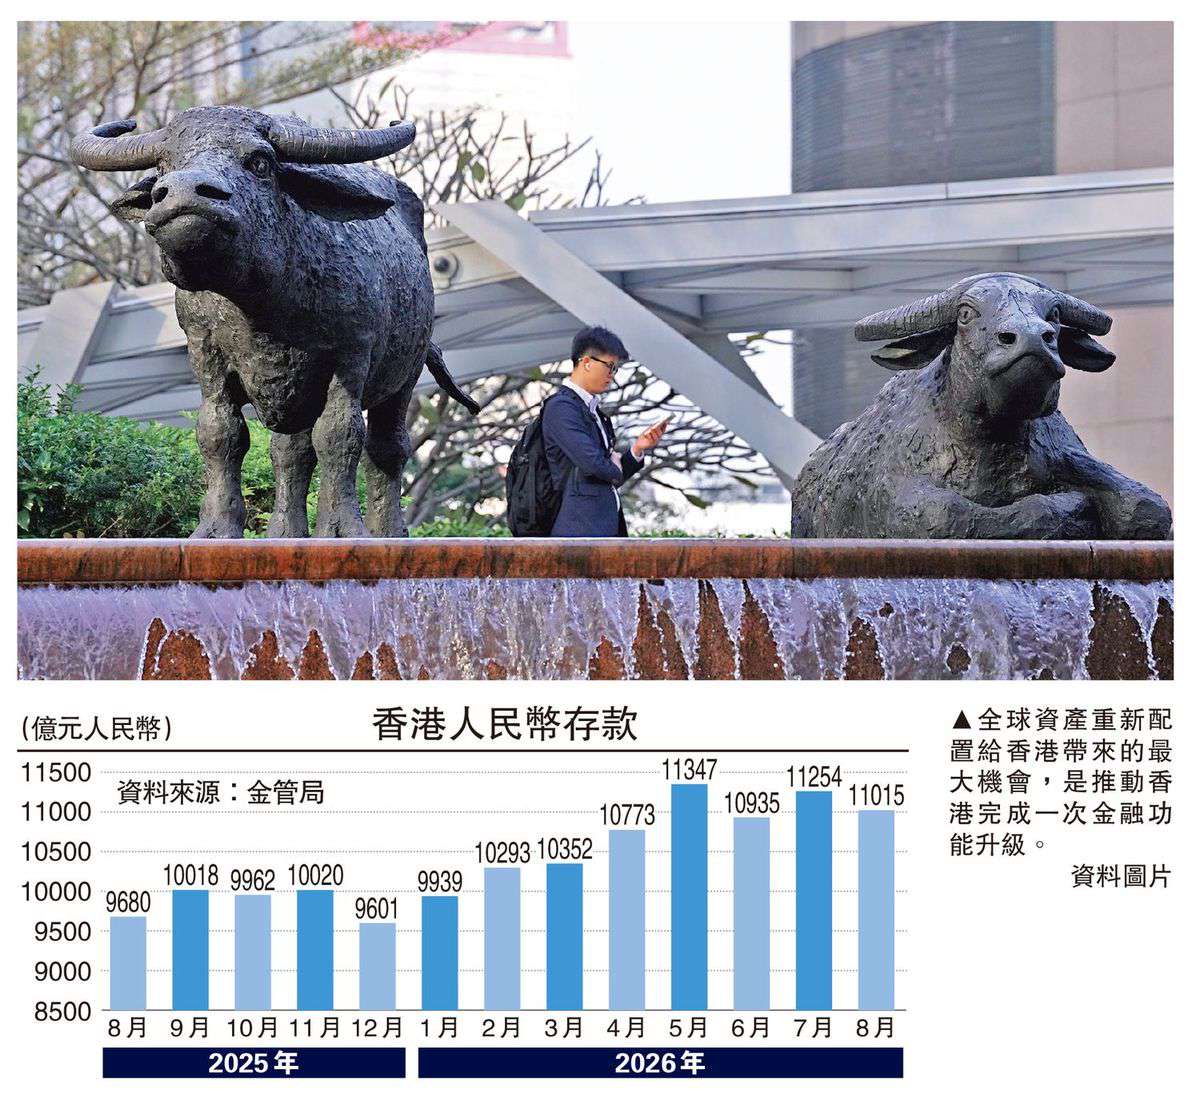
在這一輪改革中,筆者尤其關注人民幣國際化。香港長期擁有全球最大的離岸人民幣市場,但衡量一個離岸貨幣中心的成熟程度,不能只看擁有多少人民幣存款或者完成多少跨境結算,更重要的是持有人民幣以後能夠投資什麼。因此,近期圍繞人民幣櫃枱、ETF、REITs及更多人民幣計價產品進行的制度建設,不能僅僅理解為增加幾個金融產品。
這可能是人民幣國際化下一階段非常重要的一步。國際投資者願意長期持有一種貨幣,除了相信其購買力,還必須能夠方便地找到以這種貨幣計價的優質資產,並且能夠進行交易、融資、套期保值和風險管理。只有當離岸人民幣從龐大的「資金池」進一步發展成豐富的「資產池」,人民幣國際化才會從貿易和支付層面更加深入地進入全球資產配置體系。
全球資本重新配置還有一個基本前提:資金最終必須找到值得投資的資產。因此,國際金融中心之間的競爭,表面上是爭奪資金,最終卻一定會變成爭奪優質資產。這也是為什麼香港最近的併購重組和分拆上市改革尤其值得重視。
2018年以來,香港從同股不同權、18A和第二上市,到18C、FINI、科企專線和保密遞表,大量制度創新解決的是新經濟企業如何進入資本市場。現在改革正在進入第二階段。過去重點解決「什麼企業可以上市」和「企業怎樣上市」,未來則愈來愈需要解決「上市以後怎樣繼續做大」。併購、重組和分拆制度改革,實際上意味着香港正在從上市制度進一步走向資本形成制度。
上述變化與全球資產配置有直接關係。國際資金真正需要的不是更多股票代碼,而是能夠持續創造利潤和現金流的企業。如果一家企業上市以後長期缺乏增長、成交稀少、沒有研究覆蓋,也無法利用上市平台進行再融資和產業併購,那麼即使香港擁有更多上市公司,也未必能夠形成更多真正具有全球吸引力的資產。
由「聯繫人」轉型「增值人」
香港爭奪全球資本的前提,是不斷創造值得全球資本長期持有的香港資產。這也讓我們可以重新理解香港「超級聯繫人」與「超級增值人」的關係。
「超級聯繫人」解決的是連接問題。國際資本通過香港進入內地,內地企業通過香港連接國際市場,這一功能仍然不可替代。但連接本身主要解決資金和資產如何相遇;真正的「增值」,則發生在相遇之後。
如果香港能發現優質企業,通過資本市場完成融資和價格發現,再通過併購、重組和產業整合提高企業價值,同時利用基金、ETF、REITs、債券、黃金和衍生品等工具,讓不同風險偏好的全球投資者參與其中,就會形成資產創造、交易、管理和再投資的完整循環。這才是「超級增值人」在金融領域更加實質性的含義。
首個五年規劃帶來的另一個重要變化,是資本市場改革開始從過去相對分散的政策調整,逐漸形成「規劃─施政─監管行動─交易所規則─評估」的政策鏈。
但這裏必須守住香港最重要的制度邊界:五年規劃不是把資本市場行政化,政府也不能替市場決定哪家公司值多少錢。香港最重要的優勢仍然是法治、自由資本流動、國際規則和市場定價,規劃的作用應該是提高制度供給和基礎設施效率,而不是代替市場配置資本。
「有為政府」結合「有效市場」
香港真正需要探索的,是「有為政府」與「有效市場」之間更加成熟的結合。政府把路修好,市場決定誰跑得更快;制度降低資本形成的摩擦,企業則必須用盈利和現金流證明自身價值。這應該是香港金融市場長期競爭力的基礎。
面對本輪全球資產重新配置,筆者認為香港真正應該爭取的不能只是「更多資金流入香港」。資金流入當然重要,但資金本身具有高度流動性,如果香港只有資金而沒有足夠豐富的資產,只有IPO而沒有上市後的資本循環,只有人民幣存款而沒有人民幣資產,只有黃金交易而缺乏完整的清算、託管和風險管理體系,那麼資金最終仍然可能流向其他市場。
香港真正應該建立的,是一個讓資本願意長期留下來的完整生態:人民幣從結算貨幣進一步成為投資貨幣,互聯互通從股票擴展到更加豐富的資產類別,上市公司能夠通過併購和再融資持續成長,國際資產管理機構和家族辦公室能夠在香港完成全球和亞洲資產配置。如果這些環節能夠形成閉環,香港國際金融中心的角色就會發生質的變化。
過去很多企業最關心的是能不能上市,未來更重要的問題將是上市以後能不能利用這個平台整合產業、吸引資本、擴大收入和利潤,從十億市值成長為百億甚至更大的企業。上市本身更像是一種生產資料,真正決定企業長期價值的,是企業能否利用這項生產資料持續創造新的產業價值。
全球資產重新配置給香港帶來的最大機會,因此並不是簡單承接一輪國際資金流入,而是推動香港完成一次金融功能升級:從資金通道走向資產配置平台,從「超級聯繫人」走向「超級增值人」,從幫助資本跨境流動進一步走向組織資本、發現價值和創造價值。
如果香港首個五年規劃能夠把人民幣國際化、互聯互通、資本市場改革、資產管理、財富管理和金融基礎設施真正連接起來,香港未來爭取的就不只是國際金融中心排名中的一個位置,而是在全球資本重新尋找方向的過程中,成為連接中國、亞洲和世界的重要資產配置樞紐。
全球資本正在重新尋找財富的錨,而香港真正需要抓住的,是這場重新配置背後的資本配置權、資產定價權和價值創造權。(上篇刊於9月26日B3版)
(作者為香港中小上市公司協會主席)