財語陸/豐盛生活轉型增毛利 中線可吸納\陳永陸
2026-10-02 05:15:38 大公報
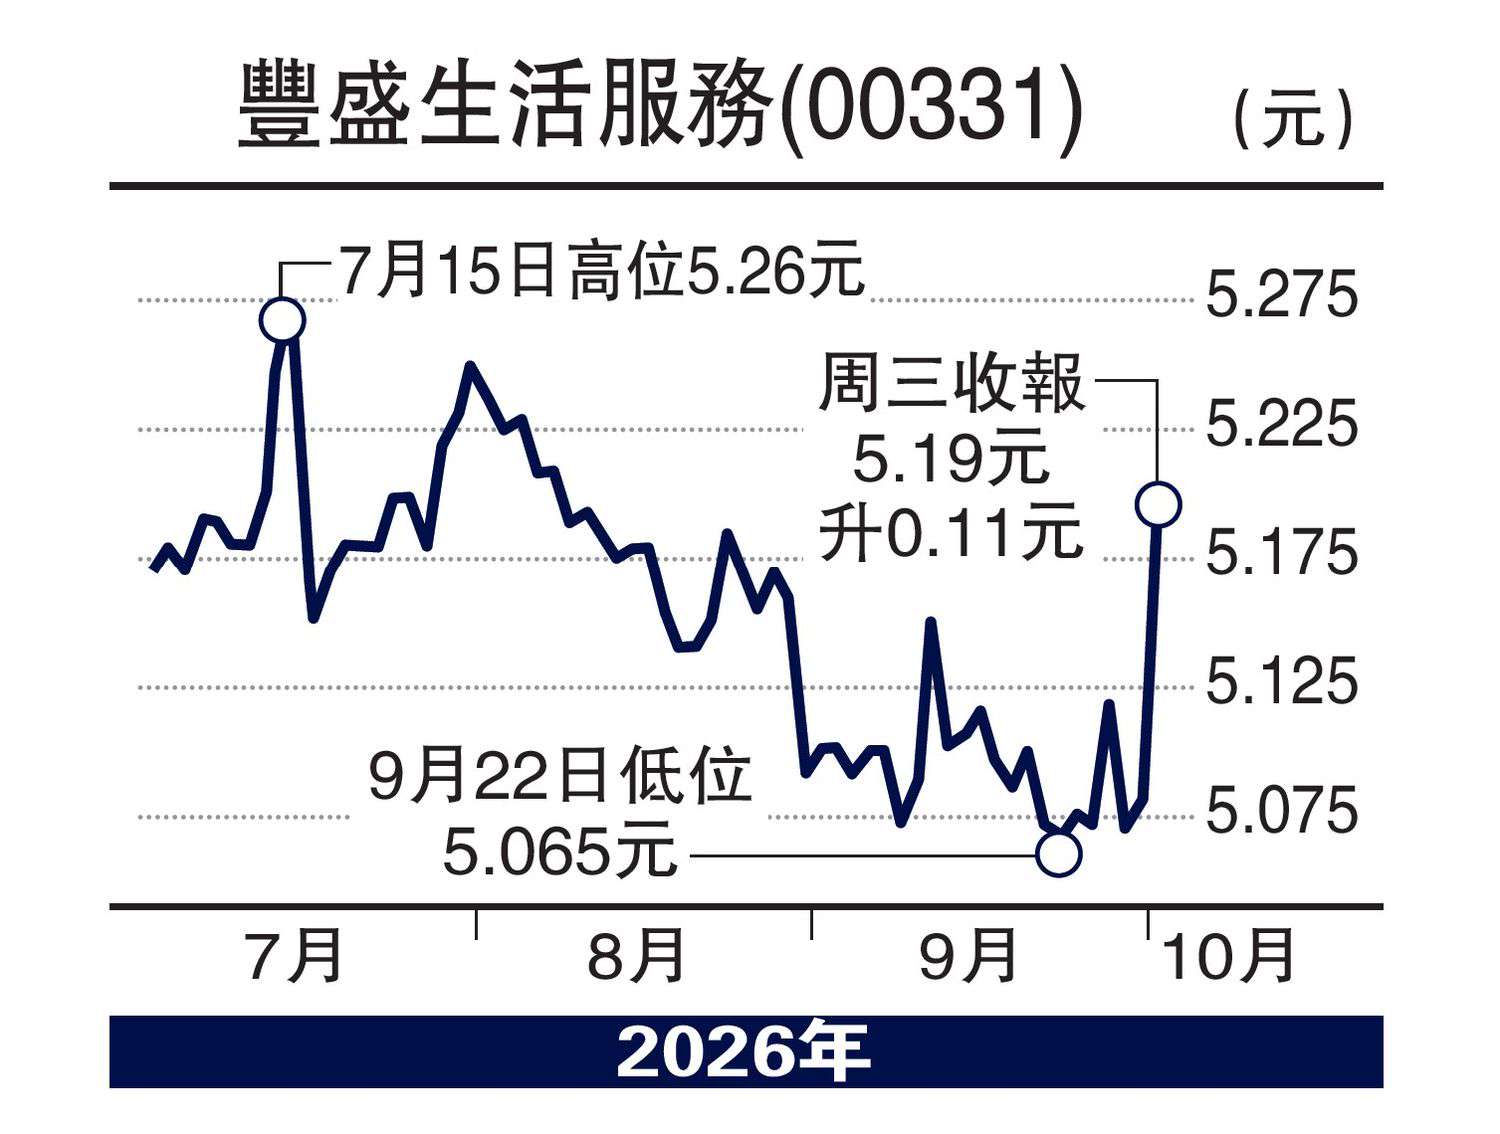
豐盛生活服務(00331)最新公布2026財政年度業績,期內收入79.34億元,按年跌2.8%;股東應佔溢利4.182億元,跌7.7%。數字乍看偏軟,但拆開板塊清晰可見,受影響原因是周期性工程回調,惟經常性服務持續穩健發展,公司反而正在結構轉型,並非基本面轉差,何況毛利率由12.9%改善至13.1%,顯示組合質素正在改善中。
期內,物業資產管理收入升3%至7.2億元,溢利貢獻約9390萬元,升近4%,主要來自新住宅樓宇合約。配套服務已佔集團收入約61%,收入升1.9%至48.26億元,溢利微升1%至2.31億元。當中環保業務收入大增35%,保安及禮賓升10%,保險顧問升12%,工程技術升6%,足以抵銷環衞政府清潔合約減少的壓力。值得留意是,集團正把資源由低毛利環衞,轉向製冷機更換、商業樓宇翻新、電動車充電及活動保安等高增值項目。
未來3年收入能見度高
事實上,期內受機電工程拖累,收入跌12%至23.89億元,溢利跌約28%。主因是期內屯門住宅、中環政府樓宇及杭州項目接近完工,貢獻自然回落,加上加路連山道區域法院及天水圍街市等項目延誤。不過,此業務未完成合約期內亦大升26%至81億元,全年新約及續約大約35億元,且約68%來自房委會、房協、機管局及市建局等公營客戶,質量較高。集團整體未完成合約增3%至150億元,合約總額235億元,新獲合約約70億元,為往後2至3年收入提供清晰可見度。
此外,集團在綠色轉型值得留意,期內取得北都相關機電合約約23億元,並盯緊約161億元潛在標書;未來10年房屋供應、北環線、機場城市、澳門賭場翻新及大灣區項目,將同時拉動物管、環衞、保安與機電需求。香港2050碳中和目標下,樓宇節能改造及停車場充電設施亦已成為實質訂單,環保分部已完成及在建充電項目33個、覆蓋逾6400個車位。管理層亦以併購補足版圖,包括收購北京新域及入股家域控股,為跨境保險打開空間。
近期大市再度波動,集團經常性生活服務穩步擴張、合約儲備創新高、資產負債表淨現金,再疊加穩定高息,其同時具備防守與北都長周期故事,而盈利基數亦有望見底回升,中線看好,建議可吸納並持有。
(作者為獨立股評人)