悠閒理財/港元拆息料升 選用定按免利率波動
2026-10-04 05:15:26 大公報
美國重啟加息周期,雖然本港銀行按兵不動,未有跟隨加息,但市場預期若美國年底前再加息,港元拆息將進一步上升,銀行仍有機會上調最優惠利率(P)。在港息或跟升下,定息按揭可鎖定低息,有助穩定供款、方便預算,近期深受置業人士歡迎。另一方面,中銀近日亦宣布推出「特優先P後H」按揭計劃,首兩年或三年實際按息低見2.68厘,為置業人士提供定按以外的低息新選擇。在加息陰霾下,置業人士該如何選擇合適的按揭計劃?/大公報記者 邵淑芬
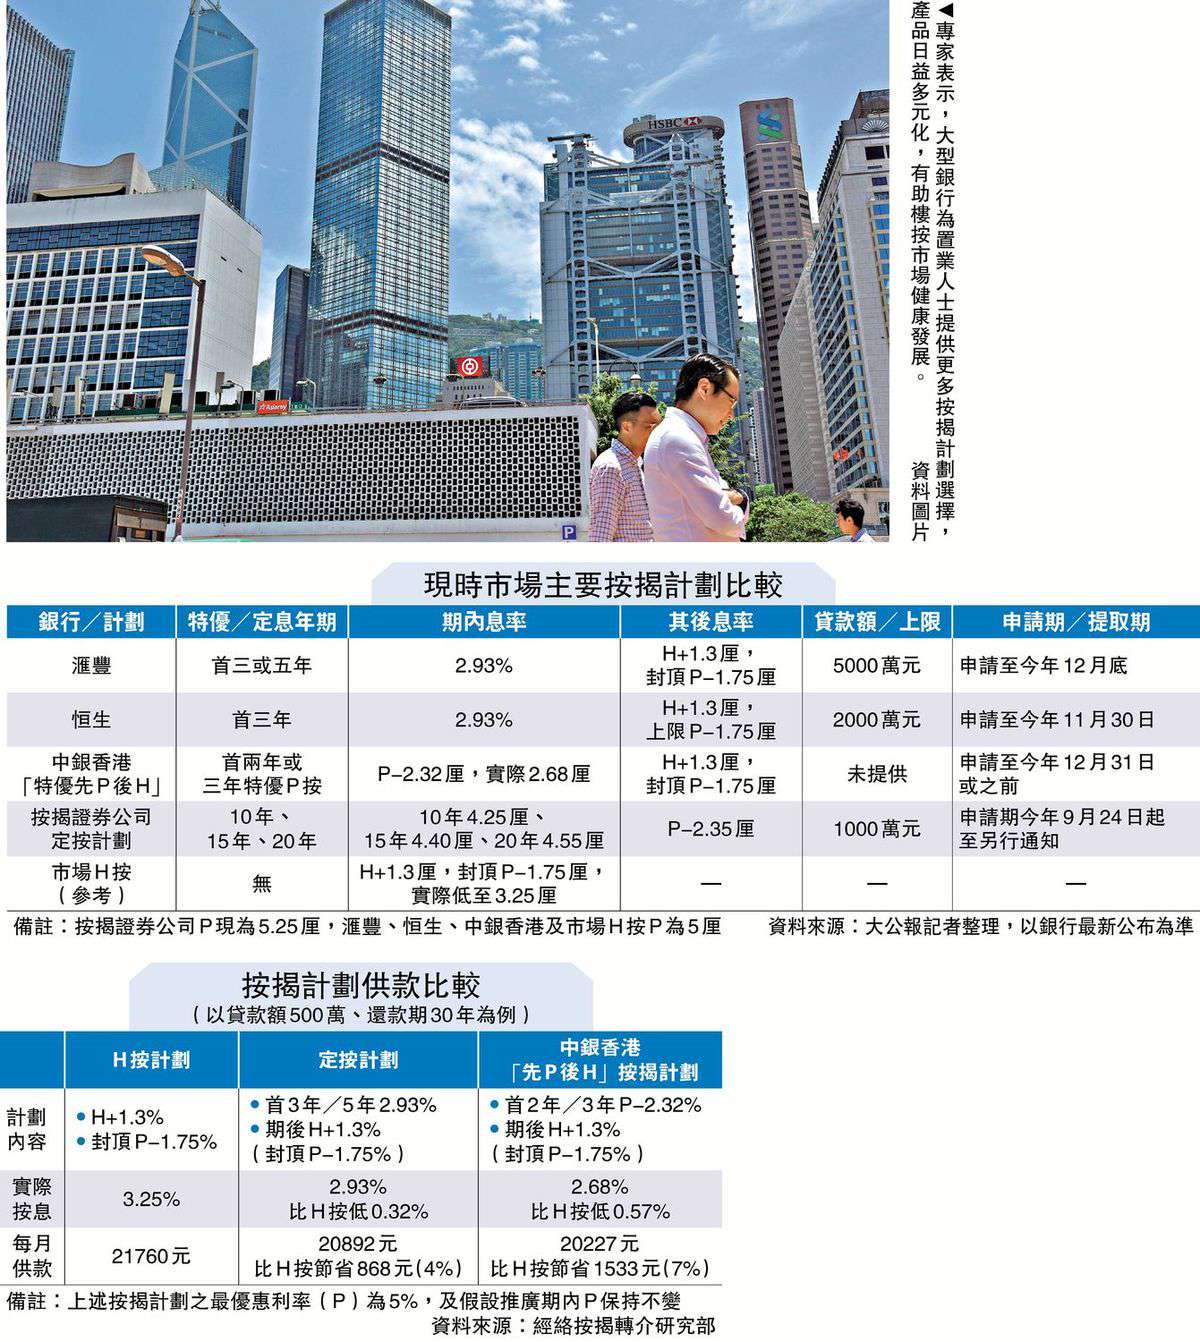
中銀香港宣布推出「特優先P後H」按揭計劃,客戶可選首兩年或三年特優P按,年利率P減2.32厘,以P=5%計實際2.68厘;期滿後轉為H加1.3厘,封頂P減1.75厘。計劃適用於一、二手私宅買賣、物業套現、轉按及加按,須於2026年12月31日或之前申請,並於2026年11月1日至2027年4月30日提取,同時提供現金回贈。
定按方面,現時市場上有提供定息按揭計劃的機構有滙豐、恒生及按揭證券公司,但銀行與按揭證券公司計劃各有側重。銀行方面,滙豐提供首三或五年定息2.93%,鎖定期後息率低至H+1.3%、封頂P-1.75厘(P=5%),申請至今年12月底,貸款上限5000萬元。而恒生首三年定息2.93%,申請至今年11月30日,貸款100萬至2000萬元,其後P-1.75厘(P=5%)。兩者3年定息率、定息後息率及提取限期一致,但恒生僅提供3年期定息、申請早一個月結束、上限較低。
定按貸款上限有別
至於按揭證券公司定按計劃則提供較長年期計劃,分別提供10年、15年及20年定息,息率分別4.25%、4.40%及4.55%,定息期後浮息P-2.35厘(P=5.25%),每宗住宅按揭上限1000萬元,申請期由2026年9月24日起至另行通知,提取期為遞交申請後兩個月內,提前還款罰款首三年3%、2%、1%。比較之下,按證計劃定息期長達10至20年,適合極度害怕利率風險、希望超長期鎖息的用家;但息率4.25%至4.55%,遠高於銀行首三至五年定按的2.93%,貸款上限1000萬元亦低於滙豐5000萬元及恒生2000萬元。銀行定按則以低息短期鎖息取勝,適合一般置業人士。
慳息方面,以貸款500萬元、30年期計,H按封頂3.25厘月供21760元;定息2.93%月供20892元,省868元或4%,每月利息減約1333元或9.8%。而中銀「先P後H」息率2.68厘,月供20227元,較H按封頂省1533元或7%。每100萬元,2.93%定按較現H按封頂月供減約174元;若P加0.25厘,H按實際升至3.5%,每100萬元月供約4490元,較加息前多約138元,定按2.93%則較加息後H按月供減312元。
中銀「先P後H」具競爭力
中原按揭董事總經理王美鳳指,中銀新計劃實際按息2.68%,低於定按2.93%達0.25厘,亦低於H按3.25%達0.57厘,讓供樓人士即時享有更低息。她分析,年內加息幅度料僅0.125至0.25厘,即使加P,新計劃P按息僅由2.68%升至2.805%至2.93%,仍低於H按及有可能低於定按,故具吸引力。
經絡按揭轉介首席副總裁曹德明說,早前兩間大型銀行續推定按,現中銀推「先P後H」,為置業人士提供更多選擇,產品日益多元化,有助樓按市場健康發展。他指市場料美國年內仍可能加息,屆時港銀或輕微上調P0.125厘。即使如此,新計劃實際按息升至2.805厘,仍低於H按及定按。
星之谷按揭轉介行政總裁莊錦輝指出,中銀計劃實際息口2.68%,較2.93%定按低,惟市場預期港銀加P,故對新計劃有保留,建議選定息計劃才起到防加息作用。他指市場預期港銀年底加一次P、明年再加一次,若累計加幅達0.25%,先P後H優勢將被抹平,客戶並要承受罰息期內P續升風險,除非預計加息周期不會加多於0.25%,否則選用先P後H未必着數。