股海篩選/AI材料供不應求 建滔積層板受惠價量齊升\徐 歡
2026-10-06 05:15:34 大公報
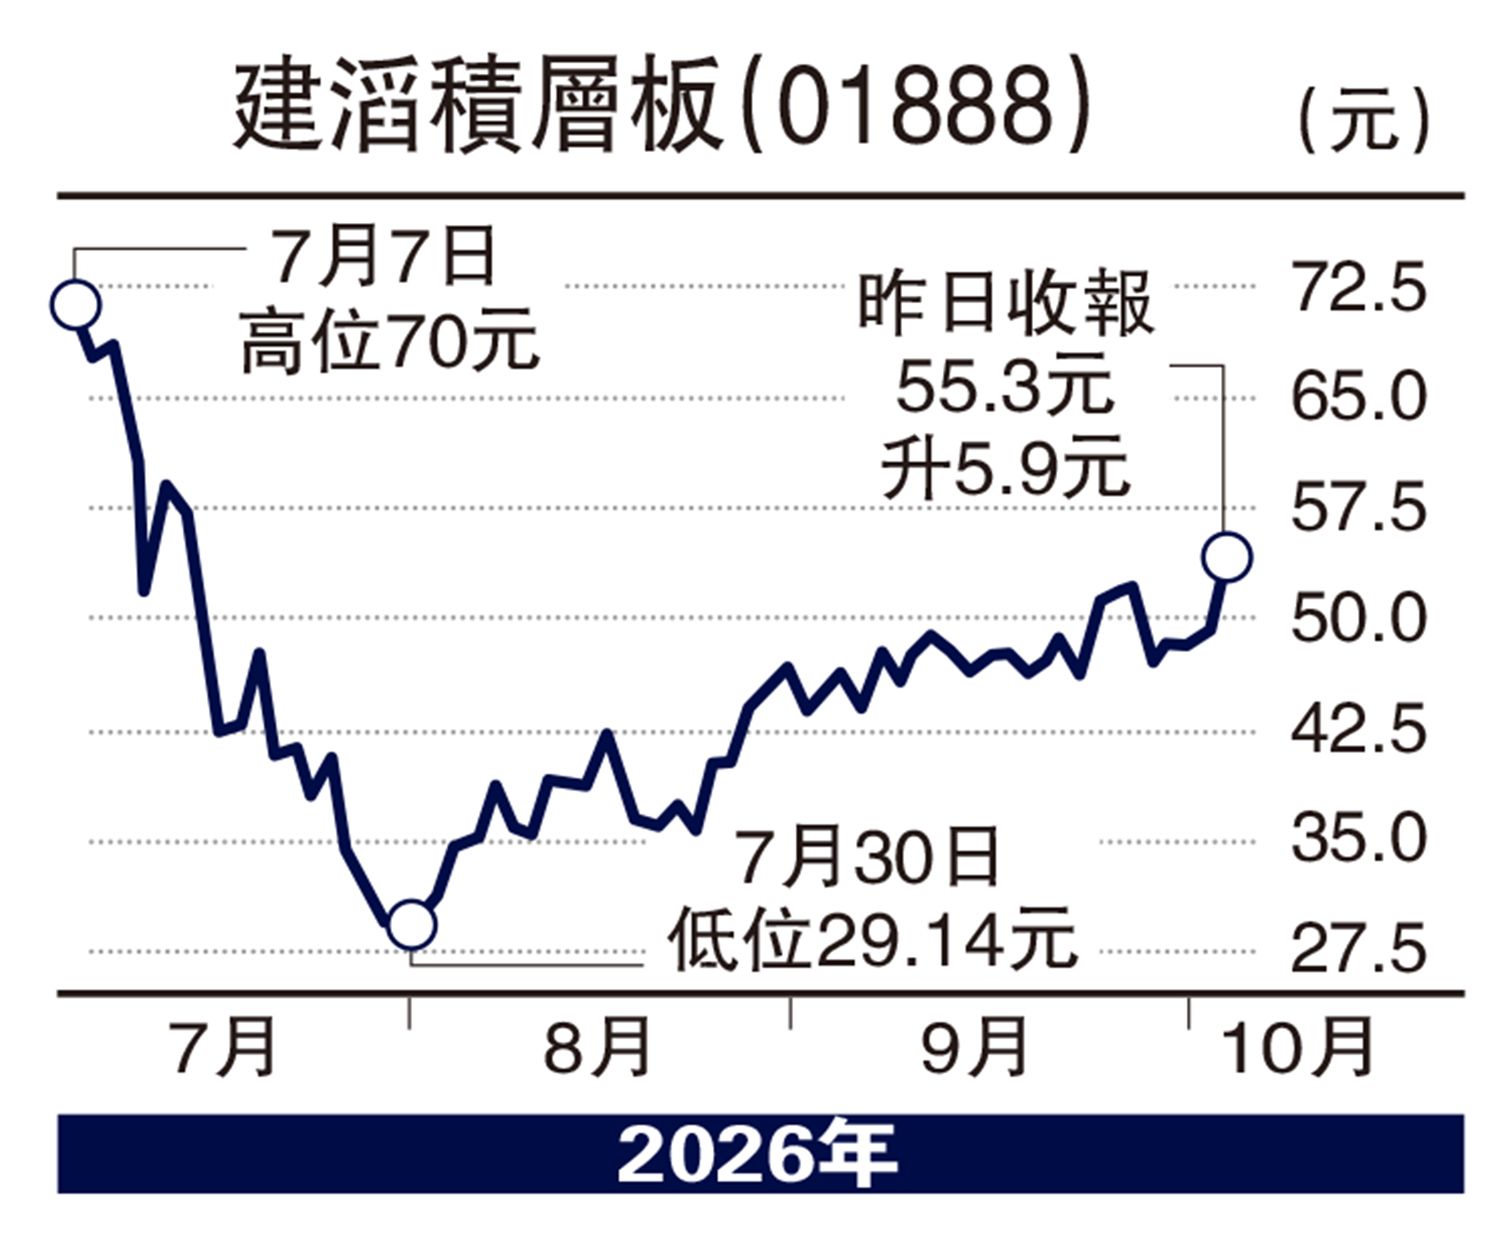
人工智能(AI)投資熱潮,正由芯片及伺服器延伸至上游電子材料。當市場聚焦算力擴張,覆銅面板、玻璃纖維布及銅箔的供應瓶頸,已成為另一條盈利主線。建滔積層板(01888)兼具原材料配套與規模優勢,有望在這輪升級周期中,同時享受加價及市佔率提升的紅利。
本輪景氣與傳統電子需求復甦有所不同。AI伺服器及高速網絡對信號損耗、耐熱性及穩定性的要求提高,帶動高階材料需求,也促使廠商將產能轉向高端產品,令部分傳統玻纖布供應收緊。因此,缺貨並非只局限於少數尖端規格,而是逐步傳導至更廣泛的覆銅面板市場,擴大企業提價空間。
建滔積層板的優勢,在於擁有玻纖紗、玻纖布、銅箔及樹脂等上游配套。對依賴外購材料的同業而言,缺貨意味着成本上升,甚至影響交付;建滔則可透過內部供應維持生產,並承接客戶轉移的訂單。垂直整合的價值,因而由成本控制進一步延伸至供貨能力及客戶黏性。
最新業績已反映這項優勢。今年上半年,公司收入約149億元,按年增長55%;股東應佔溢利約28.9億元,增長209%。覆銅面板出貨量增加14%,顯示增長兼具銷量與價格支持。盈利增幅顯著高於收入,亦反映產品加價及結構改善,正轉化為利潤率提升。
短缺情況料延續至明年
摩根大通預期,玻纖布短缺至少延續至2027年,並看好公司擴充織布產能及發展高階銅箔業務。由於新增產能投產、高階材料的客戶認證及良率提升均需時間,短期供應難以迅速填補缺口。在AI需求持續增長的支持下,本輪景氣周期有望較過往更為持久。
筆者認為,建滔積層板能否將這輪景氣轉化為持續增長,關鍵在於高端產品的突破。HVLP高階銅箔的客戶認證,以及新產能的良率與訂單承接情況,將影響其在AI材料供應鏈中的地位。
隨着同業新增產能陸續投產,供求緊張或逐步緩解,公司需要透過產品升級及市佔率提升,延續盈利增長。當前公司的重估已有業績改善及垂直整合優勢作支撐,下一步則要看高端業務能否持續貢獻盈利。若出貨增長與產品組合改善得以延續,將有助提升盈利的穩定性,為估值進一步上調提供支持。惟股價經市場追捧後,亦須衡量現有估值已反映多少增長預期,部署宜保留安全邊際。
(作者為獨立股評人)