毛語倫比/北美業務拖累 百事宜觀望\毛君豪
2026-10-10 05:15:43 大公報
百事可樂(PEP.US)正處於關鍵轉折點。一方面,旗下飲料與零食品牌、國際市場布局及龐大的配送網絡,仍提供穩固業務基礎。另一方面,北美消費者對價格愈趨敏感,公司必須證明其定價策略和產品調整能重新帶動銷量。
業績方面,百事公司第三季度營收達252.7億美元,按年增長5.6%,高於市場預期;調整後每股盈餘為2.34美元,也優於預估的2.29美元。有機銷售額增長3.1%,主要受國際市場帶動,其中歐洲、中東及非洲地區增長強勁,亞太食品業務的銷量亦表現突出。相較之下,北美業務復甦仍不如預期。北美食品與飲料、有機收入均略為下滑,雖然零食銷量和市場佔有率有所改善,但降價促銷未能充分刺激需求,且侵蝕利潤率。原料、營運及行銷成本上升,也為獲利帶來壓力;關稅退款與成本節省則對營業利潤帶來部分支持。
面對消費者支出趨於謹慎,以及市場偏好較少加工食品的趨勢,百事將加快推出高蛋白、高纖維及零糖產品,並持續檢視定價與成本。公司預計全年有機收入增長約3%,但將核心每股盈餘增長指引下調至1%至2%,反映北美市場挑戰仍大。整體而言,季度業績優於預期,然而成長動能主要來自海外,北美能否改善將是後續關鍵。
銷售復甦遲緩 成本上升
海外發展則提供另一條增長線索。百事計劃未來五年向哥倫比亞投資10億美元,擴大生產、強化配送網絡,並深化與當地農業供應鏈合作。
整體而言,百事擁有廣泛品牌組合與國際市場基礎,仍具一定韌性;然而,成熟市場的價格敏感、北美銷售復甦遲緩與成本上升,正考驗其成長品質。接下來的財報不只要回答公司賺了多少,更要證明它能否在維持定價能力的同時重新擴大銷量。
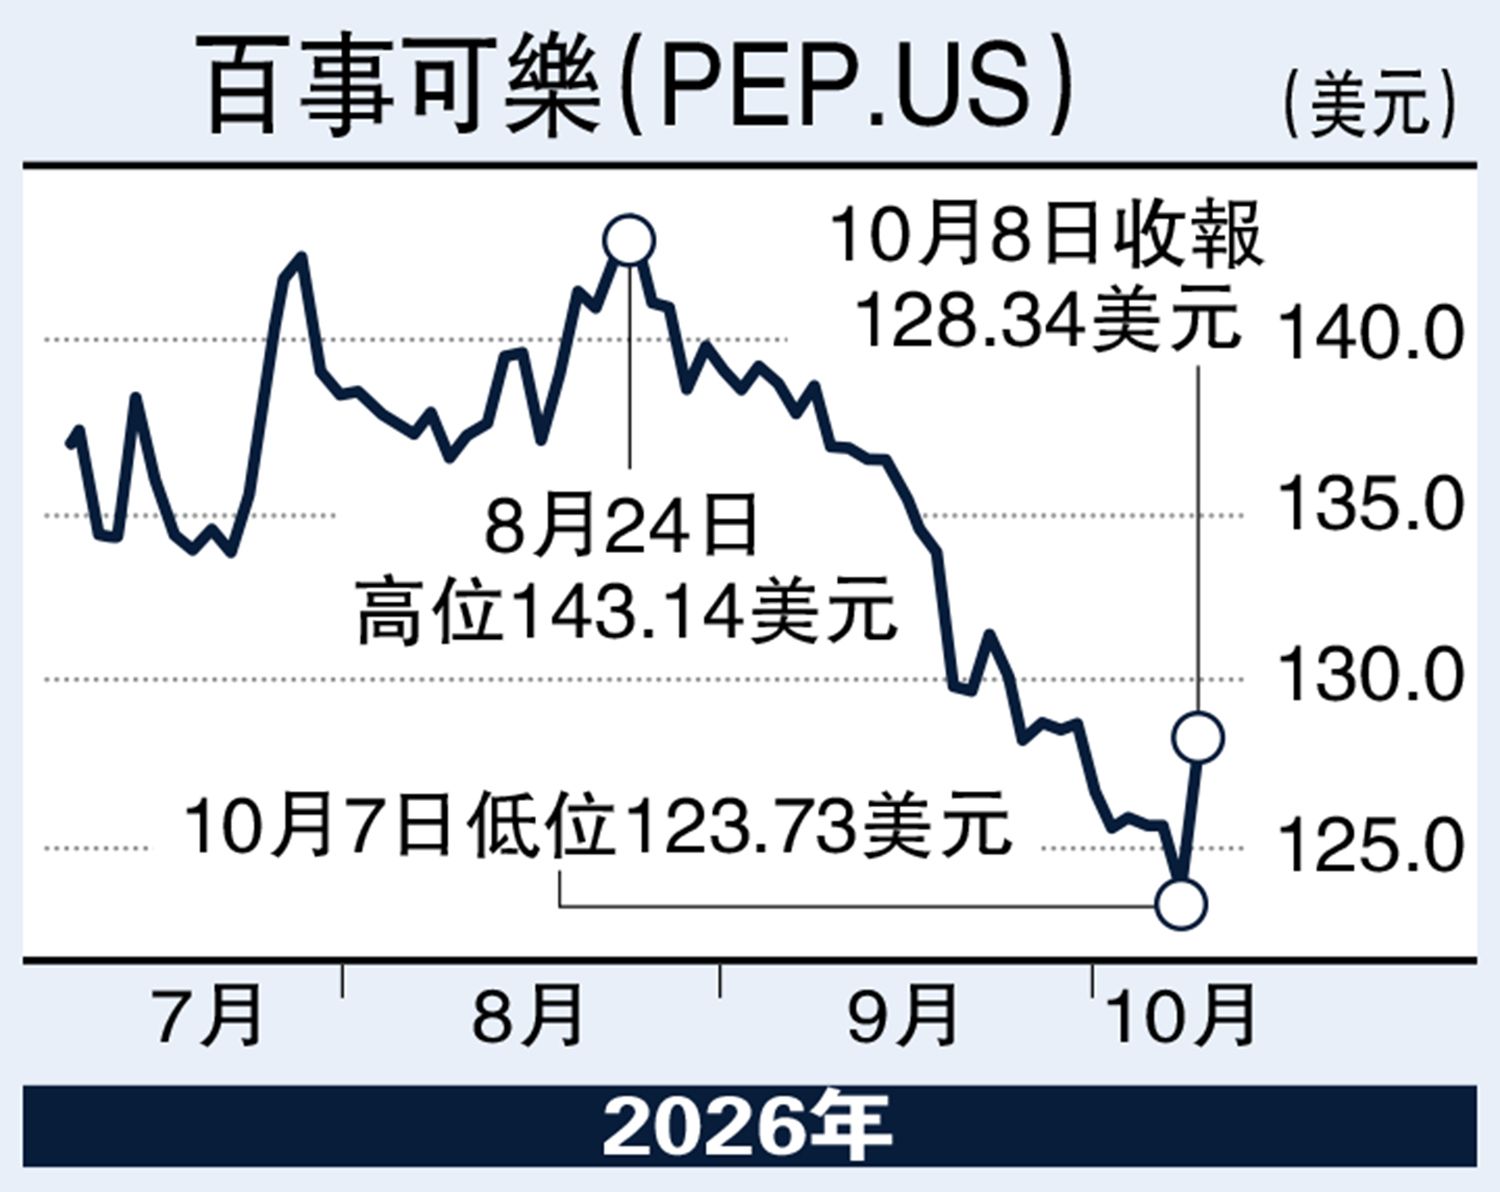
股價方面,今年已顯著回落,並接近52周低位,反映市場對北美增長、成本壓力及策略方向的憂慮。不過,股價疲弱可能已反映部分利空。但單看低估值不足以構成投資理由,後續銷量、利潤率及管理層展望同樣重要。
(作者為富途證券高級策略師,證監會持牌人士,並無持有上述股份)