經濟把脈/美就業降溫 聯儲本月料不加息\姜兆華
2026-10-10 05:15:52 大公報
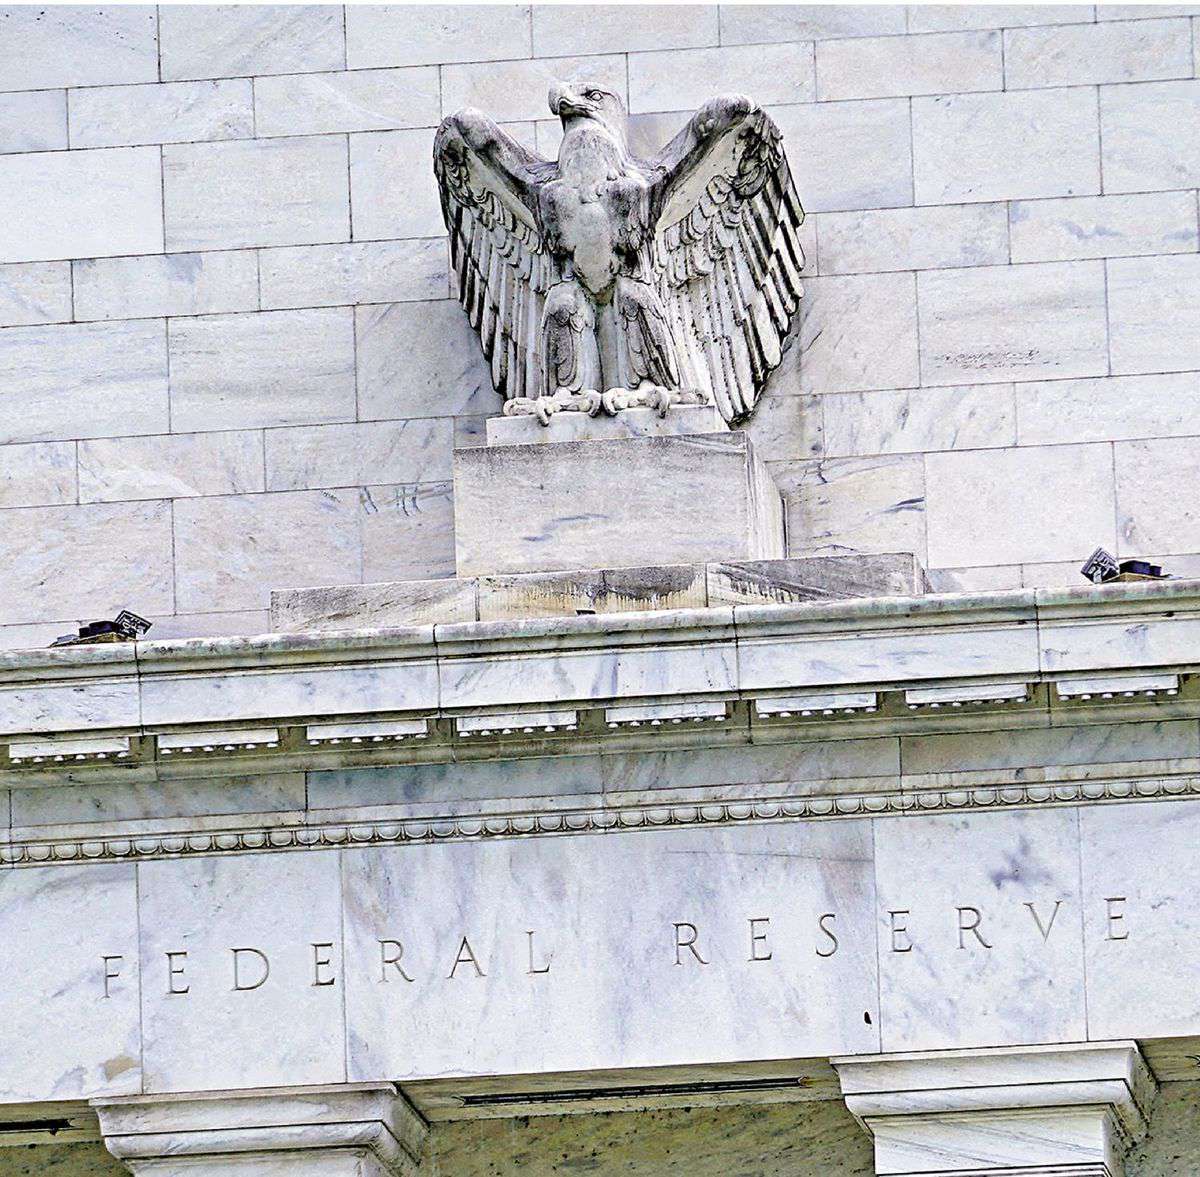
9月16日,美聯儲宣布將聯邦基金利率目標區間上調0.25厘,引發市場廣泛關注。自本輪加息啟動以來,美聯儲貨幣政策走向及其對全球經濟、金融市場和中國外貿、匯率、貨幣政策的影響,成為各方關注的重點。
判斷美聯儲會不會繼續加息,關鍵要看美國經濟增長、物價穩定和就業市場三大目標的平衡情況。當通脹率明顯高於2%的控制目標,美聯儲就會考慮加息;通過加息提高資金借貸成本,抑制過熱的投資消費需求。
從最新數據看,美國勞動力市場熱度已經開始下降。9月新增非農就業人數明顯走弱,僅2.9萬人,失業率上升至4.2%,薪資同比增速也出現放緩,這意味着由薪資驅動的通脹上行壓力正在逐步緩解。通脹方面,雖然整體價格水平仍高於美聯儲2%控制目標,但環比漲幅已經出現邊際回落的跡象。
受就業降溫、通脹放緩的影響,市場對短期再次加息的預期明顯減弱,美聯儲在10月議息會議大概率還會維持當前利率水平保持不變。不過,由於美國當前消費者物價指數(CPI)仍然高出2%目標達1.4個百分點,後續是否繼續加息,主要取決於CPI及就業數據的變化:如果10月、11月CPI數據再度走高、就業市場重新回暖,美聯儲12月很可能再次加息;反之,如果通脹持續回落、就業繼續走弱,年內繼續加息的可能性就不大。
事實上,美聯儲加息本質上是一把「雙刃劍」:它既能給通脹降溫,也可為經濟增長減速。其傳導路徑主要通過提高銀行存貸款利率,提高居民、企業和政府三個層面的借貸資金成本。
一是居民借貸成本上升。加息會導致居民個人房貸、消費貸款利息上升,居民借貸成本相應增加,居民可用於消費支出的「活錢」變少,抑制購買住房、大額耐用品的消費需求,居民消費意願逐步回落。
二是企業融資成本抬升。美聯儲加息,增加企業融資利息支出,企業經營利潤承壓;企業會放緩擴產、降低設備投資,減少用工和薪資增長計劃,企業會主動控制漲薪及擴大投資。
三是政府端融資成本上升。絕大多數國家都存在巨額政府債務,利率上行後,政府付息壓力加大,財政負擔會明顯加重,一定程度上抑制政府投資,倒逼政府壓縮財政開支。
同時,美聯儲提高存款利率也會帶來資金的虹吸效應,國際資本加速流入美國,國內消費者更加願意把錢存進銀行,獲取較高利息收入,流通中的貨幣自然就會減少。
總的來說,如果美國經濟韌性較強、就業沒有明顯惡化,加息可能導致經濟增長放緩和資產價格重估;但如果高利率維持時間過長,也可能增加企業違約,房地產下行等信用風險。
值得注意的是,美聯儲加息,本質上會推高美元資產收益率,帶動美元升值、人民幣相對貶值。從進出口層面看,人民幣適度貶值會降低中國出口商品以外幣計價的價格,有利出口產品競爭力,擴大出口,帶來更多美元回款,促進貿易順差擴大,外匯收入增加。
但同時也應看到,美元走強也會吸引全球更多的國際游資回流美國。跨境資本外流必然會減少中國外匯儲備。因此美聯儲加息對中國進出口產生非對稱的對沖效應:一方面人民幣相對貶值帶來出口增加、美元回款增多的利好;另一方面資本外流帶來的美元外匯儲備減少的利空,美元進出「水管」同時開閥,相互抵銷一部分影響。
中國幣策堅持「以我為主」
為什麼美聯儲加息之後,歐洲國家央行大多選擇跟進加息策略,而中國卻沒有跟隨加息呢?一國究竟選擇加息還是降息,最核心的依據是基於本國經濟的基本面,貨幣政策工具運用要與本國經濟形勢相匹配。大家知道,當前歐洲與美國經濟情形很相似,都面臨高通脹、物價持續上漲的壓力,需要通過加息抑制通脹、控制物價過快上漲。
中國面臨的經濟形勢與上述國家有本質的不同,當前中國面臨的主要矛盾依然是供強需弱,有效性需求不足,如果盲目跟進美聯儲加息,會進一步抑制國內消費與投資需求,加重經濟增長負擔。因此,中國的貨幣政策還是要堅持「以我為主」,保持人民幣匯率合理均衡水平上的基本穩定,運用降息以及各類貨幣政策工具,創造相對寬鬆的貨幣金融環境,刺激消費、擴大投資、穩定就業。
(作者為山東師範大學特聘教授)