行業觀察/「天網」造福全球 宜共投共建\馮英倫
2026-10-14 05:15:52 大公報
上一篇文章,我們從宇宙的宏觀視角,談到太空蘊藏的資源潛力(詳見10月8日A13)。太空經濟的機遇其實並不遙遠──有一個應用,已經切切實實地改變了地球上數以千萬計人的日常生活,它就是衛星互聯網星座。
大多數關注科技的讀者,應該都聽說過SpaceX的星鏈(Starlink)。過去數年,它已從一個被業界半信半疑的大膽實驗,發展成為全球覆蓋最廣、用戶規模最大的衛星互聯網服務。根據SpaceX於2026年5月向美國證監會(SEC)提交的上市申報文件,截至2026年3月底,星鏈已擁有超過1030萬付費用戶,遍布164個國家、地區和市場;至2026年6月,這個數字進一步攀升至約1200萬。
在軌衛星方面,星鏈目前約有1.07萬顆工作衛星在軌運行,佔全球所有在軌活躍衛星總數的約三分之二。這本身就是一個令人咋舌的數字,也是太空格局在過去短短數年間發生深刻改變的最直觀體現。
星鏈的服務模式,核心是「直接到戶」:用戶只需一台特製的相控陣天線,對着天空架設,即可連接衛星寬頻網絡,無需任何地面光纖或電信鐵塔基建。這種「隨插即用」的體驗,對地廣人稀、地面通訊基建覆蓋不足的地區尤為實用。
但直接到戶的服務模式,對衛星星座的容量和覆蓋密度要求極高,建設成本相應高昂,對消費力較強但地面基建不足的市場最為適合,但對廣大低收入人口聚居的欠發展地區,直接到戶模式的商業可行性,仍有相當距離。
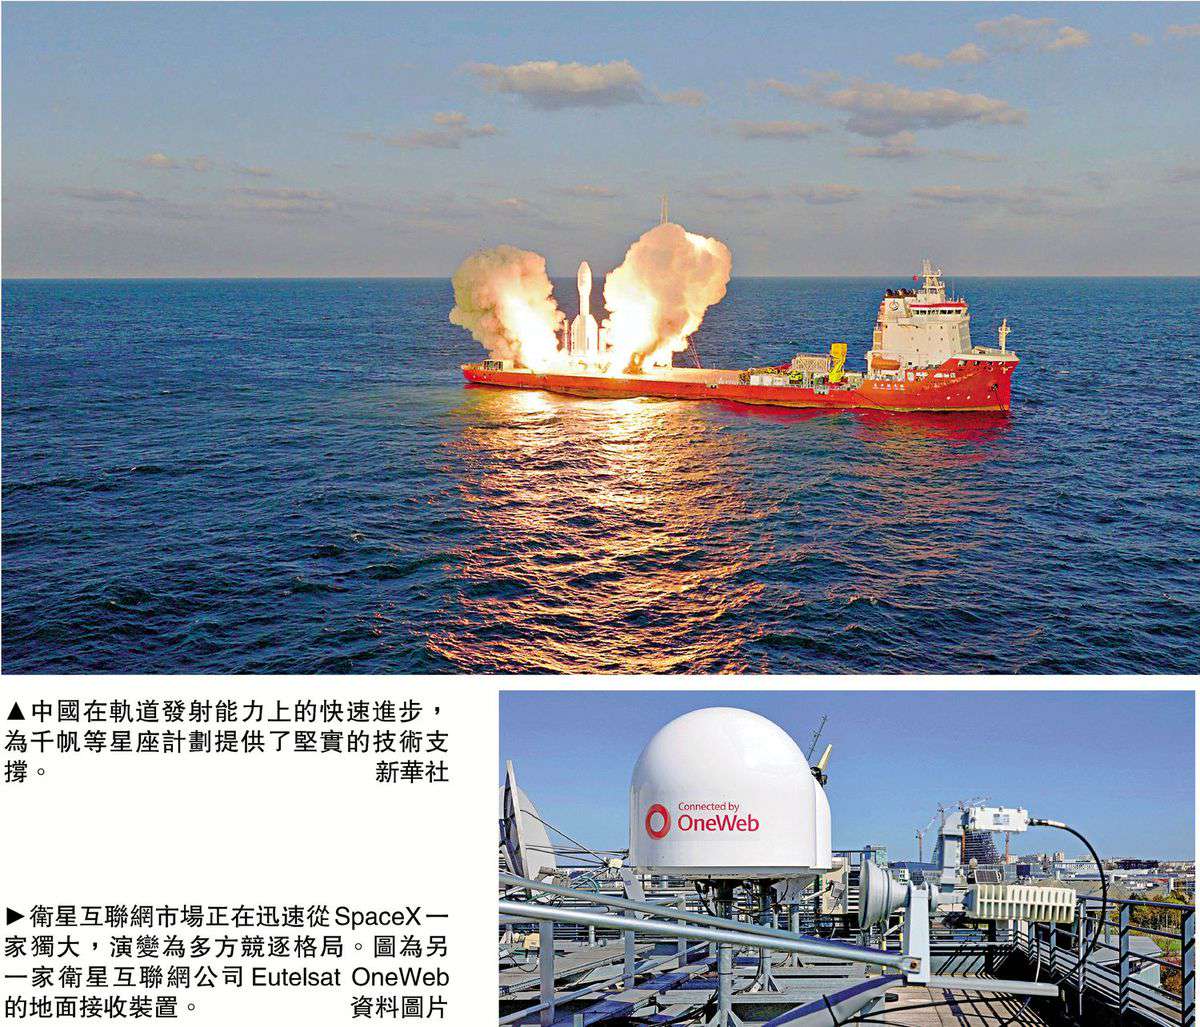
在星鏈之外,另一家頗具代表性的衛星互聯網公司,是曾以「重塑全球互聯網接入」為願景的OneWeb。公司創立初期雄心勃勃,計劃部署數百顆低軌衛星,提供全球覆蓋的寬頻服務。但由於資金鏈斷裂,公司於2020年宣告破產,其後由英國政府與印度Bharti集團聯合接手,方才避免徹底清算。之後,OneWeb經歷了與法國衛星運營商Eutelsat的合併,如今以「Eutelsat OneWeb」的面貌繼續運營。
合併後的Eutelsat OneWeb,目前在軌衛星約650顆,全部部署於約1200公里的低地軌道,提供全球覆蓋。但其商業定位,與星鏈截然不同──Eutelsat OneWeb並不直接面向終端消費者,而是採取純粹的企業對企業(B2B)批發模式,向電信運營商、航空公司、海事機構和政府客戶批售衛星容量,由這些機構再包裝成面向終端用戶的服務。這個定位,使它得以迴避與星鏈在零售市場的正面競爭,並在尋求「非美國」替代方案的政府和電信客戶之間,找到了一個獨特的市場立足點。
Eutelsat OneWeb已成為歐盟「IRIS2」主權衛星星座的核心運營商。IRIS2是歐盟應對戰略自主需求而推動的大型主權星座計劃,目標是為歐盟政府機構和關鍵基礎設施提供不依賴美國服務商的安全連接。Eutelsat已承諾約200億歐元的投資,並向空中巴士訂購了共669顆新一代OneWeb衛星,目標於2027年將在軌衛星數量提升至逾千顆。
在美國方面,電商巨頭亞馬遜的「柯伊伯計劃」(Project Kuiper)亦已在2026年4月進入企業測試階段,在軌衛星逾375顆,第一階段計劃部署3236顆。這個市場正在迅速從SpaceX「一家獨大」,演變為多方競逐的格局。
衛星互聯網的真正歷史意義,或許不在於它能為已連接用戶帶來多快的速度,而在於它能否觸達那些至今仍被排除在互聯網之外的人口。根據國際電信聯盟(ITU)的最新數據,截至2026年,全球仍約有29億人未能連接寬頻互聯網。這個群體,主要聚居於非洲、南亞和東南亞的偏遠和欠發展地區。
有一家衛星互聯網公司,其名字本身就道出了這個使命──O3B,全稱「The Other 3 Billion」(另外三十億人)。這家公司後來被盧森堡衛星運營商SES收購,發展為今天的「SES O3b mPOWER」系統,繼續以服務電信運營商為主,將衛星容量批售給各地電信公司,再延伸至地面網絡難以觸及的偏遠社區。
要理解為何單純依靠地面基建,無法在可見的將來完成這最後的覆蓋缺口,需要先了解現有互聯網基建的架構。地面互聯網是一個龐大的格網(Grid)系統:從海底光纜登陸點,經由城際骨幹光纖和電信鐵塔,到區域分發系統,再到本地基站,最終才抵達個人的手機或電腦終端。這張格網在已發展地區已相當完善,但要將它向偏遠地區延伸,基建投入極為龐大。世界銀行估算,僅僅是要將地面格網擴展至覆蓋非洲大部分人口,所需投入便高達逾千億美元。
「天地一體」混合方案更可行
衛星互聯網星座的獨特之處,在於它能夠繞過地面格網的延伸困境。衛星星座一旦在軌道上建立,其覆蓋範圍便是全球性的,不受地形限制;而在地面端,所需的基礎設施,可以從「全面鋪設格網」,壓縮為「在戰略節點架設地面站」,成本結構大幅改觀。
星鏈的「直接到戶」模式雖然簡便,卻並非唯一的部署邏輯,也未必是覆蓋發展中國家欠發展地區的最優解。一個更具靈活性的架構,是「天地一體」的混合方案:以衛星星座作為骨幹網的傳輸鏈路,在地面設置中繼節點──可以是小型的社區地面基站──再從這些地面節點,通過地面網絡覆蓋周邊社區。
這種架構的優勢是多方面的。首先,衛星側的建設成本無需為「每個終端用戶」而設計,而是以「服務一片地區的節點」為單位,容量可以更集中高效地利用,整體星座的建設規模和成本均可相應降低。其次,地面節點的存在,給予了所在國政府一個直接的監管介入點──通訊系統是每個國家的關鍵基礎設施,沒有任何主權國家願意讓本國通訊完全依賴一個外國商業衛星系統而毫無調控能力。
促進教育醫療金融普及
更重要的是,當寬頻互聯網真正延伸至今天仍孤立在「數碼鴻溝」之外的地區,其影響絕不止於「上網速度更快」這麼簡單。互聯網連接,是今天數字經濟的基礎設施:偏遠地區的孩子,可以通過網絡獲得城市水平的教育資源;農村社區,可以通過遠程醫療獲得原本只有城市才能提供的醫療建議。最重要的是,上網帶來移動支付,移動支付帶來普惠金融,普惠金融帶來微型信貸,而微型信貸帶來創業和發展的可能。
在中國方面,兩個萬顆級衛星互聯網星座正在加速推進:由中國衛星網絡集團主導的「國網」星座,計劃規模約1.3萬顆;上海垣信衛星科技(商業代號「千帆」)的星座計劃,目標亦達約1.4萬顆。兩個星座均以全球覆蓋為目標,與星鏈在覆蓋範圍和部署規模上直接看齊。中國在軌道發射能力上的快速進步,為這兩個龐大星座計劃的實現,提供了堅實的技術支撐。
衛星互聯網星座,本質上與海底光纜有相似的邏輯──它是全球性的通訊基礎設施,其價值在於互聯互通,而非割裂封閉。今天的海底光纜,由不同的國家、電信公司和財團共同投資建設,各條光纜系統之間亦可靈活互通,按需調配通量資源,這是電信行業數十年發展積累的成熟智慧。未來的衛星互聯網,理應遵循同樣的邏輯:不同系統各自發展,但應能夠互聯互通,讓容量資源在不同系統之間靈活調度,而非形成各自為政的孤島。
擁有軌道發射能力的國家屈指可數,但這片能夠造福全人類的「天網」,不應由少數航天大國壟斷,而應以「共投共建」的開放合作模式,讓更多國家參與進來,共同承擔建設成本,共同分享發展成果──正如海底光纜的建設模式一樣。
在這個方向上,香港有着獨特的戰略價值:背靠祖國強大的航天發射和衛星組網能力,在技術支撐上有着得天獨厚的優勢;在國際金融和法律體系方面的成熟,以及在推動國際合作上的靈活性。這些都使得香港有條件成為推動衛星互聯網國際合作的重要節點。
(作者為星軌資本聯合創辦人及聯席行政總裁)