毛語倫比/AI需求持續 台積電短中線看俏\毛君豪
2026-10-17 05:15:42 大公報
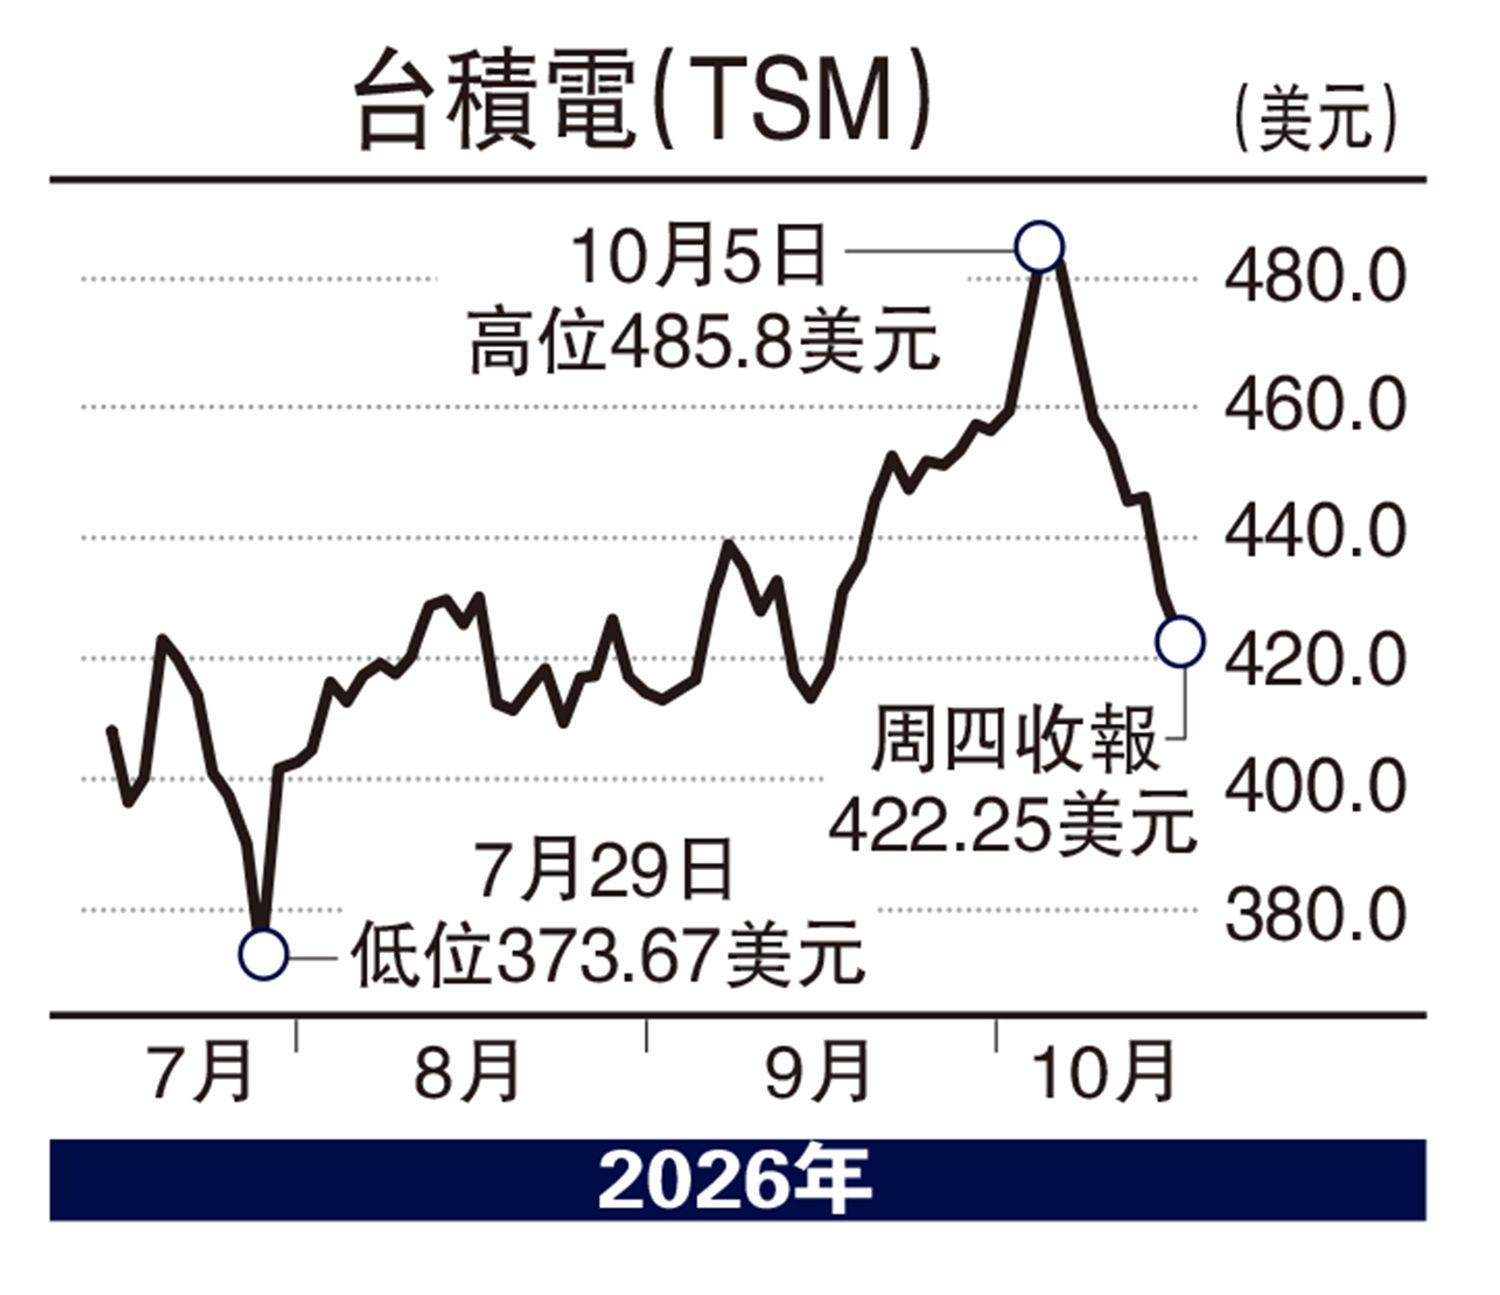
台積電(TSM.US)第三季業績表現強勁,營收按年增加50.9%;淨利潤年增68.7%,均超越市場預期,顯示AI晶片需求仍具韌性。按平台計算,高效能運算營收佔比達68%,按季增22%,成為主要成長引擎;7納米及以下先進製程則貢獻晶圓銷售額的79%,反映公司在AI供應鏈中的關鍵地位。
展望第四季,分析師普遍預期營收將延續增長,預估營收為523億至543億美元,中間值高於市場預期,並將2026年全年營收增幅上調至約44%,動能來自先進製程比重增加與新產品量產。管理層指出AI需求尚未見到放緩。部分預測認為,5納米及以下製程的營收佔比將進一步提高,2納米貢獻也可能擴大。市場看好公司上調全年營收展望,甚至預期未來先進節點晶圓價格調整,將帶動2027年獲利成長。
公司維持2026年資本支出600億至640億美元,並加快台灣及海外建廠,顯示其看好長期需求、積極擴充產能。整體而言,台積電以超預期獲利與樂觀展望證明增長動能仍強,但投資人也需關注巨額資本支出的回報、毛利率變化,以及AI投資能否持續轉化為實際訂單。
然而,營收強勁並不代表利潤率必然同步上揚。2納米初期良率仍須提升,海外晶圓廠擴建也會帶來折舊、設備與營運成本,使毛利率面臨壓力。這些投入是維持技術領先與服務全球客戶的必要代價,但也意味着台積電必須在新廠建置、製程成熟速度與產能利用率之間取得平衡。若新節點順利放量、成本逐步攤薄,短期壓力才有機會轉為長期競爭優勢。
資本支出亦是市場關注焦點。面對AI晶片需求,公司預計維持高強度投資,涵蓋3納米擴產、2納米量產,以及新一代製程與先進封裝布局。投入規模雖大,卻有助於鞏固台積電在AI供應鏈中的關鍵地位。先進晶片的競爭不只取決於晶圓製程,也依賴封裝、良率與大規模交付能力;台積電持續擴大相關產能,正是為了回應客戶對完整解決方案的需求。
保持領先製程成競爭關鍵
地緣政治與海外擴張則帶來另一項考驗。赴美設廠有助於貼近客戶並分散供應風險,但海外生產成本較高,且新廠建置與人才培訓都需要時間。至於新競爭者提出的大型晶圓廠計劃,短期內仍須面對高昂資本需求、技術追趕與規模經濟等挑戰,尚不足以輕易撼動台積電的地位。真正的競爭關鍵,仍在於能否穩定提供領先製程與可靠產能。
整體而言,台積電受惠於AI帶動的結構性需求,短中期增長前景仍具支撐,市場上調獲利預測也反映其技術與定價能力受到肯定。但股價與估值已包含相當程度的樂觀期待,後續表現仍須由實際訂單、毛利率、資本支出效益及新製程進度驗證。對台積電而言,真正的挑戰不只是承接AI需求,而是在快速擴張之際,持續把技術領先轉化為穩定且可持續的獲利。
技術走勢方面,股價有兩個「雙頂」,480美元至490美元見了暫時的阻力位置。近期,一眾科技板塊均出現了明顯拋壓,或許會帶來投資機會。投資者可趁股價跌至400美元買入,以不跌穿350美元為前提作中長線持有。
(作者為富途證券高級策略師,證監會持牌人士,並無持有上述股份)