市場脈搏/美債利率上行未到拐點\唐建偉
2026-10-23 05:15:56 大公報
美國長債的絕對高點已經過去,趨勢拐點尚未到來,中樞回歸要等到2027年且幅度有限。這個判斷最可能被推翻的方式,是人工智能(AI)融資鏈出現實質違約——但在那種情形下,收益率下行的同時信用利差會大幅走闊,對國債是好事,對權益與信用不是。
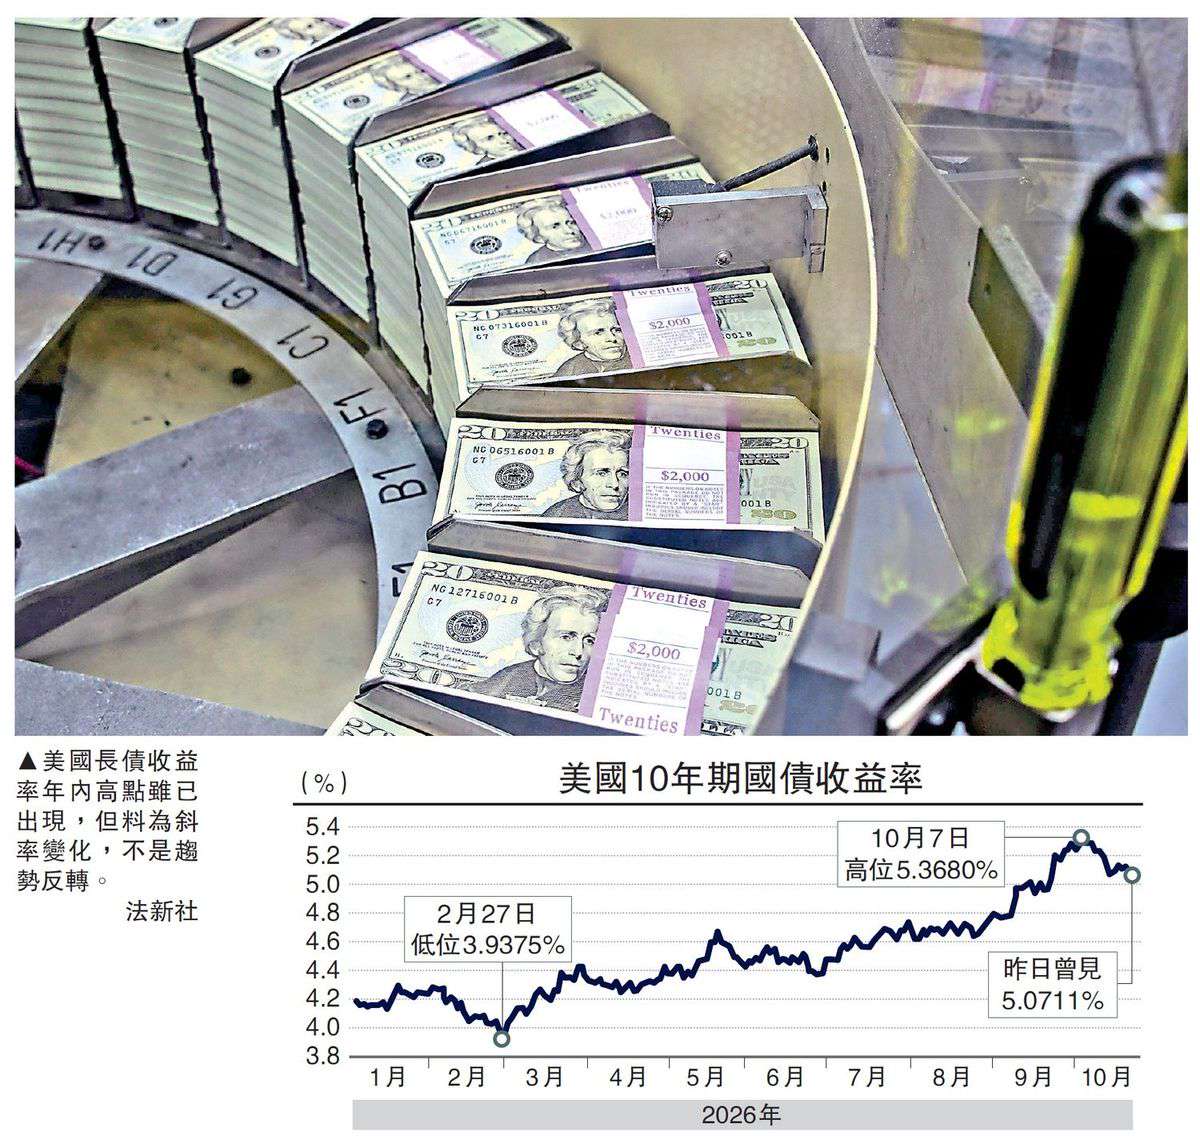
10月7日,美國10年期國債收益率盤中最高觸及5.368%,30年期觸及5.735%,均創下2002年以來最高水平,此後開始回落。截至10月21日,10年期國債收益率已回落至5.11%附近,30年期國債收益率回落至5.42%附近,兩周內下行約20至30個基點。
本輪美債利率回落的背景值得釐清:期間並無新的避險事件,經濟數據也未明顯走弱,國際油價仍在高位,基本面上找不到對應的利好支撐。於是市場開始討論拐點,理由大致有三條:加息接近尾聲;長期通脹預期仍錨定在2.4%附近,未見失控;收益率到了當前水平,配置盤認為具備吸引力。
料在5至5.4%區間反覆
上述三條理由似乎都成立,但均不足以支撐「拐點已至」的判斷。筆者的看法有所不同,收益率從高點回落與利率進入下行趨勢,是兩件事。美國長債收益率的絕對高點大概率已經出現,但拐點未到,年內也不會到。更可能的路徑是在5.0%至5.4%區間反覆,2027年才會緩慢下移,且很難回到4.5%以下。理由歸根結底只有一條:推動這一輪上行後半段的不是貨幣政策,而是債務供給。貨幣政策預期憑藉一場會議就能反轉,債務供給則不能。
判斷這輪美債利率上行屬於哪一類,最直接的辦法是把10年期名義收益率拆成「風險中性利率+期限溢價」兩部分。沿這條線回溯,轉折點出現在2026年9月23日。
之前的三周時間,10年期國債收益率從4.80%升至4.96%。但同期期限溢價不升反降,從0.78%收窄至0.57%,而風險中性利率從4.09%升至4.43%。也就是說,這一段的漲幅幾乎全部來自貨幣政策路徑的重新定價,與債務供給、財政風險無關。
9月23日之後,兩個分量的方向發生互換。當日的拍賣提供了直接證據:美國財政部發行700億美元5年期國債,中標收益率5.033%,為2007年以來首次突破5%;尾部利差3.1個基點;間接投標人認購比例跌至2020年3月以來最低,一級交易商被迫承接15.8%。
到10月7日,期限溢價從0.57%走闊至0.98%,風險中性利率反而從4.43%回落至4.39%。性質在這裏完成切換:債市不再擔心美聯儲,轉而擔心借款人本身。這個區別至關重要。貨幣政策預期可以在一場會議內反轉,債務供給不會。前者決定短期波動,後者則決定頂部的形狀與持續時間。
三大債息內生變量
決定美債收益率拐點的三個內生變量。一是久期供給的剛性。這是最硬的一個變量。財政端的壓力不只在發行總量,更在期限結構——長端發行佔比上升,直接壓在中長段曲線上。另一個獨立來源是AI相關債務,其規模已從接近零升至超過2000億美元,並以長久期項目融資為主。
關鍵推論是:這兩塊供給都不是價格敏感型的。美國財政部不會因為收益率高就停止發債,AI項目一旦開工,融資安排已經鎖定。供給剛性意味着期限溢價的下行空間被鎖死,這是頂部之後難有趨勢性下行的第一個原因。
二是通脹的性質。9月美國消費物價指數(CPI)同比上升至3.7%、環比上漲0.6%,為5個月以來最大漲幅;生產物價指數(PPI)環比上漲1.3%,為2022年3月以來最高。關鍵不在絕對水平,而在性質:這輪通脹由能源與運輸成本推動,屬於供給衝擊。供給衝擊型通脹的特徵在於,貨幣政策幾乎無法作用於成因,但央行又必須回應,因為通脹預期一旦脫錨,修復成本更高。結果就是實際利率被長期按在限制性水平之上。
值得注意的細節是,這輪國際油價衝擊並未推高通脹預期。9月1日至10月5日,10年期盈虧平衡通脹率從2.35%僅升至2.36%,幾乎不動;同期10年期實際收益率從2.44%升至2.95%,抬升約51個基點。市場相信美聯儲能夠壓住通脹,所以長期預期保持錨定;但也正因為要壓住,實際利率就必須維持在高位。這構成第二個原因。
三是需求端的結構。上行的邊際推力正在減弱,抵押貸款支持證券的負凸性在前一階段被動產生了10年期等價拋售,隨着凸性趨近於零,這個放大器基本耗盡——這是頂部區域得以形成的技術條件。
但需求端同樣不構成承接力量。久期倉位處於歷史低位,常被視為潛在買盤,但低配的修復需要通脹路徑與財政路徑的確定性,而這兩個條件當前都不具備。低配本身不構成買入理由,它只是消除了進一步拋壓的來源之一。
美債收益率未來趨勢推演,年內絕對高點已出現,但這是斜率變化,不是趨勢反轉。10月7日盤中,10年期美債收益率觸及5.368%、30年期美債收益率觸及5.735%,均為2002年以來最高;此後官方日度數據已回落至5.15%與5.50%附近。更可能的形態是上行節奏從周度10個基點降為月度個位數,同時波動區間放寬。市場最容易犯的錯誤,是把「不再創新高」直接等同於「開始下行」。
2027年上半年是真正的分叉窗口。向上情形需要兩件事同時出現:財政發債規模繼續擴張且長端佔比提升,以及AI相關債務出現實質違約、迫使更多融資轉向公開市場。向下情形只需一件事:能源價格回落帶動通脹降溫,使美聯儲獲得降息空間。筆者傾向於前者的概率略高,因為供給端的兩塊剛性短期內都難以改變。
2027年下半年即便下行,幅度也有限。中性利率在財政擴張與去全球化成本上升的背景下已經上移,這是長期變量而非周期變量。10年期回到4.5%以下,需要經濟增長顯著低於潛在水平並伴隨通脹快速回落,在基準情形下屬於小概率事件。
五項跟蹤觀測指標
預測的價值在於可被證偽。以下五項是筆者總結的、可用來確認或推翻上述判斷的觀測指標,投資者按月跟蹤即可。
一是拍賣質量。重點看三個數:尾部利差、間接投標人佔比、一級交易商承接比例。若尾部持續高於2個基點、間接投標佔比反覆走低、一級交易商承接長期高於15%,說明需求端在惡化,期限溢價仍有上行空間。
二是期限溢價的分解方向。若然風險中性利率上行而期限溢價收窄,屬貨幣政策驅動,性質溫和;若方向相反,屬供給驅動,持續性更強。這是判斷「這是哪一類上行」最快的指標。
三是AI相關債務的月度發行節奏。本輪峰值為6月的約1130億美元,9月已回落至約230億美元。若發行繼續收縮,說明融資窗口在關閉,信用事件概率上升;若重新放量,則長久期供給壓力回歸。
四是油價與通脹預期的背離。若油價繼續上行而盈虧平衡通脹率仍錨定在2.4%附近,實際利率會被動抬升,這是長端最不利的組合;反之,若通脹預期開始跟隨油價上移,美聯儲的政策約束將更強,長端反而可能因緊縮預期充分定價而獲得喘息。
五是久期倉位的修復質量。需要區分「因為便宜而買」和「因為確定性而買」,只有後者才能形成趨勢拐點。(文章只代表作者個人觀點,與所在單位無關)
(作者為交通銀行金融市場部副總經理)