槓桿借貸風險高 散戶需謹慎
2026-10-26 05:15:30 大公報
【大公報訊】天上不會掉餡餅。保監局執行董事(長期業務)呂愈國表示,保費融資看似利率低、高槓桿借貸,以及低投入成本就能賺取高回報,這樣看似吸引的產品,實際上是把原本一張保單的風險,放大成多重風險疊加。
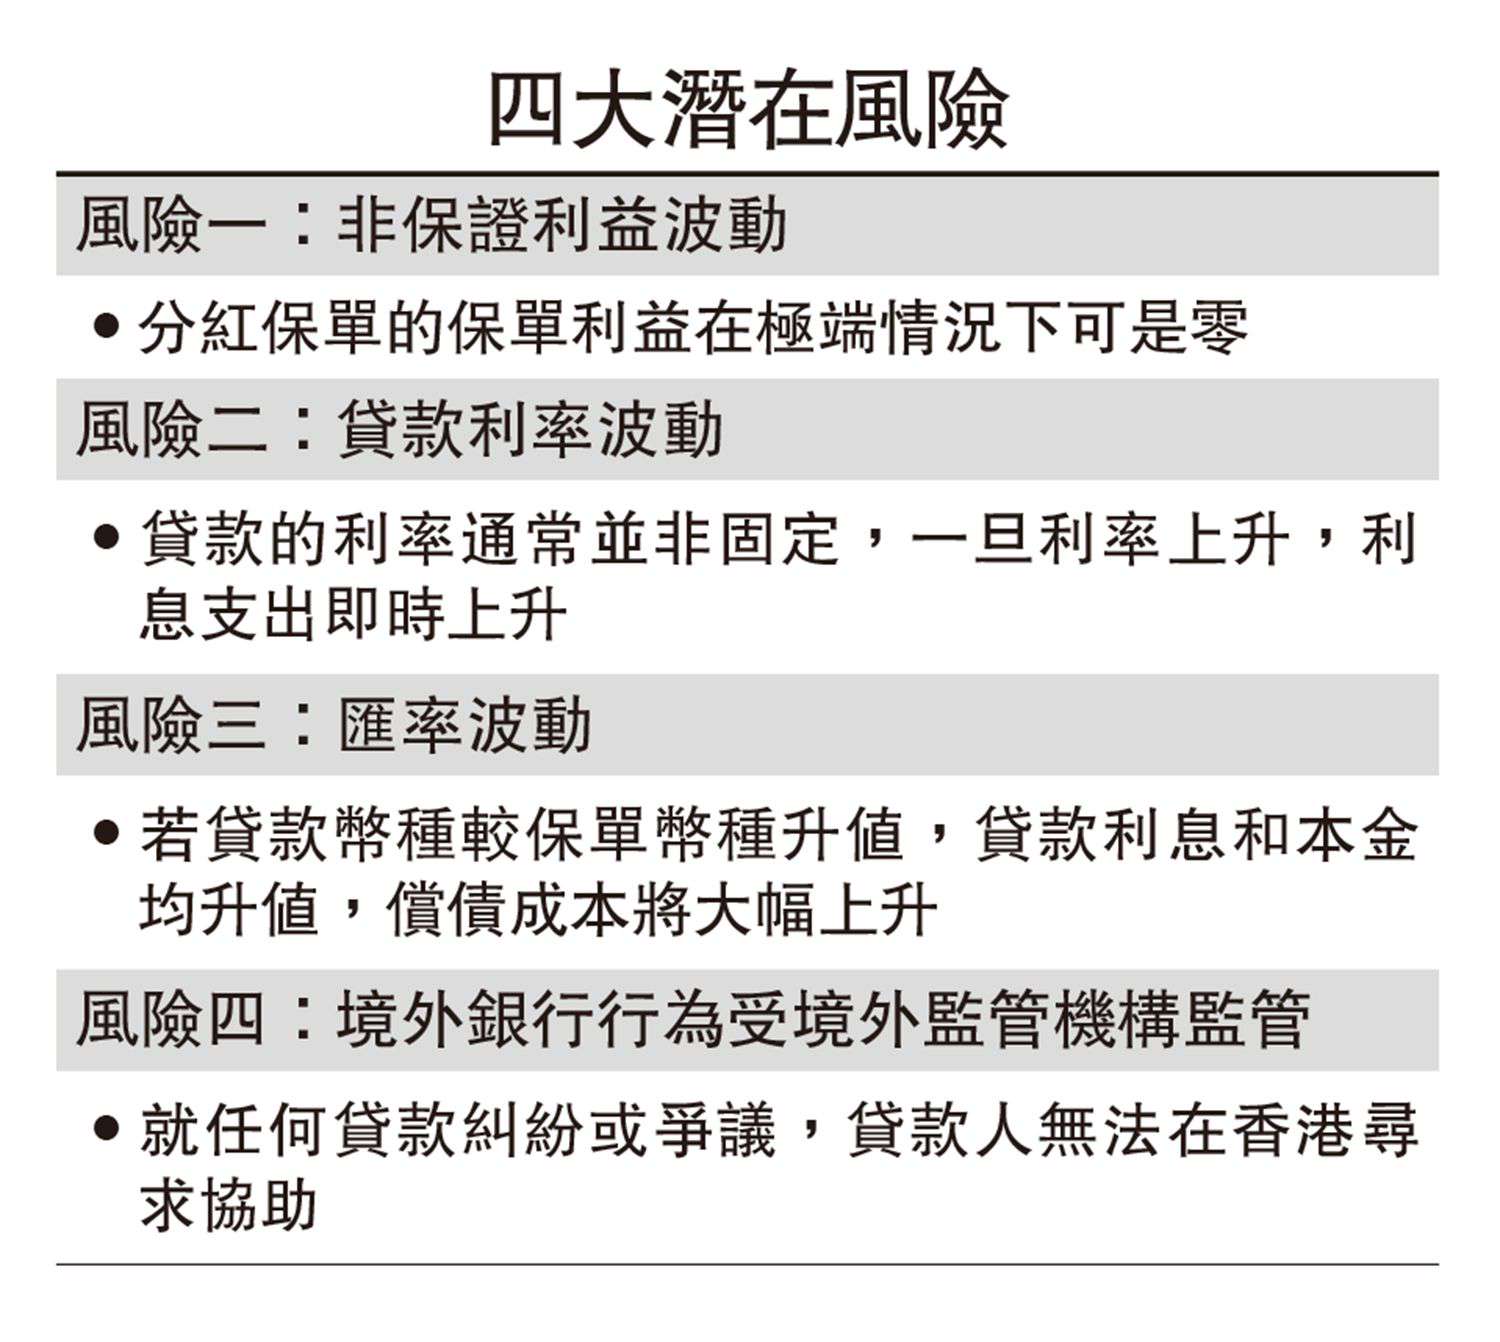
呂愈國特別提到,市面上確實存在這類被包裝成「王炸組合」的產品,銷售員往往未必充分了解或講清背後非保證利益、貸款利率及匯款利率的波動風險,還有若貸款由境外銀行提供,就任何貸款糾紛或爭議,貸款人無法在香港尋求協助,跨境投訴或訴諸法律的難度和成本極高。
分紅保單的保單利益非保證。呂愈國直言,在極端情況下可以是零。如購買保單時聲明為長期持有(如20年以上或終身),保險公司或就此假設投保人並不會提前退保。如大量投保人因保費融資而提前退保,與保險公司的退保假設嚴重偏離,或會影響保單整體的非保證利益水平。
另一方面,保費融資貸款的利率通常並非固定。呂愈國指出,投保人或對部分貨幣利率情況及影響因素陌生,難以判斷把握,一旦利率上升,利息支出即時上升。
匯率波動或影響償債成本
此外,保單一般以美元或港元計價,若貸款以瑞郎等外幣借入,貸款幣種較保單幣種升值,貸款利息和本金均升值,償債成本將大幅上升。即使保單賺錢,匯率虧損也可能吞噬回報,理想做法是貸款貨幣與保單貨幣一致。
呂愈國強調,保費融資本質是一項借貸安排。槓桿借貸屬高風險行為,一般而言,只有流動資產充足、收入相對充裕,具備較高風險承受能力,隨時「還得到」的高淨值人士,才較有條件考慮相關安排:並不適合不符合相關條件的普羅大眾或零售客戶。