金融熱評/政策促進新舊動能平穩轉換\管 濤
2026-10-27 05:16:01 大公報
今年以來,在複雜外部環境擾動下,中國經濟頂壓前行、運行總體平穩。前三季度,實際國內生產總值(GDP)累計同比增長4.6%,落在年初設定的預期增長目標內;名義GDP增長5.6%,重新高於實際GDP增速,GDP平減指數累計同比增長1%。得益於新質生產力加快培育壯大,高端製造、數智經濟、現代服務等新動能對經濟增長貢獻率維持在40%以上,是國內經濟平穩運行的重要支撐。但結構性分化仍然是當前經濟運行的突出特徵,促進新舊動能轉換平穩接續是現階段政策發力的核心。
從生產端看,新動能對經濟增長的引領作用進一步增強。前三季度,全國規模以上工業增加值同比增長5.3%,拉動經濟增長1.6個百分點,其中高技術製造業、數碼產品製造業增加值同比分別增長14.3%、13.6%;以高技術製造業、數碼產品製造業等為代表的新動能領域以兩成多的增加值佔比,貢獻了超五成的工業增長。
經濟結構性分化格局待緩解
前8個月,在工業生產較快增長和工業品價格漲幅擴大共同帶動下,高技術製造業利潤同比增長54.7%,較規模以上工業企業利潤整體增速高出39個百分點。
服務業結構同步優化,前三季度服務業增加值同比增長5.2%,其中租賃和商務服務業,信息傳輸、軟件和信息技術服務業增加值同比分別增長12.3%、10.4%,兩個行業以一成的增加值佔比拉動服務業增加值增長2.2個百分點,貢獻率超四成。
不過,新舊動能分化格局依然突出。與上年同期相比,規模以上工業增加值、高技術製造業增加值增速「此消彼長」,前者回落0.9個百分點至5.3%,為近三年同期新低,後者提升4.7個百分點至14.3%,創近五年同期新高。分行業看,裝備製造業中的8個行業增加值均保持高增長,在AI產業鏈需求擴張帶動下,電子行業增加值增速從上年同期的10.9%升至15.8%,產能利用率同比提升1.2個百分點至78.3%。
相比之下,上游採掘、原材料行業生產普遍放緩,多數行業產能利用率同比回落,一方面受國際大宗商品價格震盪抬升企業生產成本影響,另一方面也受需求收縮制約。
從需求端看,內需新增長點持續湧現,但總量仍然偏弱。投資方面,隨着科技創新投入不斷加大、新興領域資源集聚效應顯現,投資結構持續優化。前三季度,全國知識產權產品投資、設備工器具購置投資同比分別增長9.3%、9.7%;高技術服務業投資同比增長6.6%,與人工智能等新產業密切相關的信息服務業投資增長20.2%。
消費方面,服務消費、升級類商品消費和線上消費增勢較好。前三季度,居民人均消費支出同比增長3.6%,其中人均服務性消費支出增速逆勢提升0.5個百分點至4.6%,佔居民消費支出比重升至47.3%。
但上述新增長點並未扭轉供強需弱的整體發展態勢。前三季度,資本形成總額和最終消費支出合計拉動實際GDP增長3.4個百分點,為近四年來同期新低;全國固定資產投資同比下降7.2%,民間投資下降10.4%,房地產開發、基建、製造業投資均錄得同比負增長,製造業細分行業中,除電子、電氣機械、儀器儀錶等少數行業投資增速改善、鐵路船舶航空航天投資仍然保持高增長外,多數行業投資均有承壓。
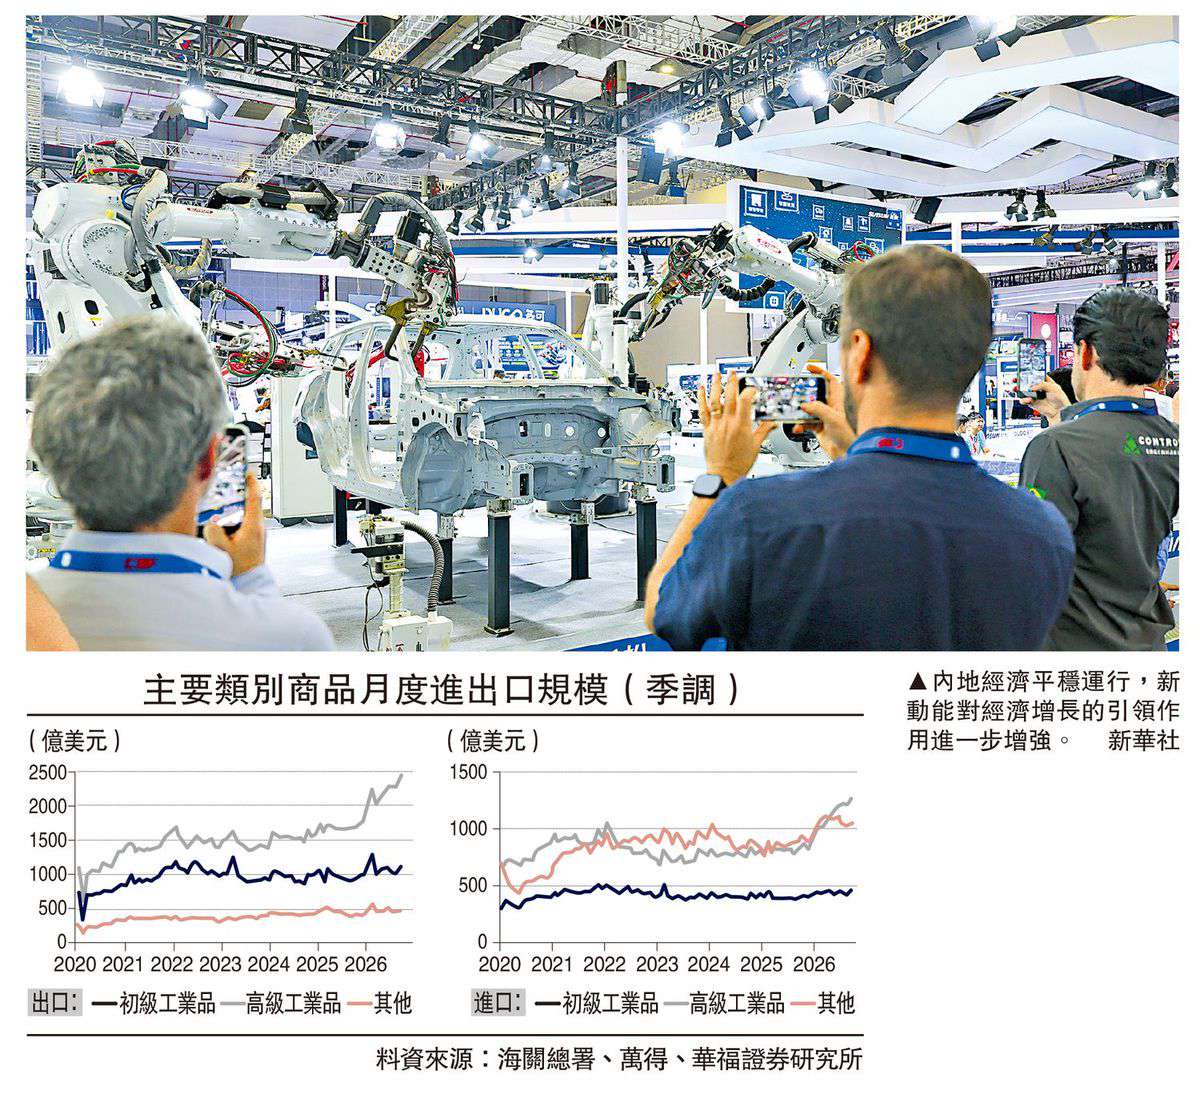
外貿端的結構性分化特徵體現為貿易集中度提升。依據商品名稱及編碼協調制度的國際公約(HS)分類,我國進出口高增長主要靠高級工業品拉動,前三季度高級工業品出口規模增長32%,佔總體貨物出口比重升至58.3%,同比提升4.7個百分點;進口規模增長39.5%,佔總體貨物進口比重升至42.7%,同比提升3.7個百分點。從量價表現看,貨物出口數量增長總體快於出口價格,HS第一類至第二十一類商品中有十三類商品出口處於「以價換量」狀態,且集中在初級工業品上;而貨物進口價格增長總體快於進口數量,初級工業品進口數量增速集中於負值區間,反映內需仍然偏弱。
勿忽視傳統產業改造升級
今年以來,受地緣衝突持續擾動,海外主要經濟體普遍面臨通脹上行壓力。相比之下,我國物價水平仍保持低位運行,前三季度CPI與核心CPI同比增速分別為0.9%、1.1%,反映我國實際經濟增速仍低於潛在增速,存在產出缺口。收斂產出缺口無外乎供給側去產能、需求側促消費和擴投資。當前而言,穩就業仍居「四穩」之首,簡單收縮產能並不可取,更現實的選擇是統籌好新興產業、未來產業和傳統產業之間的關係。
培育新興產業、未來產業是發展新質生產力的重要抓手,但不能以此替代傳統產業的改造升級。
從要素特徵來看,新興產業、未來產業普遍屬於技術、資本密集型領域,就業彈性偏低,對就業擴容、居民增收的直接帶動作用相對有限;而傳統產業是國民經濟循環的基本盤,是吸納就業、穩定居民收入的主要渠道。如果只把注意力放在新興產業、未來產業的培育上,忽視傳統產業改造升級,容易形成產能擴張但內需支撐跟不上的局面。
從產業鏈條看,傳統產業是實體經濟的根基,為新興產業、未來產業提供製造體系、供應鏈網絡和落地場景。若輕視傳統產業,容易陷入「技術懸空、產業空心」困境。同時,新動能培育本身會增加新產能,這既進一步擴大了總供需缺口,又加劇了傳統產業的供求失衡壓力。相反,新質生產力通過技術創新、數碼化、綠色化、智能化與傳統產業深度融合,將有助於改善傳統產業的供給質量,增加有效供給,更好滿足市場需求。
有鑒於此,在培育新動能的同時更新舊動能,推動新舊動能轉換平穩接續,成為現階段政策發力的關鍵。日前,中共中央、國務院印發《關於發展新質生產力的意見》,明確提出發展新質生產力的三個「不能」(不能脫實向虛、貪大求全、搞泡沫化,不能出現產業空心化或產業斷層現象,不能盲目求新、顧此失彼)、一個「嚴禁」(嚴禁借發展新質生產力之名違規濫用政策,對一哄而上、盲目投資等造成重大損失的嚴肅追究責任)。這進一步釐清了傳統產業、新興產業、未來產業的協同關係,把改造提升傳統產業、夯實實體經濟根基,擺在推動科技創新和產業創新深度融合的優先位置,而不是一味強調發展新興產業、未來產業。
國家發展改革委有關負責人答記者問時指出,出台該文件的一個重要考慮是解決工作實踐中已出現的苗頭性問題。比如,有的片面認為發展新質生產力就是抓未來產業、新興產業,忽視傳統產業升級改造;有的布局規劃未來產業、新興產業賽道雷同,沒有體現因地制宜要求。這清楚表明,發展新質生產力絕不是只要「新」不要「舊」,而是要堅持先立後破、穩中求進,推動新舊動能有序接續。
隨後,中辦、國辦印發的《關於推動科技創新和產業創新深度融合的意見》,把「以原創性顛覆性科技創新培育壯大新興產業和未來產業」和「以先進技術改造提升傳統產業」均列為「以高質量科技供給支撐現代化產業體系建設」的重要舉措,表明科技創新既要服務於前沿突破,也要服務於傳統產業的提質升級。
綜上,我國培育新質生產力,走的是前沿突破與傳統底盤協同並舉的路徑,重在維護產業體系的完整性與協同性,這與部分國家偏重前沿賽道、弱化基礎產業、缺少商業化落地場景的發展模式形成顯著差異。這既是對新舊動能轉換規律的把握,也體現了政策對就業、民生的重視,有助於緩解新舊動能轉換的陣痛,增強中國經濟的韌性。
(作者為華福證券首席經濟學家)