金融觀察/在港增發人民幣國債正當時\李偉
2026-10-30 05:16:07 大公報
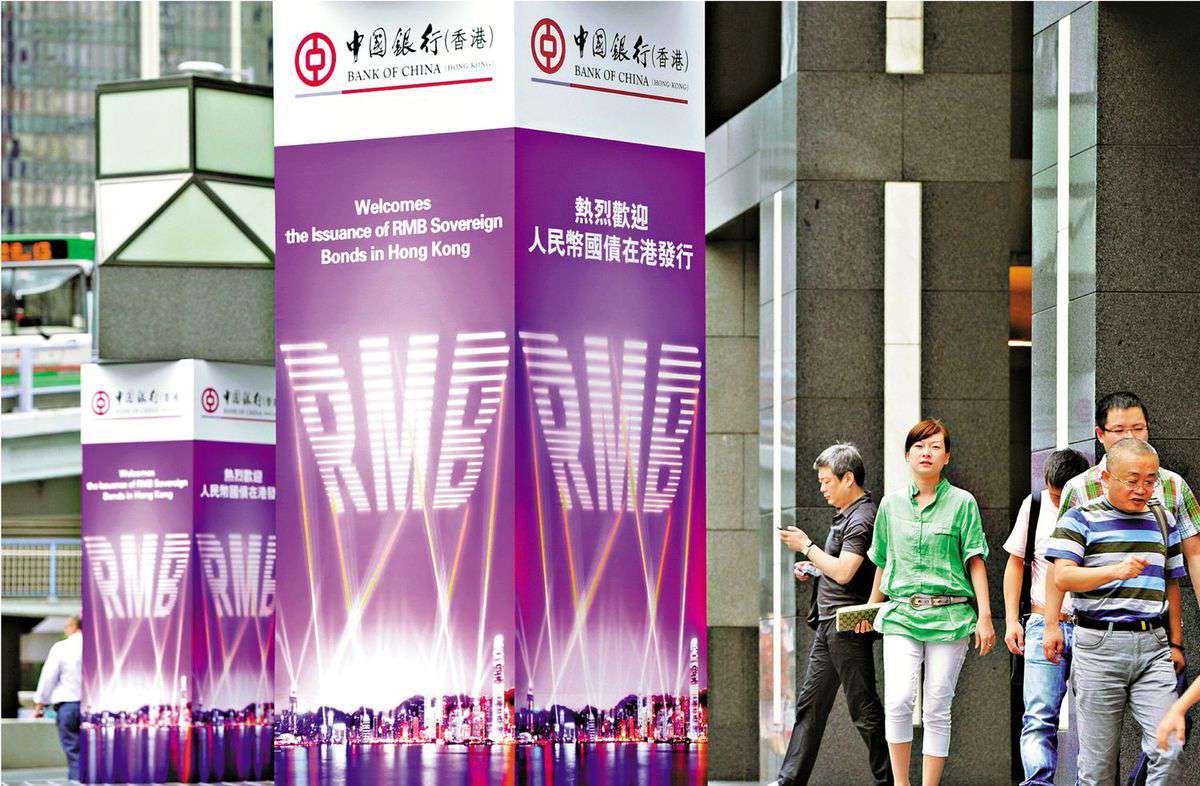
近期美債收益率大幅上漲被拿出來反覆說事兒,其中比較相關的主題是通脹和股市,這些當然十分重要,但對中國來說,有一件事也很重要,就是在香港發展離岸人民幣國債市場出現了歷史性的機遇。
這先要從大背景說起。在很長一段時間內,美國國債的收益率都是低於人民幣國債的。出現這種局面的原因很簡單,美國是全球第一大經濟體,美元是使用最廣泛的國際貨幣,美國國債是全球最重要、交易最活躍的金融產品。市場對美債的需求龐大,也壓低了美債的收益率。
然而,2022年事情出現了轉折,10年期的美債收益率與人民幣國債收益率出現了倒掛,前者開始高於後者,這種情形一直維持至今,而且近期利差還有所擴大。美債收益率升高的原因很複雜,但從市場的角度來說很簡單,就是供大於求。而對人民幣國債來說,這個利差意味着一個有利的發債窗口。
多年以來,隨着中國經濟的發展和對外開放的持續推進,人民幣的國際化程度也在不斷提高。但與中國世界第二大經濟體、第一大貨物出口國的地位相比,人民幣的國際化進程顯得有些滯後,其中一個很大的原因就是中國可供外國投資者投資的人民幣金融產品比較少,外國投資者持有人民幣金融資產的成本較高。
與一般人的想像不同,外國投資者持有人民幣並不是要囤積人民幣現金,而是要以投資人民幣金融產品為主。對中國政府來說,手中外匯儲備中很大的一筆投資就是美債。截至2026年8月,中國內地投資者持有5907億美元的美國國債,持有量上僅次於日本和英國。
要讓外國投資者有興趣持有人民幣,一個必要的條件就是有足夠的人民幣資產可供選擇。對資本賬戶開放的國家來說,外國投資者直接進入其金融市場投資即可。但中國實行資本管制,將境內資本市場與境外資本市場分割開來,外國投資者在大多數情況下無法直接投資內地的人民幣金融產品。那麼,要想持有人民幣資產,外國投資者一個主要的選擇就是離岸的人民幣金融市場,例如香港。
推動人民幣國際化
香港在「一國兩制」的框架下,實行了與內地不同的金融監管制度和貨幣制度。而香港雖是彈丸之地,但卻是全球金融中心之一。內地企業可以去港股上市,內地的金融機構也可以去香港發行債券等金融產品,其中就有國家財政部在香港發行的離岸人民幣國債。根據公開資料,2026年國家財政部將在港發行840億元(人民幣,下同)的國債,這比2025年增加了160億元的規模,但與7.75萬億(2026年上半年)的人民幣國債發行額相比完全是九牛一毛。
在全球債市波動的宏觀背景下,中國主權信用備受國際資金青睞。2026年多期人民幣國債均獲得數倍認購,吸引了包括各類主權機構、貨幣當局、國際資產管理機構及外資銀行的積極參與。可以說,中國離岸國債長期處於供不應求的狀態中。
一般來說,用本幣計價的國債是一個國家金融產品中風險最低的,也是給以該國貨幣計價的其他金融資產進行風險定價的基礎。但最近這些年離岸人民幣市場發展迅速,其中的國債數量卻非常有限。下一階段要推動整個離岸人民幣市場的發展,推動人民幣的國際化,大幅增加離岸人民幣國債的供給將是必不可少的一環。
向離岸人民幣市場注入更多的人民幣國債,其中一個很大的打算就是推動人民幣的國際化。這裏有一個問題,就是為什麼要推動人民幣的國際化呢?人民幣國際化有哪些好處?
這方面我們可以看看美元的經驗。1944年布雷頓森林體系成立後,美元成為了當之無愧的國際中心貨幣。雖然1973年布雷頓森林體系正式解體,世界從此進入了一個浮動匯率的時代,但美元依然是世界上使用範圍最廣泛的國際貨幣。
大體上說,美元的國際貨幣地位給美國帶來了四大好處。
其一,鑄幣稅。鑄幣稅指的是製作某種貨幣的成本與其購買力之間的差值。例如一張100美元的紙鈔,其製作成本可能只有10美分,但其卻可以購買到價值100美元的產品和服務,這100美元和10美分之間的差值,就是美國獲得的鑄幣稅。美元是國際貨幣,大量的美元現鈔在海外流通,這裏面產生了大量的鑄幣稅,這是國際貨幣地位帶給美國的一大好處。
其二,降低了美國的融資成本。美元是國際貨幣,大量的美元由海外投資者持有,他們平時會用美元去購買各種美元定價的金融產品(比如銀行存款、債券、股票等),這就對美國的金融產品產生了額外的需求,壓低了這些金融產品的收益率。
其三,零匯率風險。由於美元的強勢地位,美國在進行進出口貿易時,一般都是使用美元來進行交易,這就免除了貿易商的匯率風險,這對美國發展貿易是非常有利的。
其四,美元武器化。美元既是美國的主權貨幣,也是世界上使用最廣泛的國際貨幣,美國政府通過種種手段控制了國際美元的使用,就可以在美元事務上制裁相關國家和機構。
當然,美元國際化並不是只有好處而沒有壞處,最大的一個壞處就是由於海外投資者對美元資產旺盛的需求而抬高了美元的幣值,這使得部分生產全球貿易品的製造業在美國很難發展,由此帶來了部分製造業崗位的缺失,使得那些適合這類工作崗位的工人要麼失業,要麼選擇其他不太適配的工作。
維護國家金融安全
從中國的立場來看,人民幣國際化是一個必由之路。鑄幣稅雖然誘人,但總量並不會很大;降低人民幣的融資成本很關鍵,這相當於海外投資者給你送錢;中國商品在國際貿易中實行人民幣定價意味着匯率風險歸零,對中國這麼一個貿易大國來說,也是非常大的一個好處;在這個世界上,誰的貨幣使用範圍越廣,誰的貨幣就更有威力。人民幣國際化給這個世界提供了美元之外的另一種選擇。
有好處就有不好的地方。人民幣國際化意味着人民幣可能還會持續升值,這會使得更多的低端產業遷移至越南等國。以後中國可能會像今天的美國那樣,成為一個以服務業和內需為主的大國。平心而論,產業升級是中國經濟發展的必然,一個產業鏈齊全的大國雖然什麼都能做,但不必什麼都做,根據比較優勢參與國際分工才是實現高效發展經濟的正途。
作為國際金融中心,香港有一個特別之處,就是緊靠龐大的內地市場。近年來內地金融市場開放程度持續提升,但在跨境資本流動便利性、金融產品國際化等方面仍有進一步提升的空間。香港無論是金融制度還是司法體系,都是比較成熟的。就像倫敦擁有全球最大的離岸美元市場一樣,香港也擁有全球規模最大的離岸人民幣市場,但香港的人民幣交易規模還不大,產品也不如倫敦美元產品豐富。
這裏要強調一點,離岸人民幣國債市場要做起來,除了需要財政部多發一些人民幣國債之外,中國人民銀行的介入也非常必要。具體來說,人行持有離岸人民幣國債有兩個好處:第一,人行持有的離岸人民幣國債可以用來替換掉一些外匯儲備,甚至是黃金,從而達到分散儲備資產的目的;第二,人行持有離岸人民幣國債可以提高市場的流動性,從而增加該市場對海外投資者的吸引力。
未來要做好人民幣的國際業務,還有一個重要環節需要做好,就是人民幣跨境支付系統(CIPS)。CIPS是由人行開發,為其成員銀行或市場主體進行跨境人民幣支付與貿易提供清算和結算的支付系統,其競爭對手就是美歐主導的環球銀行金融電信協會(SWIFT)。
2022年2月26日,也就是俄烏戰爭爆發後的第三天,美國、歐盟、英國、加拿大、法國、德國和意大利等聯合宣布,將部分俄羅斯重點銀行排除出SWIFT全球支付系統,該禁令於2022年3月12日正式生效。這一金融制裁行動頓時將俄羅斯踢出了國際金融圈,給俄羅斯帶來了巨大的負面影響。
從某種意義上來看,金融不但關乎經濟發展,也是國家安全的重要組成部分。而對中國這樣的大國來說,要維護國家安全,就必須有一個自己的金融中心,在這方面,香港是最適合擔任這個角色的。促進香港作為人民幣金融中心的崛起不但是香港的需要,也是中國的國策,是歷史賦予的機遇。
(作者為長江商學院經濟學教授、副院長)