宏觀經濟/從家庭賬本看貿易失衡\魏尚進
2026-10-31 05:16:01 大公報
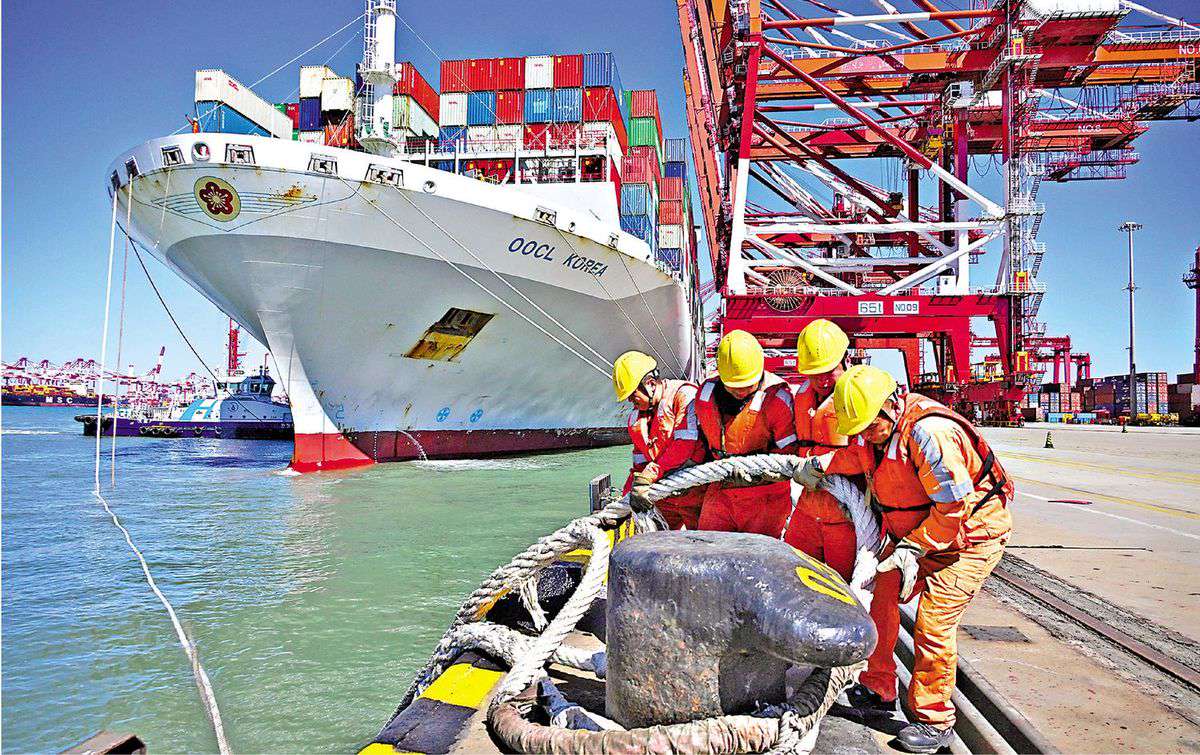
中國持續保持經常賬戶順差,意味着一部分國內儲蓄沒有被國內投資吸收,在全球總賬上也與其他經濟體的逆差大體對應。港口裏駛向世界的集裝箱,與普通人為什麼不敢輕易花錢,其實屬於同一個全球經濟故事。
居民準備買一件大件商品,想到房貸和下一年的收入,決定再等等;企業有擴張計劃,想到貸款到期能否續上,決定先多留一點現金。這樣的選擇並不難理解。但當許多人同時作出類似選擇,影響就會越過自家賬本:消費和投資需求可能減弱,進口受到影響,國內生產與國內支出之間的差額,最終會反映在對外收支上。
看到「順差」二字,先要確認是哪一本賬。海關貨物貿易順差,主要回答跨境貨物賣出多少、買入多少;經常賬戶還包括服務貿易、投資收益等初次收入,以及匯款等二次收入。用貨物順差代替經常賬戶收支,就像只看家庭工資收入而不看其他收支。
理解這些數字,還需要一個簡單關係:經常賬戶餘額等於國民儲蓄減去國內投資。它提示的是,一國當期收入中未用於消費的部分,如果超過國內投資所吸收的部分,就會表現為經常賬戶順差。
這裏的「儲蓄」並非銀行存款餘額,「投資」也不是買股票,而是國民經濟核算中的概念,包括企業購置設備、建設廠房等。國民儲蓄包含居民、企業和政府的儲蓄,不能拿普通人的存款多少直接解釋國家順差。一個國家整體儲蓄率高,也完全可能與不少家庭收入偏低、生活緊張同時存在。同樣,儲蓄率高於別國,不足以證明「儲蓄過多」。為養老儲蓄、為創新積累資金,也都有合理性。
國民儲蓄與出口順差
對家庭而言,今天花不花錢,往往取決於明天能不能安心。工作是否穩定,老人看病需要自付多少,退休收入是否可預期,都會影響當期消費。即便賬上有錢,如果未來必須自己承擔的風險較大,把一部分消費往後推,也可能是理性的選擇。
房地產調整又增加了一層壓力。住房價值下降,會削弱部分家庭對自身財富的判斷;住房建設和交易放緩,也會影響相關行業收入與投資。當收入預期走弱,家庭支出和進口需求可能一起受到抑制。順差擴大因此既可能反映出口競爭力,也可能反映國內需求吸收不足,不能只看其中一面。
還要把不同家庭分開看。物價下降會提高既有現金和固定名義債權的購買力,並不意味着淨債權人的財富必然縮水;但對背負固定名義債務、收入又下降的家庭來說,償債壓力可能增加。再疊加房產貶值和就業擔憂,消費便可能更謹慎。把這些機制區分開,才能解釋為什麼同一輪經濟變化,對不同家庭的影響並不相同。
此外,有些儲蓄來自婚姻市場上的競爭。當家庭認為積累住房或財富有助於孩子未來成家,就會提高儲蓄目標。如果其他家庭也這樣做,單個家庭即使付出了更多,相對位置卻未必改善。這是一種人人都很用力、總體未必更輕鬆的處境。
企業的賬本裏也有類似的「安全墊」。設想一家技術不錯、訂單在增長的民營企業,如果外部融資不穩定,它就可能減少利潤分配、多留現金,為下一輪設備投資做準備。這只是機制示意,並非具體企業案例。它說明,高企業儲蓄未必意味着投資意願低,也可能意味着有投資意願的企業不容易獲得合適的資金。
相關研究把這種現象與資本配置聯繫起來:一些生產率較高的企業面臨融資約束,需要更多依賴留存利潤;另一些企業獲得信貸較容易,資金卻未必具有更高回報。這種錯配可以同時影響企業儲蓄和投資效率。因而,改善融資不只是把總貸款量做大,也包括資金能否以合理成本、合適期限進入有前景的企業。
家庭和企業的行為在這裏匯合起來。微觀層面的謹慎值得尊重,但當很多家庭壓縮支出、很多企業推遲投資時,別人的收入和訂單也會受影響。這不是要求某個人為宏觀經濟「掏空錢包」,而是說明:若不改變風險與機會的分布,僅靠勸說居民消費,很難持久改變總體需求。
當國內儲蓄長期超過國內投資,差額便通過經常賬戶與跨境資金流動連接到世界。它可以支持別國的支出,也可能使國內就業和企業更依賴海外訂單。家庭賬本因此不是全球失衡的全部答案,卻是理解中國順差從何而來的重要一環。
提振消費與結構改革
如果順差與國內支出不足有關,再平衡就不能只盯着出口端。讓居民收入增長更有把握,讓必要支出風險更可承受,讓有前景的企業更容易獲得融資,既有助改善生活和經營,也可能改變儲蓄與投資的關係。減少順差應當是經濟結構改善的可能結果,而不應成為要求居民少存錢的理由。
2026年政府工作報告提出制定實施城鄉居民增收計劃,並強調支持提振消費、投資於人和保障民生。這些安排之所以與全球失衡有關,是因為外部收支並非只在海關和匯市形成,它也來自國內收入如何分配、公共服務怎樣提供,以及未來風險由誰承擔。
短期政策需要關注收入和需求預期。適當的宏觀支持、房地產風險處置與穩定就業,可以降低家庭和企業因不確定性而同步收縮支出的壓力。消費支持措施能夠帶來階段性需求,但如果持續收入和保障沒有改善,一次性優惠也可能只是把未來的購買提前。評估政策,既要看當期銷量,也要看後續消費能力是否增強。
社會保障尤其需要具體討論。我們強調,中國社保覆蓋和待遇長期有所改善,不能把制度一直視為靜止不變;對進一步擴張公共支出的收益與代價,持較審慎態度。IMF的政策討論則更強調加強保障對降低預防性儲蓄的作用。比較不同國家的支出佔GDP比重,並不足以單獨裁決這一分歧,還要看人口結構、保障覆蓋、個人自付負擔與服務質量。
對居民來說,有意義的改善非常具體:遭遇疾病時能否承擔費用,換一座城市工作後保障能否銜接,退休後的基本生活是否可預期。圍繞這些風險改善制度,並不意味着無限擴大福利支出,而是要把財政可持續性與降低居民不確定性放在一起考慮。這樣的政策含義來自對研究的延伸,並非每一項都已經得到因果檢驗的支持。
企業一端,也不能把「增加投資」理解為再建一輪相似的廠房。國內投資如果缺乏回報,短期吸收了儲蓄,長期卻可能留下債務和更多銷售壓力。更值得做的是提高資本配置效率,改善民營企業獲得長期資金的條件,讓技術創新、服務供給和真實需求能夠對接。好的再平衡,應當同時關注支出規模和資源使用效率。
性別結構與社會競爭則需要更長時間。我們提出提升女性社會經濟地位、糾正出生性別比失衡,意在降低競爭性儲蓄的制度性誘因。這類變化無法立刻降低下個季度的順差,卻提醒我們,經濟政策不能與社會制度割裂。家庭為未來積累財富的壓力,背後常有住房、就業機會和社會評價方式的影響。
全球再平衡也不能只靠中國一端。美國等逆差經濟體的儲蓄、財政和投資選擇,同樣參與塑造國際收支格局。若只讓一個經濟體壓低需求,調整可能通過訂單下降傳到其他國家;順差經濟體擴大有質量的內需,逆差經濟體調整自身儲蓄和支出,才更有機會避免「你少賣、我少買」的零和結果。IMF的2026年報告因此強調協同調整的價值。
對中國而言,擴大有質量的內需首先服務於自身發展,也能減少對外部需求的過度依賴。對外部世界而言,討論中國競爭力,既要正視具體行業受到的衝擊,也要理解中國家庭和企業為何作出自己的選擇。只有把兩端放在一起,貿易摩擦才不至於遮住國內改革的空間。
全球失衡最終可以落回一張普通的家庭賬本。當家庭不必為每一種可能的風險都預留過多資金,當企業不必因為融資不穩而反覆推遲有價值的投資,中國的增長便能更多依靠國內真實需求,也為世界減少一份失衡壓力。人們關心的不是順差是否少了幾個百分點,而是今天的收入能否支持更好的生活,明天是否值得期待。
(作者為復旦大學國際金融學院訪問教授;本文僅代表個人觀點,與所在機構無關)