板塊尋寶/三一重工季績佳 目標價28元\贊華
2026-11-04 05:15:39 大公報
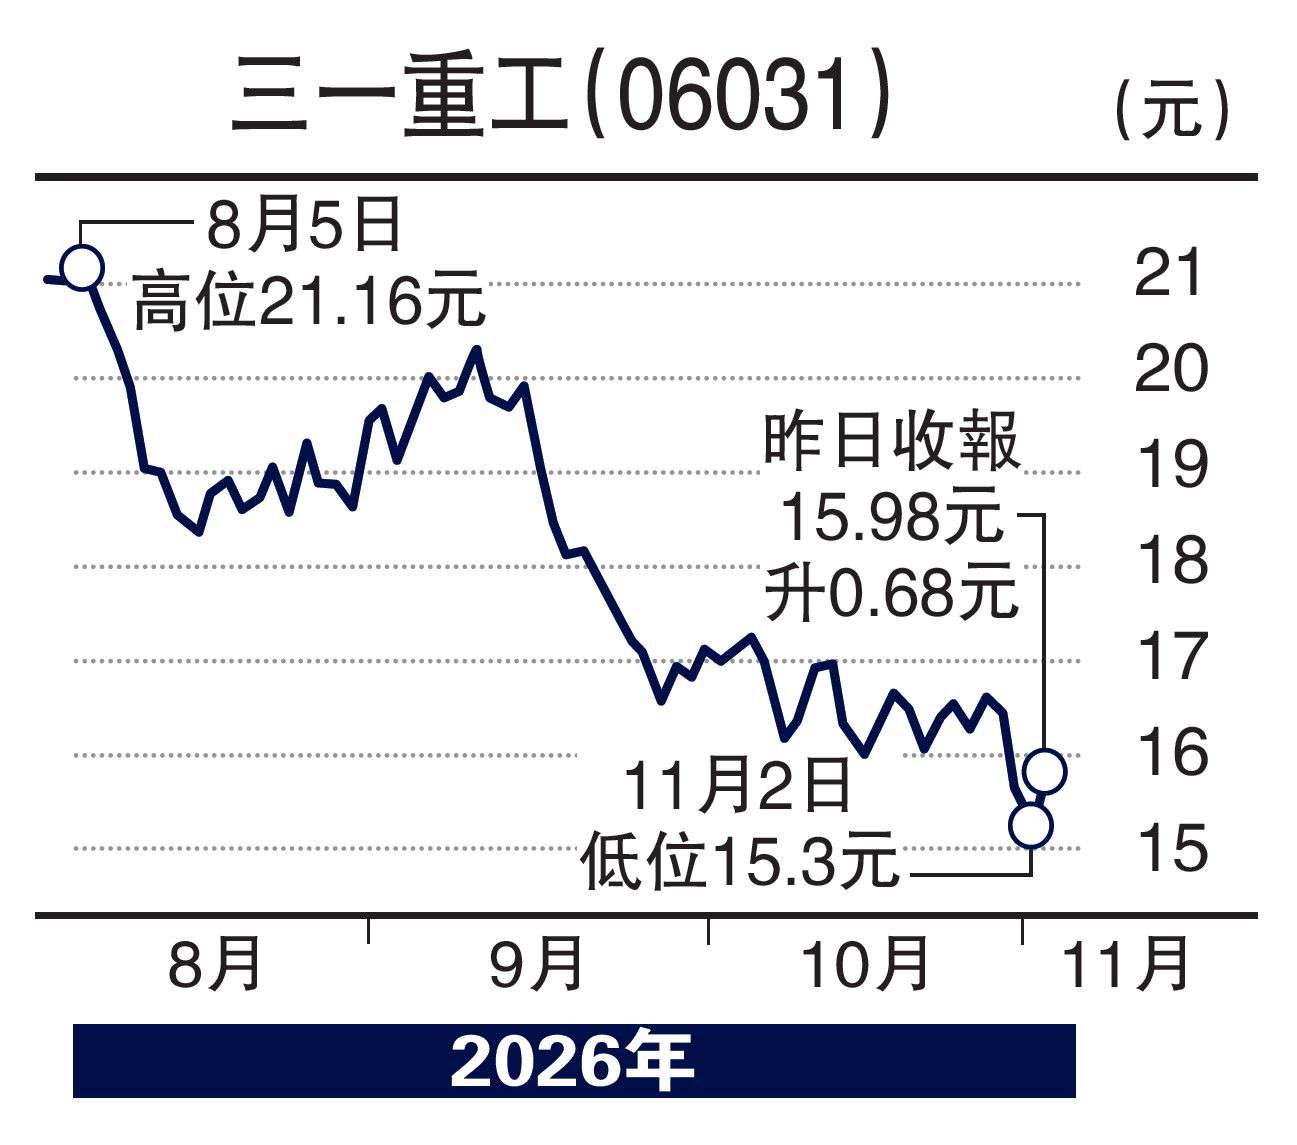
工程機械板塊陸續交出季度成績單,三一重工(06031)表現出眾,股價走勢卻呈背馳,甚至創下歷史新低15.13元才觸底反彈,照計再跌風險相對有限,不妨考慮趁低分段收集作中線部署。
三一重工是全球工程機械龍頭企業,經過四次戰略跨越,形成挖掘機械、混凝土機械、起重機械等產品矩陣,可覆蓋土方、基建、礦山、能源等多元施工場景。另持續深耕海外市場,加速由「產品出口」向「產業出海」的全面升級。
多年前,三一重工走出國內工程機械行業調整周期,戰略重心從增量投入轉向產能優化,業績持續復甦,去年度營收897億元(人民幣,下同)及純利84.08億元,分別增長14.4%和41.2%。
今年首三季,三一重工營收781.1億元,按年上升18.81%;歸母淨利潤80.04億元,按年增長12.22%。單計第三季度,營收248.04億元,按年上升16.96%;歸母淨利潤23.14億元,按年增長20.62%。公司第三季利潤增幅明顯比上半年的9.13%加快,而毛利率亦提升0.37個百分點至27.99%。
中信證券早前發表研究報告指出,儘管三一重工整體盈利能力受到人民幣升值帶來匯兌損失的影響,但海外業務毛利率持續提升,表現依然亮眼。展望下半年,國內需求持續溫和復甦,全球份額提升仍具一定基礎,維持給予「買入」評級,目標價28港元。
三一重工預測市盈率約14倍,市賬率僅1.18倍,估值有向上修復空間,但股息率只1.3厘,則吸引力不大。