國金視野/為何市場擔憂AI融資風險?\宋雪濤
2026-11-10 05:15:52 大公報
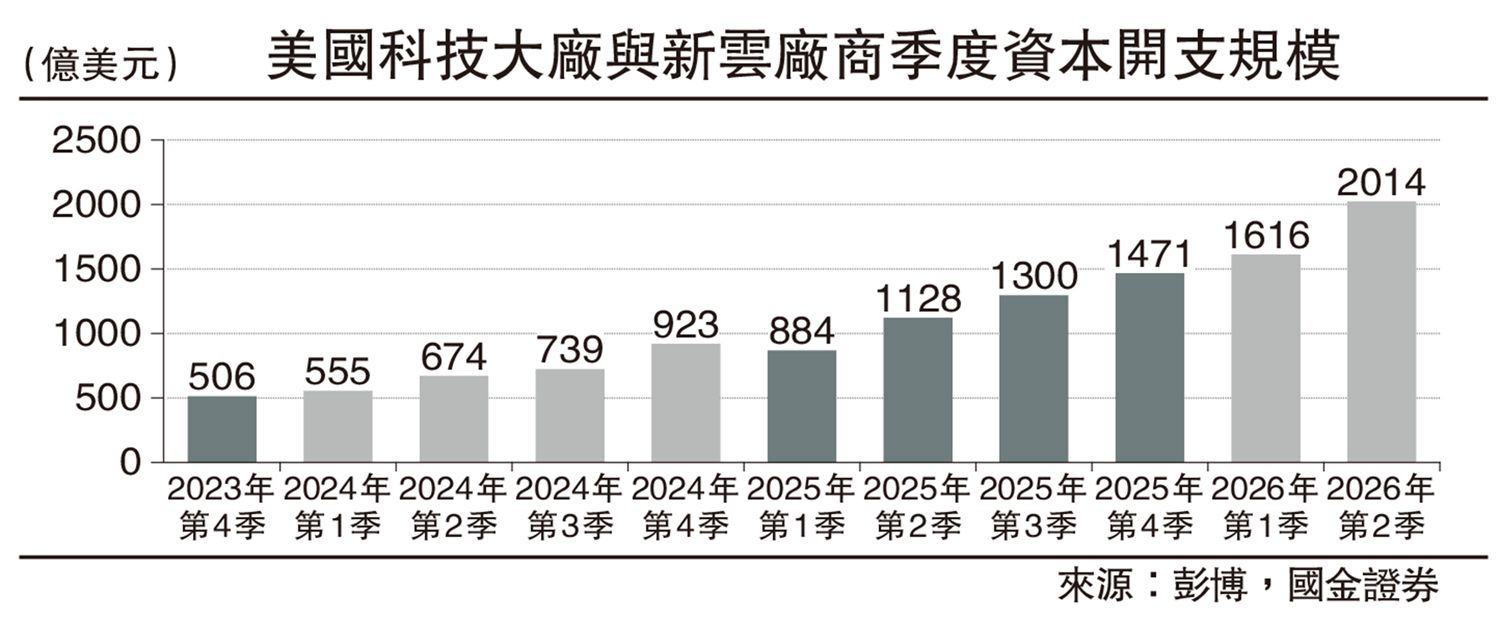
美國AI融資風險近期再次成為市場關注焦點。類似的擔憂曾在去年10月至今年1月持續出現,當時市場主要質疑AI企業之間的循環融資、巨額資本開支以及未來回報能否覆蓋投入。但到了今年2-3月,Coding能力出現明顯提升,Agent應用快速擴張,市場看到AI可能帶來更大收入以後,融資風險擔憂逐漸下降。近期隨着新應用亮點減少、融資規模繼續上升,去年曾經討論過的信用和資本回報問題又重新浮現。
當前AI產業中對利率和信用條件最敏感的,主要是高槓桿新型雲廠商和AI數據中心開發商。這些企業大量依靠債務和資產抵押進行融資,抵押資產不僅包括已經建成的數據中心、購買的GPU,還包括從模型廠商和下游客戶獲得的長期計算服務訂單。企業可以依靠未來訂單取得融資,再用融資購買GPU、建設機房和電力設施,形成持續擴張。這一融資模式與過去房地產開發存在一定相似性。
房地產企業可以通過土地、在建工程以及未來銷售預期獲得銀行開發貸款,AI數據中心開發商則利用土地、機房、GPU和長期算力訂單獲得融資。AI項目還需要配套建設電廠、電網、冷卻系統、建築和各種設備,因此其中一部分項目開發環節確實具有較強的固定資產融資特徵。但AI也不能簡單類比房地產。房地產長期需求主要取決於人口、家庭形成和城市化率,這些都是變化較慢的變量,而AI模型訓練與推理能力存在快速提升甚至跨越式突破的可能。一代新模型推出後,能力可能突然提高,迅速創造新的應用和收入,也可能在下一代模型出現之前經歷較長時間的緩慢增長。
因此,AI的「分子」不是一個穩定、線性變化的變量,而是可能在一段時間停滯後突然實現躍升。融資風險的判斷不能只看債務規模和融資成本,還需要觀察模型能力和商業收入能否在較短時間內實現新的突破。
AI的收入增速之所以重要,是因為當前AI融資體系已具有明顯的飛輪特徵——更大規模的模型訓練和數據中心建設需要更多融資,融資需求提高又推動長期利率和企業融資成本上升,企業必須取得更快收入增長才能覆蓋成本。
企業要獲得更高收入,就需要推出更強模型、擴大推理需求和應用範圍,而前沿模型能力持續提升又通常需要增加訓練投入。由於訓練端的直接盈利能力弱於推理端,更多訓練投入往往意味着進一步增加融資需求,使投資規模、利息支出和模型研發相互推動。融資需求越大、資金成本越高,對收入增速的要求也越高,整個體系越來越需要依靠模型能力和商業收入持續突破維持運轉。
循環融資放大波動
循環融資和信用擔保又進一步提高了這一體系的複雜性、放大了波動。英偉達、芯片企業和雲廠商向模型公司投資,模型公司隨後又將部分融資用於購買這些企業提供的芯片和計算服務。如果從經濟實質上看,一筆資金可能在產業鏈不同企業之間反覆流轉,並分別形成投資、收入和訂單。雲廠商再利用這些訂單進行抵押融資,擴大GPU採購和數據中心建設,從而進一步放大信用創造。
正向擴張階段,循環融資和信用擔保可以提高投資速度,但如果最終需求低於預期、訂單被削減,信用收縮也可能沿着產業鏈逐層放大。下游雲廠商融資出現問題,會影響其GPU採購和數據中心開發,隨後進一步影響芯片供應商、擔保企業和投資方的信用狀況。在高槓桿、高周轉環境下,正向時信用是加速器,反向時去槓桿同樣可能成為放大器。因此槓桿本身具有中性特徵,關鍵在於融資資金是否真正提高生產效率和商業收入。如果資金用於高回報投資,融資能夠加速增長;如果主要用於填補虧損和維持低效率項目,高槓桿最終會加大風險。判斷融資是否合理,最重要的始終是借來的錢能否形成足夠高的未來回報。
AI模型公司收入增長如果低於預期,雲廠商首先會受到影響。模型廠商減少新增訂單、調整計算資源使用計劃以後,雲廠商產能利用率下降,已有GPU和數據中心面臨閒置壓力,資本開支也可能被迫壓縮。雲廠商減少GPU採購以後,上游芯片、服務器、光模塊和電力設備訂單也會受到影響;再向上游傳導,則可能影響半導體設備、材料和關鍵零部件廠商。這一過程具有典型的「牛鞭效應」:下游需求下降一部分,上游為了防止庫存積累可能減少更多採購,而此前根據高增長預期擴張產能的企業,還要承擔新增固定資產和庫存成本,因此上游利潤和估值受到的壓力甚至可能超過下游。
(作者為國金證券首席經濟學家)