工銀智評/美元趨弱 留意股市板塊輪動機會
2026-11-12 05:15:39 大公報
美國中期選舉結束,民主黨拿下參眾兩院並在多州選舉中明顯佔優。外界普遍認為特朗普政府未來推行政策的制約性顯著上升。
從國會結構來看,民主黨全面重掌立法、預算和監督的主導權,而參議院還對政府高級官員與法官擁有任命和審議權。由於民主黨並未在兩院拿到足以推翻總統或實現重大制度性突破的超級多數,因此未來美國政界可能出現「強對抗、弱立法、重博弈」的局面。
內政方面,最直接的變化是財政政策空間收窄。特朗普政府若想繼續推動減稅、補貼或其他擴張性財政方案,或面臨國會更嚴格的審查與阻力。與此同時,民主黨與共和黨對立加劇,未來財政撥款、債務上限、臨時支出法案料成為反覆拉鋸的焦點,政府停擺風險有所上升。相比推進大規模的新立法,雙方可能傾向先處理迫在眉睫的議題。
AI新能源醫療形成分化
產業和監管方面,預計以AI、新能源、醫療三大方向形成分化。民主黨主張嚴格監管AI,圍繞數據中心建設、融資透明度、風險披露和強制聯邦監管的討論可能加快推進,從而抬高大型科技企業、晶片、雲服務和數據中心產業鏈的融資與運營成本。相較而言,新能源和醫療板塊面臨的政策環境有望改善,包括光伏、電網改造、併網支持以及醫保補貼修復等方向,或獲得更多制度支持和調查保護。
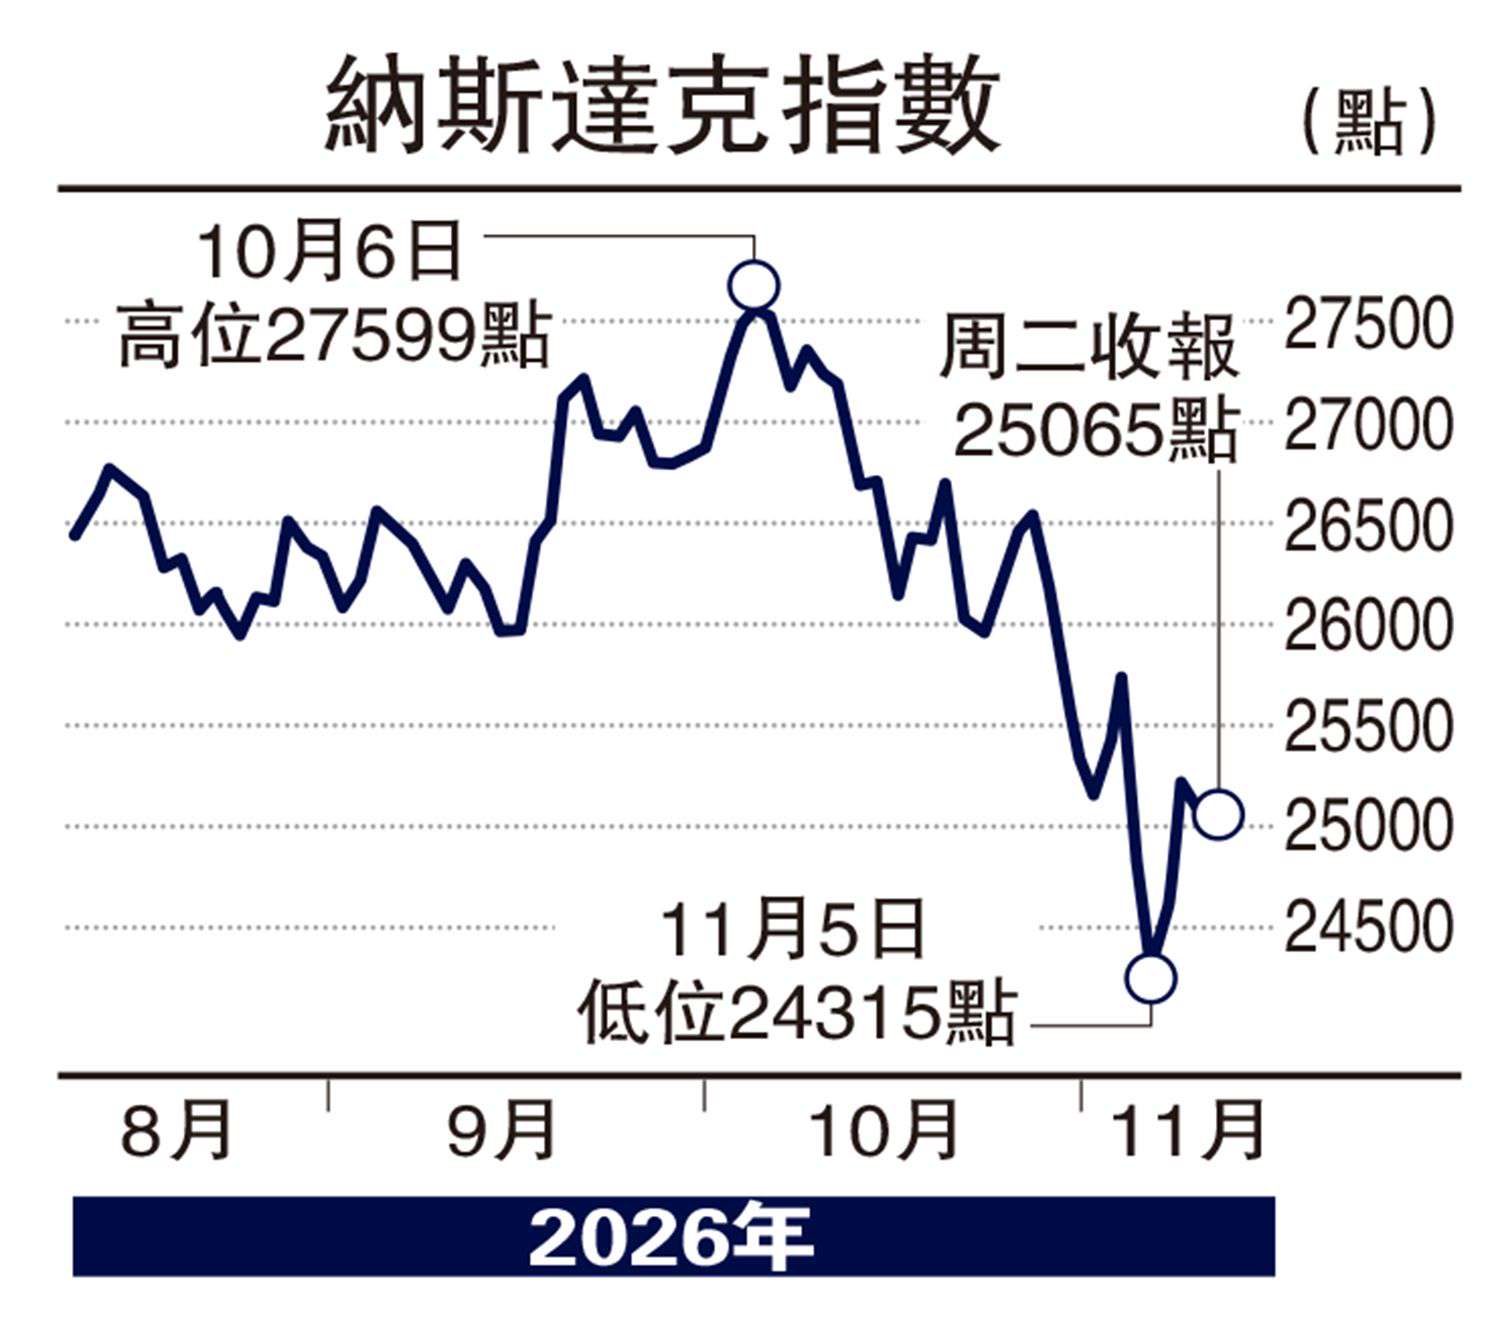
從市場反應來看,中期選舉結果公布後通常呈現市場不確定性下降、交易邏輯切換的特徵。短期內美匯走弱、美債收益率回落、金價漲、油價跌,反映市場認為財政擴張預期減弱、長期利率上行壓力緩和。股市則先跌後漲,說明投資者此前已部分計入政治風險,結果明朗後風險偏好隨即修復。美股估值獲支撐,但結構分化明顯:科技股中半導體承壓,新能源及醫療板塊相對受惠。港股與A股則受到美元回落和風險偏好修復提振,科技成長板塊表現更強。
往後看,預期中期選舉對資產定價的影響核心轉向具體政策博弈。若財政擴張受限,有望緩和美債長端利率壓力,對全球風險資產估值形成一定支撐;但若債務上限、撥款法案反覆拉扯,將加劇市場波動。匯率方面,美元未來一段時間可能趨勢偏弱,但短期或因12月加息預期及地緣政治不確定性延續偏強波動。大宗商品方面,黃金中期受惠於美元和利率回落,但美聯儲緊縮仍掣肘短期表現;原油短中期則受需求放緩與地緣政治影響反覆波動。
總括而言,民主黨掌控兩院或象徵着特朗普政府內政受限、行使外交和行政權時更趨強硬。未來美國更可能進入一個「國會主導監督、白宮主導執行」的互相博弈階段。對市場而言,這既壓制了激進財政擴張預期,也提升了政策不確定性和結構性分化特徵。投資者需留意把握利率回落、美元趨弱與板塊輪動的機會,靈活調整資產配置組合。
(中國工商銀行(亞洲)東南亞研究中心)