金融觀察/兩地資本市場高度互補\席春迎
2026-11-12 05:15:54 大公報
近期內地與香港資本市場經歷明顯調整,但各自表現出不同的政策響應與市場運行特徵。把這些現象放在一起觀察,恰恰可以看到「一國兩制」之下兩地市場不同而又互補的制度邏輯。
首先需要澄清一個容易產生誤解的問題。A股已經全面實行股票發行註冊制,因此簡單地把A股理解成「審批制」、把香港理解成「註冊制」,已經不能準確描述兩個市場的差異。真正值得關注的是,A股在推進市場化改革的同時,保留了比較鮮明的一二級市場逆周期調節機制。
這種制度安排與內地資本市場的發展階段、投資者結構和功能定位密切相關。A股擁有規模龐大的個人投資者群體,同時承擔服務科技創新、國企改革、居民財富管理和經濟結構轉型等多重功能。當資本市場出現持續劇烈波動時,其影響可能從資產價格進一步傳導到企業融資、居民預期和宏觀經濟,因此維護資本市場平穩運行本身也是宏觀金融治理的重要組成部分。
近年來,內地資本市場的穩定機制也在逐步制度化。人民銀行創設證券、基金、保險公司互換便利以及股票回購增持再貸款,通過結構性貨幣政策工具支持資本市場穩定運行;中央匯金、中國國新、中國誠通等國有長期資本,也在優化投資者結構、發揮長期資本作用方面承擔更多功能。
這反映的是一種「有效市場」與「有為政府」相結合的治理思路:市場仍然承擔資源配置和價格發現功能,但當市場順周期機制可能放大系統性風險時,政策工具可以發揮逆周期調節作用。
監管重心 各有不同
香港資本市場的制度傳統有所不同。香港並非監管寬鬆的市場,在信息披露、內幕交易、市場操縱、中介機構責任以及投資者保護等領域,香港長期保持嚴格監管。但其監管重點更多集中於維護市場規則、公平交易和金融體系穩定,常態情況下較少直接以影響正常股票價格漲跌作為政策目標。
這一點在首次公開招股(IPO)市場體現得非常明顯。近期香港出現部分企業撤回上市申請或者延遲全球發售,一些市場評論據此猜測香港IPO政策是否「收緊」。這種理解容易把內地市場的一些經驗機械套用到香港。
香港當然會不斷修改上市制度,也會針對市場出現的新問題強化監管和執法,但制度改革、依法監管與行政調節IPO發行節奏是不同概念。企業何時發行、按照什麼價格發行,以及最終能否完成發行,在滿足監管要求的前提下,主要仍取決於發行人與投資者之間的市場博弈。市場需求不足,可以調整價格、縮減發行規模、延期,甚至取消發行。
香港證監會加強對IPO可疑訂單、投資者資金來源,以及可能存在的未披露利益安排的監管,也應放在這一邏輯下理解。監管真正需要維護的是訂單真實性、信息真實性和風險承擔真實性,而不是保證每一個IPO都能夠按照發行人預期的估值完成發行。換句話說,香港監管機構主要維護規則、公平和市場秩序,價格則主要由市場交易形成。
A股和港股制度邏輯的另一項典型差異,是對「市值管理」的定位。2024年國務院「新國九條」提出推動上市公司提升投資價值,中證監隨後發布《上市公司監管指引第10號——市值管理》,把市值管理正式納入上市公司治理體系,鼓勵上市公司依法合規運用併購重組、股權激勵、現金分紅、投資者關係、信息披露和股份回購等方式提高上市公司質量和投資價值。主要指數成份股公司還被要求制定市值管理制度,長期破淨公司需要披露估值提升計劃。國務院國資委也出台中央企業控股上市公司市值管理相關制度,把市場價值表現納入央企上市公司管理。
這意味着,內地的市值管理已經不僅是上市公司自身的資本戰略,也體現出較為明確的制度推動和政策導向。
香港則沒有完全對應的監管制度。港股上市公司同樣可以回購、提高分紅、實施併購、改善投資者關係,但這些行為更多被納入公司治理、董事會受信責任、資本配置和股東回報框架,監管部門並不承擔維持個別上市公司市場估值的責任。這對香港上市公司提出了另一種要求:企業不能把獲得上市地位等同於獲得穩定估值,也不能把長期市值增長寄託於外部政策支持。最終能夠獲得怎樣的市場估值,主要仍取決於盈利增長、公司治理、資本配置、股東結構以及投資者對長期價值的判斷。
因此,對香港中小上市公司而言,與其把「市值管理」狹義理解成股價管理,不如進一步升級為「資本管理」,通過產業成長、併購整合、融資節奏、股權結構、長期資本、分紅回購和投資者關係,使企業價值創造與資本市場定價形成長期良性互動。
各自完善 發揮所長
如果只看到政策手段的不同,很容易把A股和港股的差異簡單理解成「政府干預多與少」,但兩個市場面對的投資者結構、開放程度、發展歷史和承擔的功能本來就不相同。
A股主要以內地投資者為基礎,同時承擔服務實體經濟、科技創新、國企改革、居民財富管理和經濟轉型等重要功能。因此,在市場出現明顯順周期波動時,更加強調逆周期調節、投資者保護,以及投融資兩端動態平衡,有其現實基礎。
香港則是高度開放的國際金融市場,國際機構、南向資金和本地投資者共同參與定價,資金可以在不同國家、地區和資產之間配置。在這樣的環境中,規則是否透明、穩定和可預期,價格能否充分反映不同投資者對風險和收益的判斷,本身就是香港國際金融中心競爭力的重要組成部分。
因此,兩者真正的差異並不是一個「有政府」、另一個「沒有政府」,而是政府作用重點和政策工具使用方式不同。A股在市場穩定、逆周期調節和政策協同方面具有更加鮮明的制度特徵;香港則更加突出國際資本參與、規則穩定和市場價格發現。兩種機制各有優勢,也都需要在實踐中持續改革完善。
從更大的視角看,這恰恰體現了「一國兩制」在金融領域的重要制度價值。內地資本市場擁有龐大的經濟體量、企業資源、投資者基礎和較強的政策協同能力;香港則擁有普通法體系、國際化金融基礎設施、全球投資者網絡、資本自由流動以及與國際市場高度接軌的制度環境。
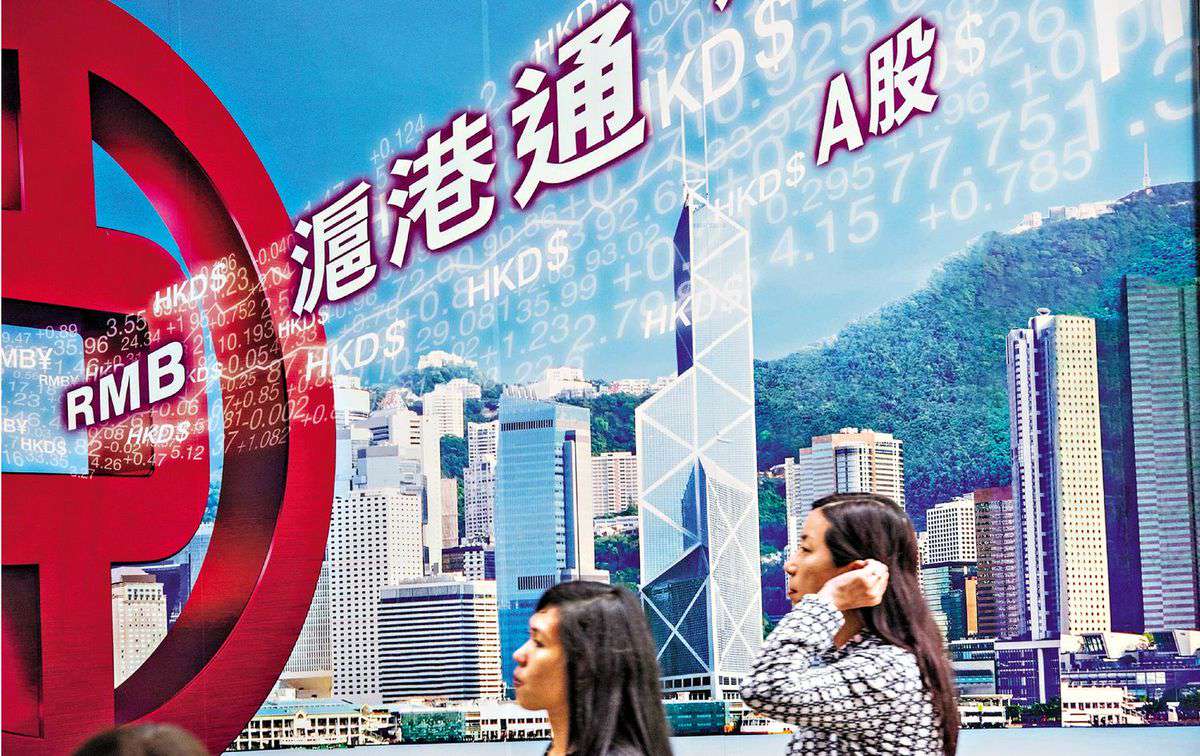
過去20多年,大量內地企業通過香港上市、融資和引入國際資本;滬港通、深港通建立以後,兩個市場又通過互聯互通形成更加緊密的資本循環。因此,「一國兩制」下資本市場真正值得追求的,並不是讓A股愈來愈像香港,也不是讓香港愈來愈像A股,而是保持各自制度優勢,通過互聯互通實現功能互補。
內地資本市場可以繼續發揮服務國家戰略、科技創新和實體經濟的作用;香港則可以進一步發揮國際資本配置、跨境融資、國際併購和內地資產國際定價的優勢。尤其隨着愈來愈多內地企業進入全球化階段,香港的功能不應只停留在幫助企業完成IPO,還可以進一步幫助企業引入國際長期資本、實施海外併購,並借助香港的法律、金融和專業服務體系走向世界。這也是香港「超級聯繫人」和「超級增值人」定位在資本市場上的具體體現。
A股與港股的制度差異提出了一個長期存在的問題:政府與市場之間應該是什麼關係?這並不是一道非此即彼的單選題。資本市場既需要價格發現,也需要市場穩定;既需要投資者承擔市場風險,也需要保護投資者合法權益;既要發揮市場配置資源的決定性作用,也需要監管防範欺詐、操縱和系統性風險。真正的區別在於不同市場如何根據自身條件尋找平衡。
A股正在探索的,是在全面註冊制和市場化改革基礎上進一步完善逆周期調節和資本市場內在穩定機制;香港需要堅持的,則是在維護金融穩定和投資者保護的同時,繼續保持規則透明、穩定、可預期以及市場化價格發現的國際競爭優勢。
從這個意義上說,「一國兩制」賦予內地資本市場的,不只是兩個交易場所,而是兩套可以相互借鑒、相互補充的制度實踐。未來真正值得期待的,不是兩者逐漸趨同,而是在各自改革完善的基礎上發揮所長,共同提高資源配置效率,支持優秀企業成長,保護投資者合法權益,並更好服務實體經濟。
(作者為香港中小上市公司協會主席)