毛語倫比/亞馬遜拓雲端AI 回至240美元可買\毛君豪
2026-11-14 05:15:43 大公報
亞馬遜(AMZN.US)正處於商業模式轉型的關鍵階段,從電商平台延伸至物流、雲端運算與AI等多個領域。公司一方面持續投資新技術與服務,另一方面也面臨監管、資本支出及產品商業化等考驗。對投資者而言,重點不只是新業務的想像空間,更在於能否有效融入既有生態系,轉化為可持續的營收與效率優勢。
電商方面,亞馬遜在澳洲用戶規模增加,按年增72.8萬至950萬,顯示亞馬遜仍能憑便利配送、會員權益與完整商品選擇吸引消費者。英國監管機關批准Prime Air擴大試點,服務對象由約600人增至8000人,則展現公司把物流創新推向新場景的企圖。只是無人機配送能否普及,仍取決於安全、成本、天氣與城市環境等條件。面對Temu、希音(00625)等平台以價格和本地化供給競爭,亞馬遜不能只靠規模,也須持續改善體驗與履約效率。
AI基礎設施是亞馬遜下一階段擴張的核心,但同時帶來高昂成本。公司將資本投入資料中心、雲端算力與自研晶片,AWS的高速成長證明需求強勁,卻不代表投資必然迅速轉化為現金流。若資料中心建設因政策、社區反對或供應鏈限制而放慢,短期或可減輕資本支出壓力;但若算力不足,也可能錯失AI服務需求。真正的考驗不是投入多少,而是新增容量能否持續轉化為收入與營業現金流。
機器人是另一項長期押注。亞馬遜收購Fauna Robotics、成立個人機器人團隊,試圖結合Alexa、Ring、AWS與零售通路,切入家庭或商用機器人市場。人形機器人若要進入家庭,必須提供清楚且高頻的功能,同時把價格、可靠性與隱私疑慮降到可接受範圍。
新業務提升營收成考驗
整體而言,亞馬遜的優勢已不只是「賣得更多」,而是把電商、物流、會員、廣告與雲端服務整合成一套生態系。未來能否延續成長,取決於AWS與AI投資的回報、零售效率的改善,以及新業務能否解決真實需求。若資本投入只帶來規模而未提升獲利,轉型將承受壓力;若能將技術優勢轉化為可靠服務,亞馬遜仍有機會建立超越傳統電商的競爭壁壘。
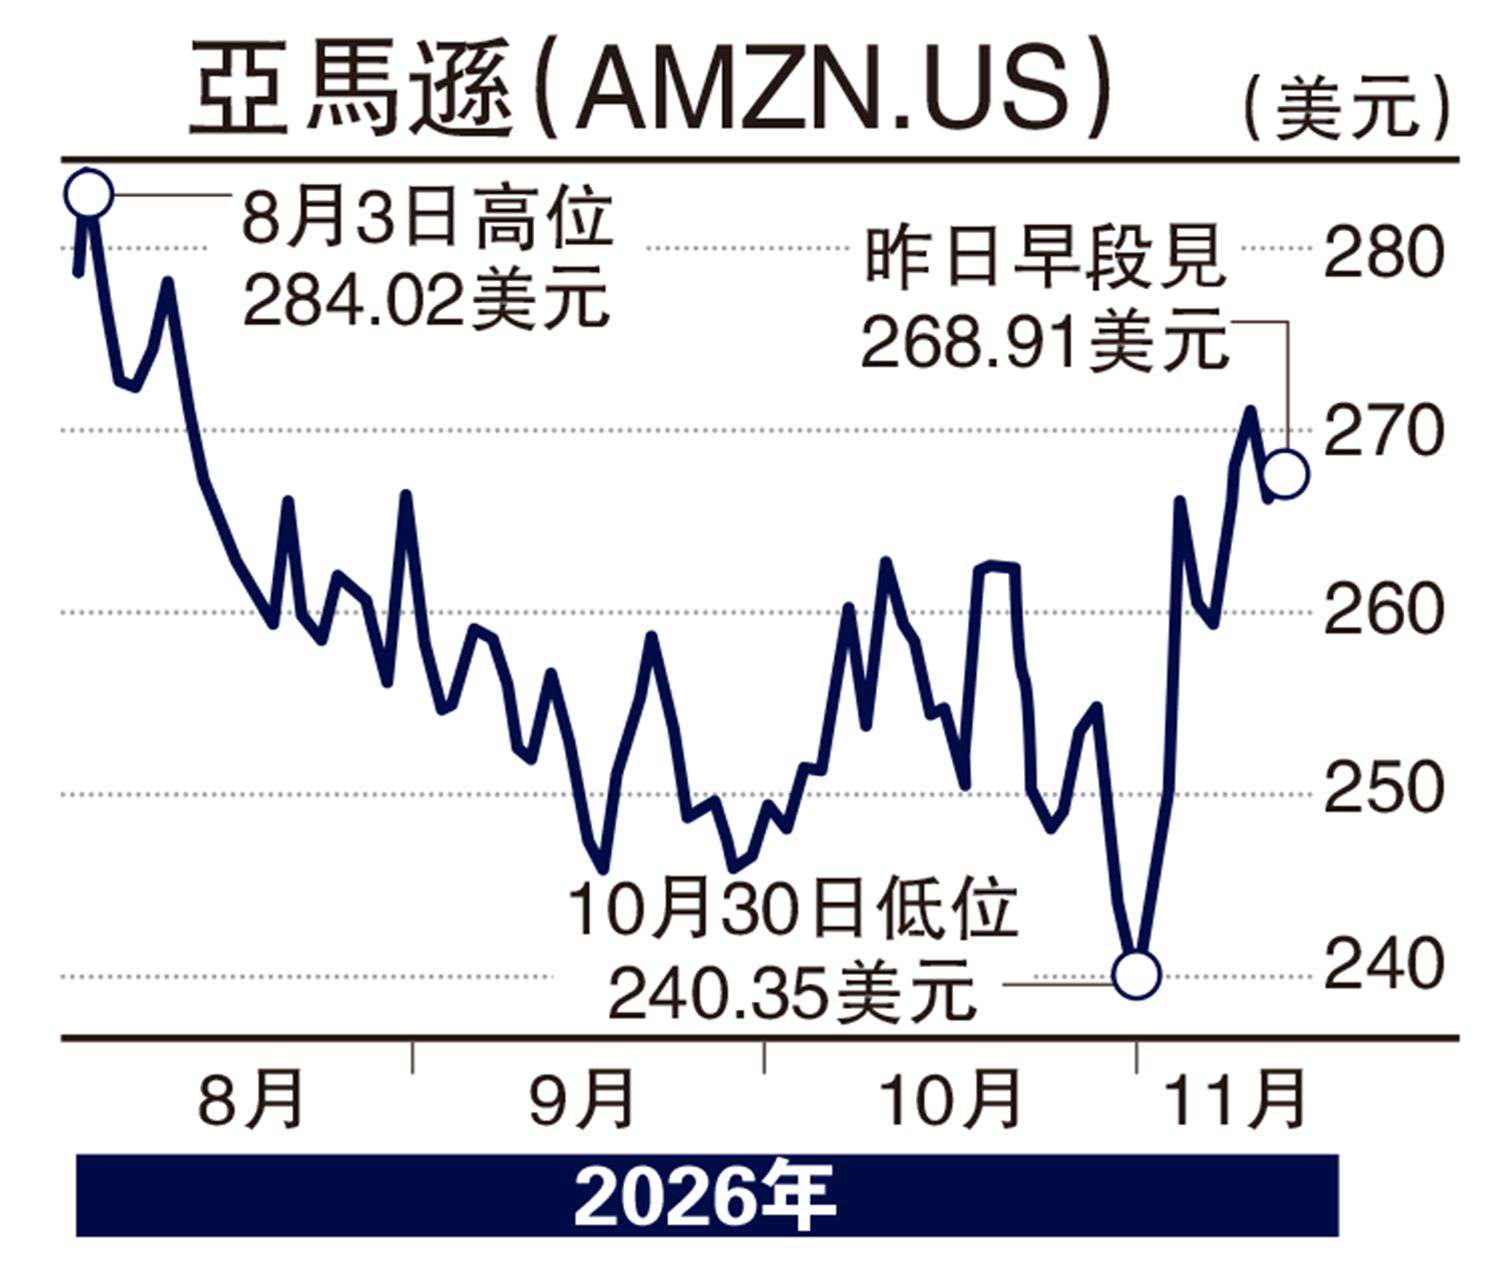
股價方面,亞馬遜屬於強勢股之一,歷史高位處於287美元,現價距離該高位不足10%。因此,中長期看好的投資者可於240美元左右買入,後市只要不跌穿200美元,作中長期持有。
(作者為富途證券高級策略師,證監會持牌人士,並無持有上述股份)