悠閒理財/傳統板塊穩定性高 吉利績優看俏
2026-11-15 05:15:30 大公報
俄烏衝突遲遲未見平息、中東戰爭又拖累物流及原材料價格上漲,投資市場波動性大增。市場人士指出,現時投資者轉趨看重股份的基本因素,更多關注傳統股份,預料股市將出現板塊輪動,投資者宜掌握時機,靈活調整資產配置組合。
企業第三季業績已公布,不妨透過觀察季績表現,從中挖掘投資機會。在傳統股份中,紫金礦業(02899)與吉利汽車(00175)上季分別多賺26%及27%,而藥明康德(02359)首三季盈利大升62%,業績表現不俗,市場憧憬未來業務增長持續,股價料看高一線。\大公報記者 李永青
吉利汽車日前公布截至今年9月底止第三季業績,純利同比上升27.5%至48.3億元(人民幣,下同),低於市場預期的51.9億,但受惠於出口銷量大升帶動,收入按年增長10.3%至989.6億元。至於首三季表現,公司錄得盈利上升6.7%至139.2億元,收入則漲13%至2725.6億元的新高。值得注意的是,吉利出口表現理想,首三季出口銷量勁升169%至79.8萬輛,而新能源產車出口量超勁,大升531%至48.4萬輛。
出口地區上,首三季在東歐以外的歐洲地區,其銷量逾14萬輛,東盟逾17萬輛,而拉美非市場亦逾18萬輛。同時,吉利在瑞典、馬來西亞、墨西哥、荷蘭等國家居自主品牌出口銷量第一。展望第四季度,吉利汽車副主席桂生悅強調對前景仍充滿信心,預告第四季將推出多個全新或改款車型,相信表現會比第三季更佳,將繼續挑戰全年銷量目標345萬輛。
談及吉利汽車,光大證券國際證券策略師伍禮賢分析指出,其第三季業績表現理想,較上半年有所改善,走勢和宏觀行業表現一致。雖然業績數據向好,但對股價的提振有限,原因是市場早已預期有關改善。不論單看第三季或是首三季,業績都反映一個客觀事實:內地市場增長放緩情況相當明顯,而且並非吉利獨有的問題,而是整個行業面對的共同挑戰。他指出,包括吉利在內不少車企,都依賴出口業務帶動業績增長,而吉利的出口業務在業界當中表現不俗,但出口端即將面對政策壓力,令明年經營挑戰加大。
出口業務表現亮眼
東吳證券研報指出,吉利汽車第三季出口業務表現亮眼。第三季實現總銷量81.3萬輛,同比、環比分別增長6.8%、13.9%;單車均價12.2萬元,同比升3.3%。均價提升,主要受出口銷量強勁增長及高價值產品銷售帶動,令營業收入增速高於銷量增速。第三季吉利出口銷量達32.3萬輛,同比大增188.8%,佔比40%。
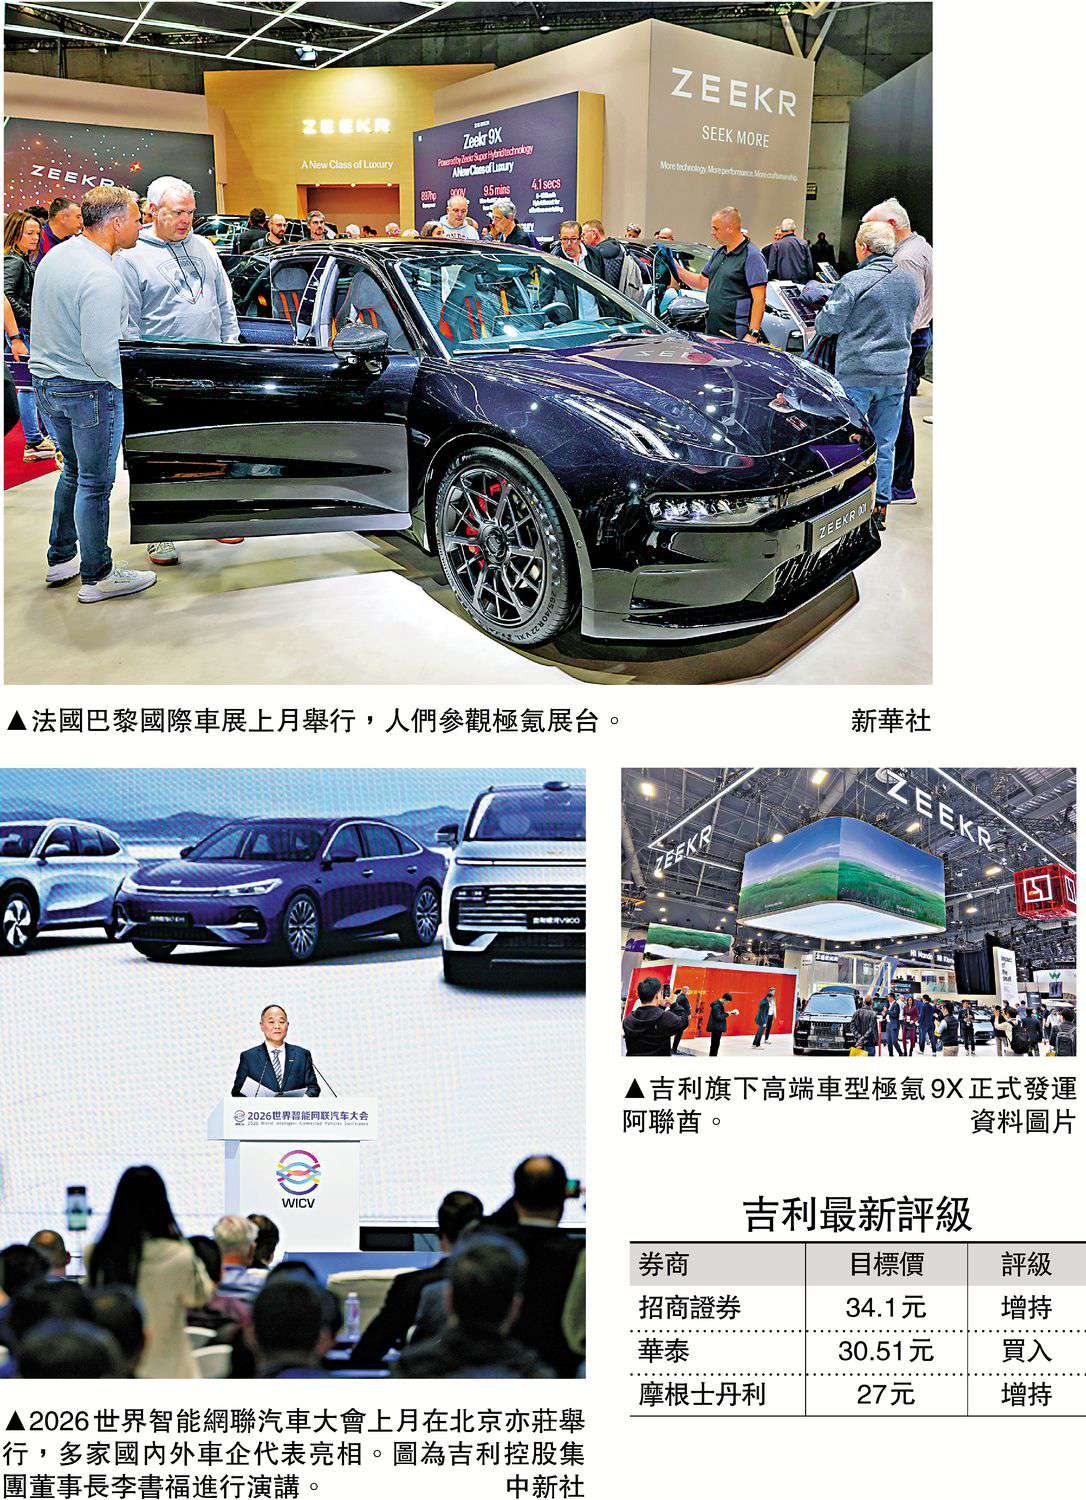
毛利率方面,東吳證券指出,今年第三季吉利毛利率為18%,同比上升0.9個百分點,得益於極氪銷量佔比同比提升6.6個百分點,加上出口業務銷售佔比擴張。盈利表現上,第三季利潤同比增長27.5%。同時,吉利持續推進高質量出海布局。首先是高端車型規模化出海,2026年9月,全球首款搭載SEP浩瀚超級電混的豪華旗艦車型極氪9X正式發運阿聯酋,極氪亦正加速拓展中東、中亞、歐洲、拉美等重點海外市場。鑒於集團高質量出海戰略持續推進,海外增長前景值得期待,維持吉利汽車「買入」投資評級。