股壇魔術師/新奧能源估值吸引 有望追落後\高飛
2026-11-19 05:15:40 大公報
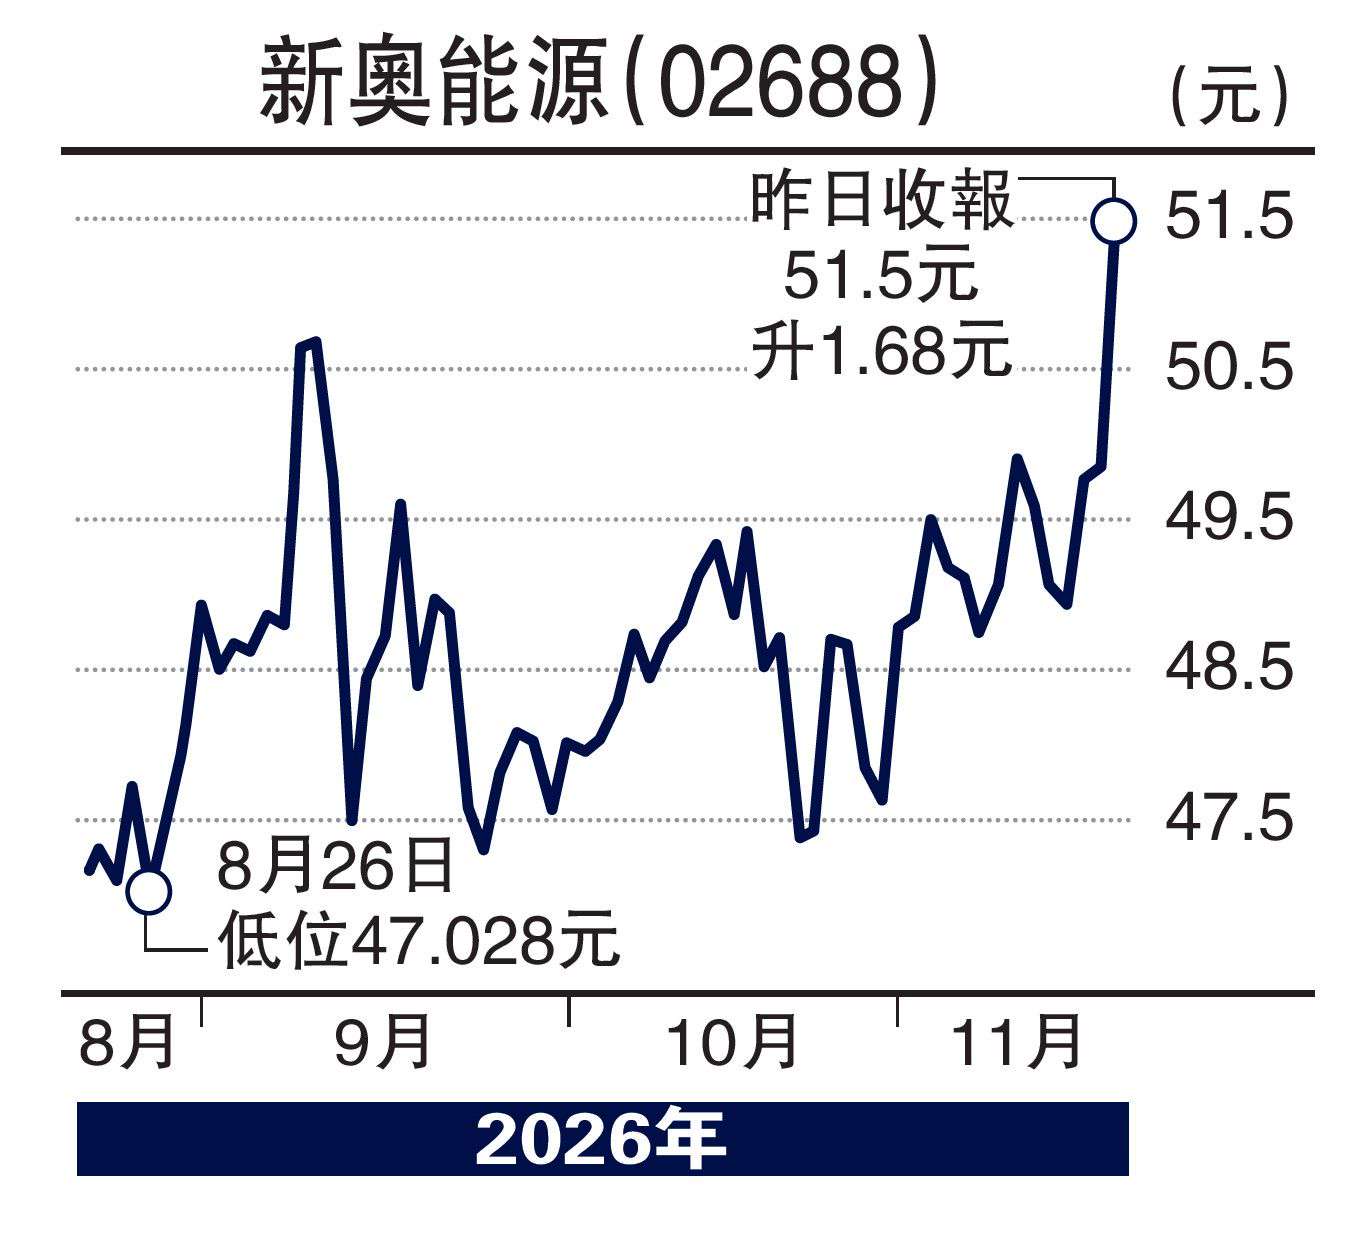
在恒生五大分類指數中,公用分類指數在今年的表現最好,到昨天為止,升幅達到11%;而在恒生公用分類指數成份股當中,新奧能源(02688)表現最落後,但昨天逆市上升3.4%,獲單日成交量大增配合,相信中短期有追落後的潛力。現價動態市盈率8.2倍,息率近5.9厘,估值吸引,後市應該可攻可守。
消息面上,近日,新奧能源發布公告,2026年前三季度,集團的天然氣零售銷售量錄得192.3億立方米,年增0.2%。當中,工商業用戶的售氣量較去年同期成長0.4%至152.73億立方米,而民生用氣銷售量較去年同期成長1.4%至38.56億立方米。
申萬宏源發研報稱,港股城市燃氣股市賬率(PB)處於歷史低點。該行指出,港股城燃業績穩定性增強,接駁邊際影響持續減弱,新興業務逐漸貢獻業績增量,疊加資本開支下降,各公司分紅力度可望增強。該行指出,需求短期承壓,成本回落後長期仍有廣大發展空間。
摩根大通日前發表研究報告指,該行重新覆蓋中國燃氣公用股,選股偏好依次為昆侖能源(00135)、新奧能源、華潤燃氣(01193)、中國燃氣(00384)等。當中,予昆侖能源及新奧能源「增持」評級,其餘則予「中性」評級。
具備穩定派息前景
摩通認為,行業提供5%至6.5%的股息收益機會,且盈利溫和增長,故在選股時着重股息韌性、吸引估值及盈利上調空間。當中,昆侖能源本年迄今跑贏恒生指數及其H股同業,相對防守性的盈利、股份回購及2026至28年穩健股息下限支持股價表現,但其液化天然氣(LNG)接收站業務仍被市場低估。新奧能源則具備穩定的派息前景,並在接駁與燃氣銷售以外錄得盈利增長往績,所以該行偏好直接持有新奧能源。