宏觀分析/2027年警惕科技股信用風險\程實 周燁
2026-11-19 05:15:56 大公報
面對2027年,全球經濟的變化或許並不只體現在增長的速度,更體現在舊結構如何延續、新機制如何形成,以及二者在持續更替中最終塑造出怎樣的經濟運行形態。辨別這場發生於連續性之中的結構轉換,正是我們把握2027年全球經濟演化方向的重要線索。
如果一艘船不斷更換損壞的木板,直至最初的材料被全部替代,它是否仍然是原來的那艘船?「忒修斯之船」的古老悖論,為我們理解當下全球經濟演化提供了哲學視角。
如今世界經濟增長仍展現出較強韌性,但穩定的全球總量背後,是正在加速的內部分化。該分化主要受到地緣政治與技術變革兩股力量的共同驅動:一方面,地緣衝突通過能源價格上漲形成負向供給衝擊,加劇能源進口經濟體的通脹與增長壓力。另一方面,人工智能相關投資通過算力基礎設施、半導體及國際貿易形成正向需求衝擊,為科技產業鏈參與度較高的經濟體提供增長支撐。
不同經濟體在能源依賴程度、科技價值鏈分工及技術吸收能力上的差異,進一步擴大了增長表現的分化。這一演化過程體現出複雜經濟系統的三重特徵:
一是表面的同一性與內在的異質性。持續運行的系統表面看似波瀾不驚,其內部結構可能已經悄然重構。經歷疫情衝擊、通脹反覆、地緣衝突、貿易摩擦與貨幣緊縮之後,全球經濟並未如市場普遍擔憂的那樣陷入深度衰退,但不同經濟體和產業的增長貢獻已發生明顯分化,宏觀總量的韌性與微觀結構的調整並行。
二是舊系統的延續性與新結構的擴張性。過去數年全球經濟之所以能夠反覆承受衝擊,一方面得益於既有經濟體系積累的資產負債表緩衝與制度韌性,另一方面源於新能源、新技術及供應鏈調整逐漸形成新的適應能力。舊結構尚未退出,新結構已經生長。
三是演化過程的漸進性與結構結果的躍遷性。系統的質變往往並非發生於某一個清晰可辨的時點,而是隱藏在無數局部調整與邊際變化之中。因此,判斷的關鍵並非在於某一塊「木板」的變化,而是這些局部變化能否最終匯聚為整體結構的重塑,並形成更有效率、更具韌性的均衡。
全球經濟三大變化
具體而言,這艘穩健航行的全球經濟之「船」,正面臨三大變化:
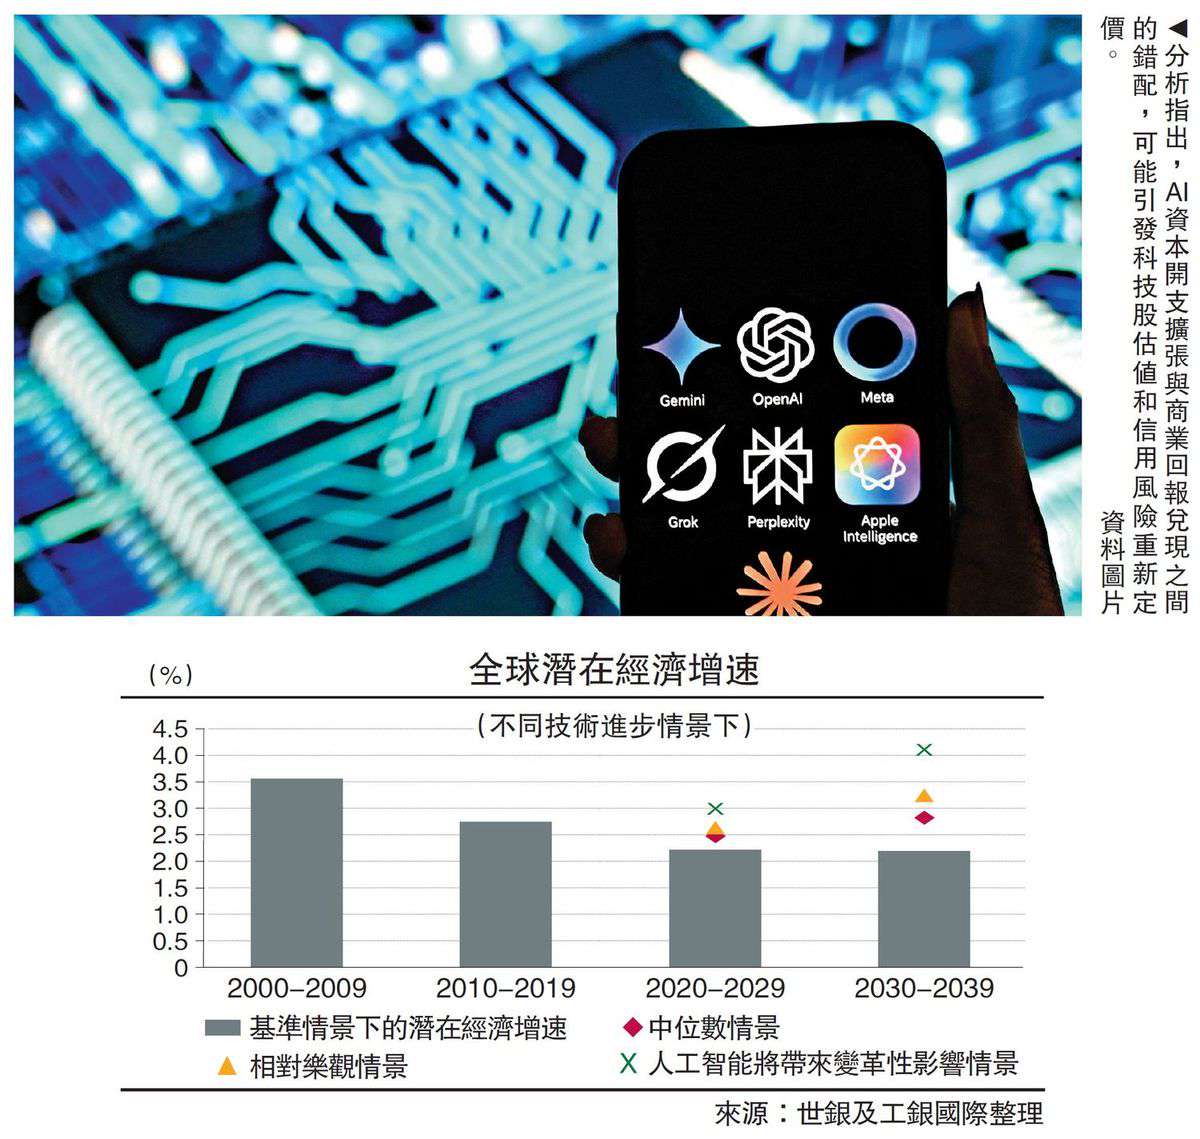
首先是增長動能之變。過去數十年,人口紅利、全球化、資本深化與相對廉價的能源共同支撐全球潛在增長,但人口老齡化、資本邊際回報下降及能源約束增強,正在削弱傳統要素紅利。而以人工智能為代表的新一輪技術革命正成為新舊增長動力轉換的重要變量。在不同技術進步情景下,人工智能有望推動2030-2039年全球潛在經濟增速由基準情景下的約2.2%提高至2.6%-4.1%。但技術投資與生產率釋放之間仍存在時間差,現階段AI短期內首先表現為一輪強勁的需求衝擊,而廣泛的生產率提升仍在進程之中。
其次是合作秩序之變。全球經濟合作正由效率優先的全球化分工,逐步轉向區域經濟一體化與跨區域多元協作並行的新格局。地緣衝突與貿易摩擦推動全球供應鏈重新布局,區域內部產業配套與貿易聯繫日益凸顯。能源領域同樣體現出這一變化,霍爾木茲海峽運輸受阻後,顯著緩衝了供給衝擊。企業也越來越多通過供應來源多元化、庫存調整和市場重配提高適應能力。
再次是宏觀治理之變。過去長期低通脹、低利率環境為財政擴張和貨幣寬鬆提供了較大空間,而連續衝擊之後,全球經濟正轉向高債務、高融資成本與通脹更易反覆的新約束。當前主要經濟體公共債務仍處高位,2025年全球公共債務已經接近GDP的94%,IMF(國際貨幣基金組織)預計按照當前趨勢將在2029年前後達到100%。與此同時,主權債券收益率抬升,人口老齡化、能源安全和國防等支出需求持續增加,也使得財政與貨幣政策的容錯空間顯著收窄。
新舊結構四重錯配
新舊結構交替帶來四重錯配。舊體系尚未退出、新體系又在加速形成,使全球經濟的主要風險越來越表現為不同變量調整速度之間的錯位。
一是財政擴張與融資約束之間的錯配。過去低利率時期積累的大量公共和私人債務正在進入更高利率環境,而財政赤字、產業投資和公共支出需求仍然較高。高政府債務與再融資風險尚未得到解決,長期國債收益率上升既受到政策利率預期推動,也受到財政擔憂和期限溢價上升影響,使主權債市場更容易受到通脹和財政衝擊。OECD(經合組織)數據顯示,2025年成員國政府債務再融資需求達到13.5萬億美元,佔政府總借款約80%。其中存量固定利率債券約有三分之一將在2026-2028年到期。
二是AI投資與盈利兌現之間的錯配。人工智能正在推動半導體、數據中心、雲計算和電力基礎設施形成大規模資本開支,但投資擴張明顯快於生產率和盈利兌現。IMF指出,AI核心企業融資槓桿正在上升,自2024年以來大型雲計算企業佔全球投資級公司債發行的比重已由不足1%升至約10%。部分AI循環融資交易形成約3000億美元股權投資、6500億美元債務與1.4萬億美元未來收入承諾。一旦生產率和盈利改善慢於資本投入,當前的新增長動能也可能轉化為資產價格和信用風險。
三是金融擴張與風險承載的錯配。金融風險正在更多從銀行體系轉向對沖基金、私人信貸、保險和養老金等非銀金融部門。全球對沖基金總資產已由2013年的約4萬億美元增至2026年初的約13萬億美元。保險和養老金對非流動性資產的配置增加,私人信貸借款人槓桿也處於較高水平。槓桿、擁擠交易和脆弱融資結構可能在市場壓力時期放大價格波動。平穩時期看似充裕的市場流動性,在去槓桿過程中可能迅速消失。
四是技術創新與監管建設之間的錯配。金融技術和市場結構演進的速度正在快於監管、法律和基礎設施的調整。資產代幣化能夠降低發行和結算成本、支持24小時交易並提高自動化程度,但當前市場仍面臨法律確定性、監管清晰度、互操作性和結算資產不足等約束,同時可能放大槓桿、流動性和關聯性風險。
增長機遇與潛在風險並存
展望2027年,全球經濟將在技術創新、政策調整與地緣政治變化的交織影響下,呈現增長機遇與潛在風險並存的格局。
從增長機遇來看,人工智能投資周期有望逐步由算力基礎設施建設向應用普及與生產率提升延伸,推動亞洲半導體產業鏈升級,並通過數據中心、電網及能源基礎設施投資帶動相關產業發展。與此同時,全球產業鏈區域化重組將為東南亞等地區經濟體創造新的製造業投資機會,科技投資向非科技行業擴散、財政投資與產業升級有望進一步拓寬全球企業盈利增長來源。若地緣政治風險逐步緩解,隨着部分主要經濟體通脹壓力逐步緩解,全球貨幣政策寬鬆及金融條件改善有望降低實體經濟融資成本,為企業投資、居民消費及全球經濟復甦提供進一步支撐。
從潛在風險來看,全球主權債務持續累積與融資成本居高不下,可能推動長期國債期限溢價上升,並與非銀金融機構去槓桿形成共振,放大金融市場波動。美國中期選舉後,民主黨贏得國會參眾兩院控制權,2027年美國行政與立法部門之間的權力制衡及政策協調機制面臨調整。一方面,財政撥款、政府融資及債務上限等議題可能面臨更複雜的跨黨派談判,增加財政政策執行與政府運作的不確定性。另一方面,國會監督加強及立法空間收窄,可能改變美國貿易、產業及對外經濟政策的實施節奏,並通過政策預期、企業投資和國際資本流動向全球經濟傳導。
AI資本開支擴張與商業回報兌現之間的錯配,可能引發科技股估值和信用風險重新定價。中東能源衝突反覆及全球電力供需錯配,可能通過能源供應、生產成本與產業鏈調整對增長和通脹形成雙重擾動。此外,歐洲政治碎片化與安全壓力、日本利率正常化引發的跨境資本再配置,以及金融技術創新伴隨的網絡安全風險,也將增加全球金融體系的不確定性。
(作者程實為工銀國際首席經濟學家,周燁為宏觀分析師)