成交同比大漲63%,Savills辛勇解讀北京大宗交易新週期
2026-10-15 10:01:19 大公房產 作者:黄春蕊
歷經近幾年深度調整之後,北京商業大宗不動產市場在2026年迎來明顯回暖。根據第一太平戴維斯統計,2026上半年北京大宗投資累計成交288.6億元,同比上漲63%;其中二季度成交160.4億元,環比一季度提升25%,交易量走出週期底部,但市場並非普漲,而是呈現“量升、結構優化、兩級分化”的新格局。
10月12日,第一太平戴維斯華北區投資及資本市場部負責人辛勇接受大公房產專訪,覆盤上半年北京大宗交易行情,解讀投資人結構變化、內外資投資邏輯迭代、REITs生態變革、城市更新投資機遇,並對未來市場趨勢給出判斷與實操投資建議。
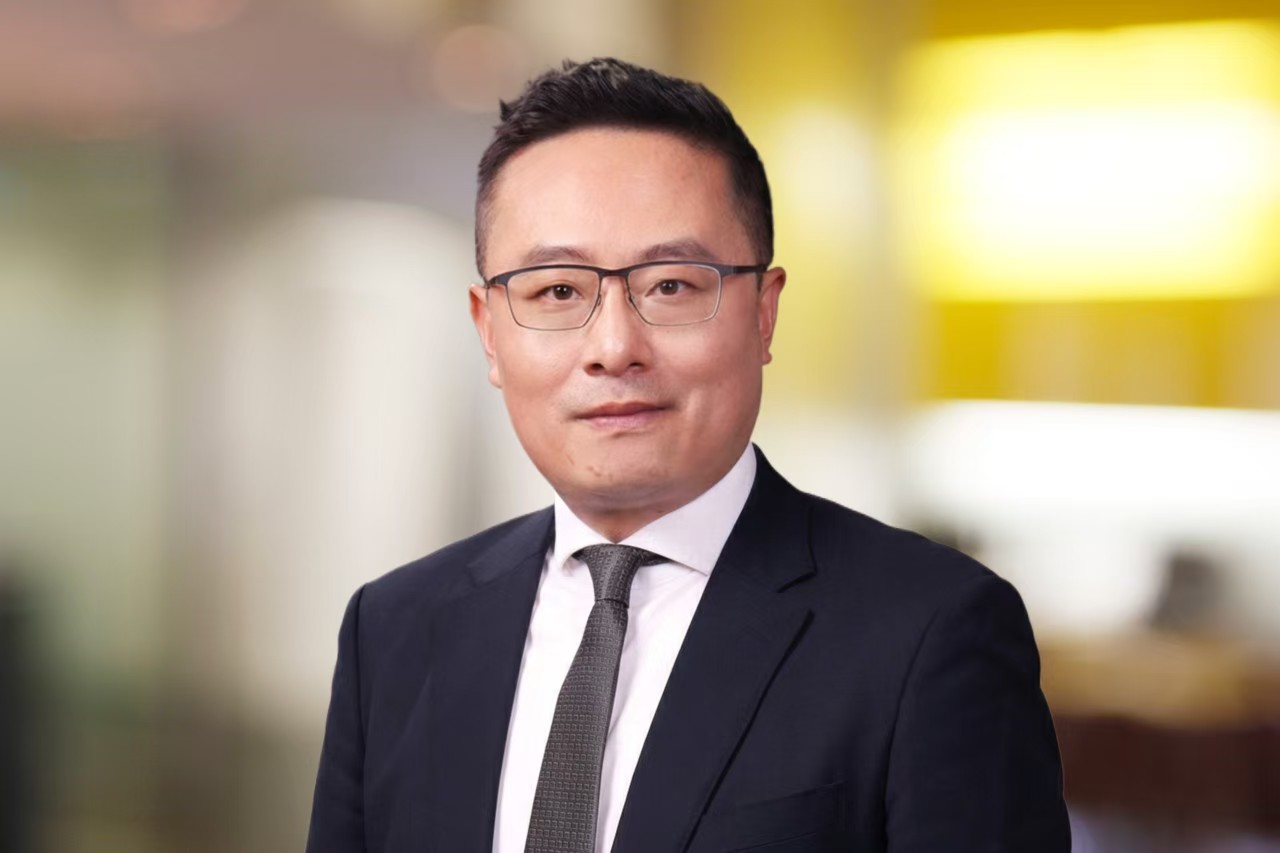
辛勇 第一太平戴維斯華北區投資及資本市場部負責人
辛勇在採訪中指出,本輪迴暖並非市場普漲反彈,而是市場調整期之後的結構性修復,“多元化、高質量集中、有效結構化,是這一輪市場最核心的三大特徵”。
從上半年北京大宗成交金額來看,雖然辦公和購物中心佔據了較大的比例,但這些交易數據的背後有些大體量物業資產交易的支撐。與此同時,市場成交的業態類型也涵蓋了奧特萊斯、租賃住房、酒店公寓、倉儲物流,呈現多元化的表現。資本正在向核心高質量資產集中。核心高質量資產持續保持較強的市場競爭力和投資吸引力,但買家尤其是機構投資人對於“高質量”的定義和標準更加的嚴格。物業區位和硬件品質當然還是首要關鍵前提,投資人同時也將資產的實際運營表現、租户質量、資管團隊資質和能力、現金流穩定性和確定性等因素作為重要評判標尺。
在辛勇看來,市場已經從過去依賴增長預期,逐漸轉向由物業品質、現狀價格、現金流質量和運營能力為核心驅動的階段。在部分優質資產交易案例中,如中關村鼎好大廈,高效匹配的金融結構化工具成為緩解資本市場短期流動性壓力的有效解決方案。越來越多的投資者在實際操作中,會合理運用有效的交易結構設計,將長遠佈局作為應對市場短期下行週期的有效策略。
另外,市場買方陣營也進一步清晰,內資機構佔據市場絕對主導,投資與自用需求並行。險資機構將風險可控放在首位,優先鎖定現金流穩定性和可實現度高的標的物業;外資基金更看重資產增值潛力,部分國際基金管理人選擇佈局人民幣基金,以便擴大項目的投資策略範圍和管理規模;企業買家重點考量物業空間適配性;超高淨值個人則結合自身的策略和需求進行高質量資產配置。八達嶺奧特萊斯股權收購、智譜購入上地軟件園鑽石大廈,分別體現了外資增值投資與企業自用投資的典型策略。
在存量盤活大背景下,REITs的持續發展有利於提升資本市場的活躍度、市場定價的透明度和合理性,也為物業的終極退出提供了更廣闊的渠道。不過辛勇也提醒,“REITs並不是資產退出的萬能解藥,它對底層資產質量、運營團隊能力提出了更高標準和要求”,未來1-2年行業很難迎來突飛猛進的爆發行情,但Pre-REITs、機構間REITs、類REITs等業務活躍度將明顯提升。
資產分化仍是當下市場繞不開的主題,全業態普漲行情並未出現。存量資產價值表現,在很大程度上依託於區域供需格局、租户質量與運營表現,部分供應過剩區域的資產在短期內依舊存在較大壓力。談及城市更新賽道,辛勇表示改造項目要堅持“以退定投”,要以未來退出可行性反向推演改造方案的經營可行性,該賽道前景廣闊,但短期內尚無法成為市場交易主線。土地續期細則落地及可行性方案持續推動,則會成為影響持有型不動產交易活躍度的關鍵政策變量。
對於2026下半年至2027年的市場走向,辛勇判斷回暖態勢會延續,但機構依舊保持“優中選優”的審慎態度,資產兩極分化格局還將持續,交易量修復不等於資產普漲。他建議入場機構,要釐清自身資本訴求,做到資本策略與標的相匹配,善用各類交易工具,在風險可控前提下完成資產交割,迴歸不動產看重現金流與運營能力的投資本源。
從深度調整走向結構性回暖,北京大宗不動產已經告別“齊漲齊跌”的舊週期,正式進入以現金流、運營能力為核心的存量價值重塑時代。在辛勇看來,“優中選優”將是未來很長一段時間機構投資的主基調。無論是險資、外資、企業還是高淨值個人,投資人都需要摒棄單純博弈資產價格上漲的舊思路,迴歸不動產本源,重視底層質量、運營管理能力、現金流的可實現預期、可行退出策略的前置規劃。
未來,北京存量不動產市場仍將釋放源源不斷的交易機會,市場機遇,也更加考驗機構的策略制定、投資執行與全週期管理能力。
以下為辛勇採訪發言實錄:
回暖不是簡單反彈:多元化、高質量集中、有效結構化三大新特徵
Q1:2026上半年北京大宗交易回暖態勢明確,量升、結構優化。對比2023-2025深度調整週期,本輪迴暖和過往階段性反彈存在哪些本質區別?
辛勇表示,從成交數據看,上半年市場回暖態勢明顯,寫字樓、購物中心貢獻多筆大額標杆交易,大興薈聚購物中心、中關村鼎好大廈、麗澤通用時代中心等項目成為市場重要支撐。同時市場已經跳出過去“辦公+購物中心”的傳統二元格局,酒店公寓、租賃住房、物流倉儲、奧特萊斯等業態成交佔比提升,業態走向多元化。
在他看來,本輪迴暖可以總結為三大關鍵詞:一是多元化,交易標的業態更加豐富。二是高質量集中,如今機構投資人評估資產,硬件品質仍然是首要關鍵,同時,區域市場供需穩定性、租户質量、現金流可實現度等軟性指標成為重要評判因素。三是有效金融結構化工具的運用,增強投資人風險控制信心的同時也高效的優化了出售方資金結構,實現了交易雙方的雙贏。中關村鼎好大廈項目就是典型代表,通過有效交易結構的設計滿足各方的投資策略和風控要求,底層資產的高質量表現讓投資具備良好信心,長期價值投資策略最終促成交易落地。
四大投資陣營:險資求穩、外資尋增值、自用重匹配、高淨值偏好高質量配置
Q2:機構入市積極性明顯提升,當前北京大宗市場主要投資人分為哪些陣營,不同資金擇標、持有、退出邏輯有哪些差異?結合今年成交案例如何理解?
辛勇介紹,當前北京大宗交易買家以內資佔絕對主導,投資型需求與企業自用需求並行,主要分為四大陣營:
第一類是國內機構投資人,以險資為代表。其將風險可控放在首位,核心看重底層資產質量與現金流確定性。大興薈聚購物中心、中關村鼎好大廈、順義22街區租賃住房的投資收購,正是險資追逐穩定現金流資產的典型案例。
第二類是外資基金,同樣對底層資產質量要求很高,但以增值型、機會型策略為主,除現有現金流外,重點挖掘資產潛在增值空間。八達嶺奧特萊斯股權收購極具代表性,項目本身現金流、品牌租户基礎成熟,疊加待開發二期地塊帶來增值想象空間,契合增值型投資策略。
第三類是企業自用買家,優先匹配企業實際使用需求,物業硬件、空間形態適配度要求高,價格要求合理。比如智譜收購中關村上地軟件園鑽石大廈,核心就在於項目是區域稀缺獨棟獨院辦公物業,高度滿足企業自用需求,也是該企業成功上市後不錯的投資配置交易。
第四類是超高淨值個人投資者,更看重適合自身投資偏好的優異資產。如2026年上半年成交的工體佰舍Base公寓,買家是江浙的超高淨值個人。該物業為稀缺核心地段的小體量酒店公寓,平均出租率超過96%,經營表現良好,資產擁有對抗市場波動的較強韌性。
內外資底層邏輯不變,但風險與收益訴求發生迭代
Q3:對比市場高點與調整週期,內資、外資的投資重心、風險容忍度、定價邏輯發生了哪些迭代?雙方的投資共識與分歧是什麼?
辛勇指出,“資產特徵匹配資本屬性、收益與風險對等”,這一投資策略原則和定價邏輯始終沒有改變,迭代主要體現在風險承受與回報預期層面。
他表示,內資以險資機構為代表,堅持低風險優先,追求現金流確定性,風險可控高於資產增值。經過幾年市場調整,機構對現金流真實性、可落地性的核查標準進一步收緊。外資基金多站在全球、亞太視角配置資產,資本回報率要求更高,對應的風險承受能力也相對更高,因此在中國市場的投資策略目前以增值型和機會型策略為主。經過週期洗禮,外資對國內市場的風險評估有所抬升,只有具備清晰增值邏輯的項目才會獲得資金青睞,發行人民幣基金也成為部分國際基金管理人擴大投資策略範圍和增強投資管理規模的有效方式。
在辛勇看來,無論內資外資,都高度重視底層資產質量,現金流是資產的核心底盤。但雙方的投資回報預期和風險承受度有所差別。內資優先控風險求穩定回報;外資願意為追求資產增值收益承擔更高可控風險。
REITs深度影響大宗投資:倒逼價值挖掘,Pre-REITs將迎來活躍度提升
Q4:公募REITs、類REITs、機構間REITs持續擴容,從定價、運營、篩選、退出四個維度,如何重塑北京大宗投資邏輯?未來1-2年會催生哪些交易機會?
辛勇認為,REITs拓寬存量不動產退出渠道,但REITs並非萬能解藥,它對底層資產質量、運營團隊能力提出更高標準和要求。
辛勇從四個維度介紹了REITs如何深度影響大宗投資邏輯:
首先是交易退出路徑:REITs自身可以構建完整“募投管退”閉環。在面臨退出路徑選擇時,原始權益人可以直接申報機構間REITs或公募REITs,實現終極退出。
其次是資產定價:REITs的發行估值和二級市場表現給資產定價提供了更加透明公正的公允價值參考。大宗交易可以通過參考REITs更加準確的預估未來資產退出價格與利潤空間,投資者進而可以結合自身的資金成本和投資策略,判斷收購價格的合理範圍。
大宗交易的核心競爭力要求更加明確:倒逼投資人強化價值發現、價值創造。市場將重點比拼兩項核心能力:挖掘高性價比項目並收購落地的能力和提升資產價值的實操能力。同時,運營管理水平也直接決定資產能否達到REITs發行門檻,決定最終退出價值。
展望未來1-2年,辛勇表示,REITs體系走向更加成熟階段還需要一定的過程,取決於投資人蔘與廣泛程度、物業類型擴容、市場化機制完善等因素,短期不會出現突飛猛進的爆發式行情。Pre-REITs業務活躍度將明顯提升,機構間REITs會輸出更多退出方案,帶動更多投資者的參與,提升整體市場活躍度和流動性。
兩級分化:優質資產築底,供需失衡物業中短期內仍面臨較大壓力
Q5:當前,寫字樓、購物中心、產業園、保障性租賃住房等品類,熱度、成交活躍度、估值修復節奏呈現怎樣分化?哪些資產完成價值築底,哪些還處在調整?
辛勇表示,市場不存在全業態普漲普跌,兩極分化在中短期時間內將仍然持續。資產價值不只取決於硬件條件,底層基本面與運營團隊能力起到決定性作用。價值築底不是按業態劃分,而是看個體項目基本面。供需關係良性、現金流、租户組合紮實的優質資產,基本面會更加穩定;而問題資產在各個業態、各個區域都會存在,面臨的壓力各有不同,因此沒有完全標準化的統一解決方案。如何為壓力資產製定有效可行的解決方案,成為市場各主要參與者面對的共同課題。
存量改造是重要方向,但短期暫難成為大宗交易市場絕對主力,建議堅持“以退定投”
Q6:城市更新、老舊資產改造交易佔比持續提升,正在逐步替代傳統增量收購,如何看待這類資產投資價值、風險難點與機構適配性?會不會成為北京大宗交易的核心主線?
辛勇表示,存量盤活與城市更新是北京不動產市場的重要組成部分,也是長期發展方向,但現階段尚不足以成為大宗交易市場絕對主力。
他認為,投資改造項目,最重要原則是以資產經營、未來退出為導向,反推改造可行性,也就是“以退定投”。
辛勇認為,最大的風險集中在退出端。即便投入大額改造成本,如果與實際運營執行和表現存在差異,依舊會面臨退出艱難和虧損風險。其次是改造難點和週期需要提前做好充分的預估,項目常常涉及騰退、拆遷、審批、運營等重要環節,改造週期時間成本也是評估項目的投資可行性的關鍵因素。另外還有機構適配門檻高,除資金實力外,同時要求具備改造工程、資產運營能力,並且提前規劃完整的投資管理和資金運轉路徑。
政策託底存量時代,土地續期政策和可執行方案細則是行業高度期待的潛在利好
Q7:北京穩資產、盤活存量的政策持續落地,城市規劃、產業導入、存量盤活政策,如何影響大宗資產估值與交易節奏?還有哪些潛在政策利好有待釋放?
辛勇稱,政策導向與項目個案配套支持,對大宗市場形成明確正向推動。行業全面步入存量時代,機構投資人、管理人和運營商的重心均轉向存量資產。“行業當前最期待的潛在政策之一是土地續期政策和可執行方案細則。”辛勇表示,廣州、上海已出台相關政策,北京的相關政策值得期待。對於業主和投資人而言,土地續期涉及補價成本與資產長期收益的平衡考量,對持有不動產估值影響深遠,越是位於核心成熟區域的項目往往開發建設時間就越早,對於土地續期的需求就越強烈。土地續期的有效執行,將在很大程度上優化項目估值的參數基礎,促進更多項目納入機構投資人和REITs的交易選擇範圍,提升大宗交易活躍度和流動性。
2026下半年-2027:回暖延續,但優中選優仍是市場主旋律
Q8:結合資金面、資產估值、機構情緒、政策,如何預判2026下半年-2027年北京大宗市場?對於準備入場的機構,給出哪些擇時、擇品、擇區實操建議?
辛勇判斷:整體市場回暖態勢會延續,市場活躍度走高。賣方供給充足,業主出售誠意提升;買方端,投資機構、自用買家洽談項目數量增多。買賣雙方對於資產價值的判斷更進一步的趨於理性。近期的交易中,買賣雙方對於價格預期存在差異在逐漸縮小,交易落地效率有所提升。但兩個核心特徵不會改變:第一,兩極分化持續,優質資產與壓力資產表現存在較大差異,壓力資產的解決方案將是市場各主要參與方面對的重要課題;第二,投資人依舊保持謹慎,整體處於“優中選優”狀態。
針對計劃入場的投資者,辛勇給出三點實操建議:
第一,基於自身資本特徵和投資需求,制定清晰項目篩選和評判標準,做到資本策略與標的物業相匹配,降低投資目標不確定的無效損耗。
第二,注重投資執行,在風險可控前提下提高目標項目收購落地的能力和效率,畢竟資產順利收購交割,才是後續運營增值的重要前提基礎。
第三,築建交易問題解決方案的能力。任何交易在執行過程中,都會面對核心待解決的問題,積累有價值的經驗、優秀的合作伙伴和專業的顧問團隊,將在實際投資執行操作中大幅提升效率和成功率。