仲量聯行:北京辦公樓市場迎來甲級供應高峰
2026-10-20 16:32:02 大公房產
2026年10月20日,仲量聯行召開2026年第三季度北京房地產市場回顧媒體會。近日,北京陸續發佈多項“十五五”專項規劃,覆蓋交通、公共服務、基礎設施、消費等領域,核心目標是到2030年取得階段性成效。宏觀經濟“動能向新、結構向優”的轉型態勢,正切實地映射於北京商辦領域。“站在新起點,北京商辦市場已超越單純的物理空間屬性,成為承載科技創新、產業升級與城市動能轉換的核心載體。”仲量聯行華北區董事總經理張冀蘇表示:“儘管面臨階段性的去化壓力與多重挑戰,但在總部經濟與新質產業的雙引擎引領下,北京辦公樓市場展現出強勁的基本面韌性,並釋放出豐富的結構性機遇。”
2026年第三季度,北京辦公樓市場在長期供應沉寂後迎來四個甲級項目集中入市,受產業基本面差異驅動,東西部市場復甦節奏呈現分化。投資市場表現平穩,內資險資與產業資本延續主導地位,自用型買家持續釋放佈局意願。零售地產市場業態加速迭代,以“新鮮零食”為代表的新興賽道崛起並有效帶動客流。工業物流市場三季度需求顯著回暖,淨吸納量創近三年單季新高。

2026年三季度,北京辦公樓租賃市場活躍度呈現小幅回升態勢,整層及以上的大面積成交顯著增多。需求端主要體現為存量升級置換,租户多從乙級或品質一般的普通甲級項目,向CBD區域的新增供應及優質存量項目遷移。與此同時,全市新租及擴張需求依然有限,且高度集中於中關村區域,主要由前沿科技企業的租賃需求所支撐。面對市場流動性的改善,部分入駐率顯著回升的項目業主藉此契機優化租户結構,提高准入門檻,傾向於吸納資質更優的客户以增強資產穩定性。
在供應方面,CBD核心區迎來四個新項目集中入市。除其中一棟樓宇為整體自用外,其餘大部分新增面積均進入市場對外租賃。受新項目集中入市的影響,全市空置率環比上升2.4個百分點至17.1%。儘管部分新項目在預租階段已鎖定主力租户,但在整體市場環境承壓的背景下,仍面臨較大去化壓力。展望後續供應,望京區域年內仍有約20萬平方米的甲級辦公樓面積待入市,目前新項目業主正與潛在的大面積租户進行深入談判。受全年供應高峰的持續影響,預計2026年末全市空置率走勢仍將承壓。
三季度市場流動性的增強尚未扭轉租金下行通道,全市平均租金環比下降1.2%。東部市場受新增供應集中入市的影響,仍處於深度調整期,租金持續承壓。其中超甲級項目憑藉較高的質價比吸引租户升級搬遷,租賃表現企穩,而普通甲級物業則面臨較大去化壓力,租金跌幅相對明顯。西部市場則依託產業生態率先築底,尤其是中關村區域憑藉獨特的科技區位屬性,持續吸引本地及外地前沿科技企業入駐,部分接近滿租的優質項目已實現租金上調。“東西部市場呈現出明顯的節奏差異——西部率先形成企穩預期,東部仍處於尋底階段。”仲量聯行華北區商業地產部資深董事張斯亮表示:“2026年全市甲級辦公樓平均租金預計同比下降6-7%,並於2028年末逐步企穩觸底,確立新的價格均衡區間。”
2026年第三季度,北京投資市場整體表現平穩。三季度最受矚目的交易為位於麗澤金融商務區的通用時代中心辦公樓項目的轉讓。根據公告披露,中信證券以75.4億元受讓北京通產時代商業管理有限公司100%股權及相關債權,其核心資產為北京麗澤通用時代中心B座與C座辦公樓,總建築面積約18.5萬平方米。在本次交易中,原始權益人中國通用技術集團保留物業使用權,中信證券通過類REITs工具成功實現資產盤活,為央企存量資產證券化提供了重要的參考案例。
在買家結構上,內資險資與產業資本延續主導地位。其中,險資在三季度的掛牌與配置動作較為活躍,但公開披露的數十億級大額成交相對有限。此外,自用型買家持續釋放佈局意願。仲量聯行中國區投資及資本市場業務運營主管兼華北區負責人徐茜茜表示:“在北京市場中,金融機構與科技企業對核心區優質辦公資產的配置需求仍在延續。”
傳統超市正退場,新鮮零食正興起。2026年1至8月,全市社會消費品零售總額同比下降2.1%,宏觀經濟壓力持續傳導。在此背景下,傳統超市功能逐漸解體,向精品化、獨立化的細分業態轉型。以“新鮮零食”為代表的新興賽道迅速崛起,清山森及大口獸等品牌於三季度首次在北京市場開業並密集拓店。同時,原超市空置面積正逐漸被具備鮮明IP屬性、環境舒適的主題美食廣場取代。這些新興業態憑藉較高人氣,正成為購物中心引流的新引擎。
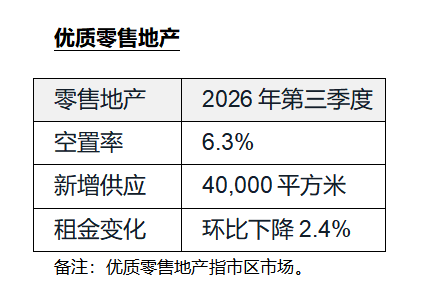
三季度市區市場和郊區市場各有一個新項目入市。位於望京商圈的望京V-Hub經改造升級後於三季度正式開業,且客流表現優異;位於昌平未來科學城的保利時光裏首期購物中心也同步開業。得益於新項目較為可觀的開業率,全市空置水平尚未承壓,市區及郊區市場空置率均小幅下降0.4個百分點,分別錄得6.3%和9.0%。
受整體需求疲軟影響,租金下行壓力持續。第三季度,市區及郊區市場租金均環比下跌2.4%,核心市場租金環比下跌2.5%,核心項目租金承壓態勢未減,下行走勢依然陡峭。業主方採取租金讓步和品牌高頻汰換的組合策略,通過動態優化品牌組合維持商場新鮮度,以穩固入駐率並提升吸引力。
未來12個月市區市場將密集迎來多個重磅項目入市。東外39Mall將於年底開業,太古坊二期和華潤萬象城也將於明年陸續亮相。這些重磅項目的集中入市,將在加劇市場競爭的同時,通過引入大量首店品牌與前沿業態,為北京零售市場注入全新活力,推動整體商業能級向更高維度躍升。仲量聯行華北區研究部資深董事紀明表示:“儘管短期面臨宏觀與供需的雙重挑戰,但北京零售市場正通過業態創新與運營升級尋找新平衡。未來,具備強內容策劃能力與靈活調整機制的項目,將在激烈的市場競爭中更具韌性。”
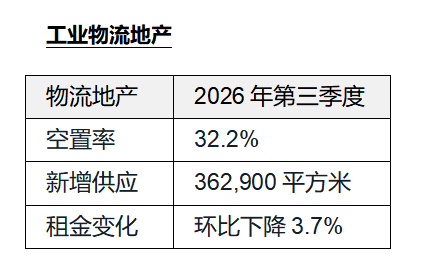
2026年三季度,北京非保税高標倉市場需求端有所回暖。在當前高標倉租金窗口期下,部分製造業租户加快推進倉儲設施升級進程,將原廠房倉儲空間搬遷至高標倉,貢獻大面積成交。與此同時,新鮮零食及生鮮電商類租户因應業務擴展增加倉儲租賃面積,為市場帶來一定增量需求。在多元需求共同作用下,三季度全市淨吸納量錄得約217,000平方米,為近三年半以來最高單季錄得水平,市場去化動能已得到一定修復。子市場分化態勢依然顯著。平谷憑藉租金競爭力與優質倉儲硬件條件,吸納了三季度大部分新增需求,去化表現繼續領先全市。相較而言,馬駒橋、順義空港等核心成熟子市場仍面臨一定壓力,受制於相對高企的租金水平,成本敏感型租户外流態勢尚未明顯緩解。
供應端方面,三季度全市共有三個新項目入市,分別位於平谷及順義子市場,合計貢獻約363,000平方米新增供應。儘管季度內供應放量明顯,但在存量項目去化節奏保持穩定的支撐下,三季度全市空置率僅環比上升0.6個百分點至32.2%,整體可控。
租金方面,受需求端改善帶動,三季度全市平均租金環比跌幅收窄明顯,錄得下降3.7%,較上季度跌幅收窄2.2個百分點。市場仍處於買方主導階段,業主除直接提供租金折扣外,亦積極為租户提供多元化、定製化的服務方案,以進一步提升項目去化效率。
展望後市,預計北京非保税高標倉市場將延續温和修復態勢。儘管社會整體消費水平恢復尚需時日,但隨着電商平台與第三方物流行業持續整合、行業集中度逐步提升,部分頭部企業為匹配業務擴張需要,或將釋放相應租賃需求。同時,製造業租户倉儲設施升級的需求亦有望延續,為高標倉市場帶來一定增量支撐。紀明表示:“供應端壓力依然不容忽視。今明兩年將是本輪供應週期的最後高峰,年均新增供應預計超過65萬平方米,全市空置率或將因此承壓上行。在此背景下,預計業主將延續靈活的租賃政策,全市平均租金短期內仍有下行空間。”