張力辭任近三年,李思廉獨扛富力:闢謠「經營正常」之後還有資產待售?
2026-11-21 20:38:47 大公房產 作者:黄春蕊
11月17日晚間,廣州富力地產股份有限公司(股份代號:2777.HK,簡稱「富力地產」)通過官方微信號發佈《嚴正聲明》,聲明核心指向一件事:網傳「富力中心整體打包出售」為謠言。
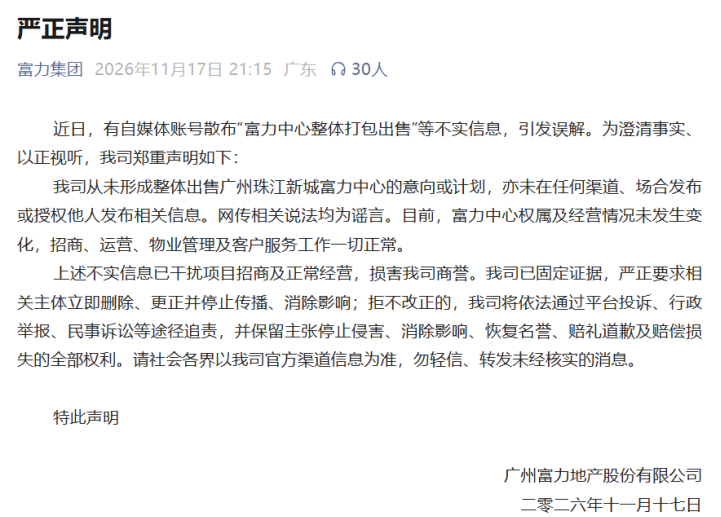
富力地產方面稱,公司從未形成整體出售廣州珠江新城富力中心的意向或計劃,亦未在任何渠道、場合發佈或授權他人發佈相關信息;目前富力中心權屬及經營情況未發生變化,招商、運營、物業管理及客户服務工作一切正常。同時公司稱已固定證據,要求相關主體立即刪除、更正並停止傳播,拒不改正的,將通過平台投訴、行政舉報、民事訴訟等途徑追責,並保留主張停止侵害、消除影響、恢復名譽、賠禮道歉及賠償損失的全部權利。
而在這份聲明發布五天前,也就是11月12日,市場傳出交易傳聞:富力中心擬整體打包出售,初步報價為每平方米1.5萬元,按項目16.25萬平方米總建築面積計算,對應總價約24億元;交易雙方仍在博弈,價格未經雙方證實。
對於富力地產來説,此次資產出售傳聞並非孤立事件。在富力地產持續多年的債務重組週期中,從2024年倫敦項目重組,到2025年酒店資產被接管,再到如今珠江新城富力中心被傳出售,富力的資產出售敍事始終與其債務壓力相伴。這一系列變化的底層,根植於富力獨特的「雙老闆制」運營模式,以及李思廉、張力近三十年的合夥脈絡。
雙老闆合夥模式:信用維繫的擴張底色
李思廉與張力的合作始於1994年。此前一年,張力已投身房地產,隨後邀請畢業於香港中文大學數學系的李思廉加入,組建廣州天力地產,後更名為富力。李思廉任董事長,主管財務與市場營銷;張力任副董事長兼總經理,負責土地與工程。
有公開報道稱,張力曾對外表示:「我和搭檔十年沒紅過臉,在商界也是絕無僅有的。我們之間沒有簽署過任何一份文字的東西,大家講的都是信用。」李思廉的描述則是:「張先生打前鋒,負責工程開發及管理方面,我是做後衞的,管着錢櫃和銷售。」
這種罕見的「雙老闆制」,構成富力長期的運營底層邏輯,支撐富力走過了近三十年的擴張週期。從廣州舊廠改造起步,以「拆舊廠、建新房」模式快速積累原始資本,到2002年以32億元投得當時國內最大的公開招標地塊項目——北京富力城,再到2005年登陸港交所上市,富力逐步成長為華南頭部房企。
2007年,富力地產協議銷售額達到161億元,在行業中的銷售規模位列萬科、綠地、中海之後,居「華南五虎」之首。同年,公司營業額錄得147.72億元,純利53.15億元,同比增幅148%。
在土地端,富力當年收購土地20幅,合計建築面積1003萬平方米,總土地儲備推升至約2620萬平方米。其中,天津、廣州、佛山三宗地塊的地價合計約112億元,淨負債權益比率在當年末攀升至139.5%的水平。廣州珠江新城富力中心也在這一年落成,成為富力擴張週期裏財務高點的標誌性資產。
回溯富力地產的發展史,廣州珠江新城富力中心在其資產版圖中一顆亮眼的明珠。
據瞭解,富力中心高243米,共55層,2007年建成,其中1——4層商業,5——44層對外辦公出租,45——54層為富力地產總部,是珠江新城中軸線上最早落成的地標寫字樓之一。
回溯拿地歷史,2003年9月30日,富力以7.7億元拿下珠江新城4幅地塊,樓面地價2380元/平方米;後續一年內繼續加碼,再斬獲3宗地塊,合計總建面達到52萬平方米。彼時富力方面曾對外表態,「珠江新城地塊出一塊拿一塊」,長期佈局之下,富力在珠江新城累計佈局項目超20個,總建面接近260萬平方米,富力中心是其中辨識度最高的自持核心資產之一。
中國企業資本聯盟副理事長柏文喜認為,富力中心對於富力而言:壓艙石>流動性籌碼。判斷順序很清楚——地標總部資產是信用象徵和穩定租金源,不是優先變現的籌碼。
柏文喜看來,原因有三:第一,signalling成本太高。富力中心45-54層是集團總部自用,5-44層對外出租,一旦整棟出售後再回租,市場會直接解讀為「賣掉最後底牌」,對租户簽約意願、債權人預期、境外重組方案批准都是負面衝擊。在境外50億美元重組剛拿到77%債權人支持、擬2026年內提交香港法院審批的節骨眼上,動總部地標等於自己拆台。
第二,富力手裏還有「次核心」資產可以賣。2026年5月已把廣州天匯廣場IGC+康萊德酒店33.34%股權賣給新鴻基,回籠淨額2.83億元;公司公告明確「持續尋求出售若干項目開發公司股權以產生額外現金流入」。處置順序是:非核心酒店→次核心商辦股權→核心商辦股權合作→核心地標整售,富力目前走到第二步,還沒到必須動富力中心的地步。
第三,現金流貢獻還在。富力中心是富力少數能持續貢獻穩定租金的自持物業,2026上半年銷售均價同比降36.1%、協議銷售73.5億元靠「以價換量」——租賃現金流是唯一不依賴銷售去化的穩定收入,賣掉相當於砍掉一條腿。
在柏文喜看來,富力地產不會整棟出售富力中心,而是引入戰投做股權合作、抵押融資、或分期處置部分樓層——既保留總部和品牌,又釋放部分流動性。這也是為什麼富力這次闢謠如此強硬:在重組關鍵時刻,任何「賣總部」傳聞都可能讓整盤債務方案崩掉。
一場豪賭的代價:酒店資產持續虧損侵蝕利潤
在此之前,富力地產曾經也是市場上知名的「買家」之一。2017年7月,富力以199.06億元的對價,從萬達商業手中收購77家城市酒店的全部股權。該價格相當於此前融創與萬達約定酒店資產交易對價的約六折。
交易完成後,富力持有的酒店數量增至約100家,成為全球最大的五星級酒店業主之一。
但是,國際信用評級機構惠譽卻在交易宣佈後即將富力列入負面觀察名單。據人民網等媒體報道,惠譽給出的理由是該筆收購將會推高富力地產的總體債務水平,並使其淨債務與調整後庫存之比接近60%的惠譽門檻水平,進行資產收購將減緩公司的降槓桿進程。
通過此後的經營數據也可以看到,酒店板塊在富力財務報表中持續錄得虧損。
2020年,富力地產酒店營運營業額減少至44.63億元,年度虧損10.08億元;2021年酒店營運營業額回升至50.70億元,但依舊未能實現盈利,年度虧損14.22億元;2022年,酒店營運營業額回落至41.40億元,分部虧損進一步擴大至23.73億元;2023年國內商旅市場復甦,酒店營運營業額抬升至63.65億元,但該年度酒店營運分部仍錄得9.04億元虧損;2024年,酒店營運營業額下滑至43.73億元,年度虧損擴大至36.19億元;2025年酒店營運營業額僅17.07億元,板塊繼續維持虧損,年度虧損2.61億元。
持續資產出清:多項目變賣難扭轉業績失血
富力地產「輝煌」事業的轉折也出現在這幾年。2020年8月,房地產企業融資「三道紅線」規則落地,行業流動性收緊,富力長期高槓杆的債務結構缺陷迅速暴露,隨之而來的是其資產處置節奏的加快。
2020年11月,富力以44.1億元向黑石集團出售廣州國際機場富力綜合物流園(花都物流園)70%股權,保留30%權益。2021年12月,富力進一步將該項目剩餘30%權益以12.63億元出售予黑石集團基金附屬公司Sonic Holdings I Limited。彼時,富力地產在公告中表示,將從出售事項收取現金付款約人民幣12.63億元,董事會擬將出售事項所得款項淨額用於降低負債水平及用作集團一般營運資金。
2022年4月,富力公告以26.6億港元出售倫敦Thames City項目公司50%股權及銷售貸款,買方為中渝置地的子公司Victory Trend Holdings Limited,交易開始前該項目所在公司Instant Glory International Limited由富力地產、中渝置地分別持有50%股權,該項目交易完成後,富力地產不再持有該項目任何權益。
在酒店資產方面,富力2022年年報披露,當年完成出售位於北京、福州、鎮江的三間酒店,所得款項總額超過12.45億元。此外,富力還出售其於澳洲布里斯班已竣工發展項目的剩餘單位,並以9000萬澳元出售作個性化房地產發展項目用途的地塊。
2024年5月,富力地產發佈公告稱,已完成出售富力國際地產投資有限公司(以下簡稱「目標公司」)相關事項。目標公司主要資產是位於英國倫敦的兩座大樓River Tower及City Tower,這是富力2018年從萬達手中收購的「倫敦ONE」項目(又被稱為倫敦「九榆樹一號」)。該物業建築面積10.5萬平方米,共提供437個私人住宅單位,City Tower提供57套經濟型住宅,River Tower內設一家酒店。
2025年9月,長沙富力萬達文華酒店以約5.14億元被拍賣;11月,泉州富力萬達文華酒店以3.31億元底價成交;12月,鄭州富力萬達文華酒店以3.28億元落槌。
2026年5月,富力地產擬以1.6億元出售廣州一公司33.34%股權,最終對價經退税調整後為2.83億元,該公司主要資產為廣州市天河區的天匯廣場(IGC商場)、廣州康萊德酒店及相關地下停車位。
然而,資產處置後富力地產的業績並沒有轉好。2024年全年,富力營業額為177.01億元,較2023年的362.39億元下降51.15%;毛虧損8.24億元;公司擁有人應占虧損177.1億元。2025年,營業額進一步收縮至109.42億元,同比減少38.19%,毛虧16.29億元。交付面積從上年度交付的169.3萬平方米降至106.5萬平方米,同比下降37%。
2026年上半年,富力地產實現營業額約70.98億元,同比增長23.12%。其中物業發展業務的營業額同比增加30%至人民幣54.24億元。該增幅乃基於期內交付銷售物業55.34萬平方米,較去年同期交付的46.096萬平方米上升約20%。期內整體平均售價約為每平方米人民幣9800元。
但是,報告期內富力地產的銷售成本明顯增長。據瞭解,該公司的銷售成本主要指本集團物業發展活動直接產生的成本。銷售成本的組成部分包括土地及建築成本、資本化融資成本以及徵税。於2026年上半年,集團的銷售成本為人民幣64.69億元,較去年同期人民幣45.06億元增加44%。
另外,報告期內,富力地產投資物業租金收入同比增加約10%至人民幣3.43億元。不過該公司並未透露酒店營運收入,而是表示「保持穩定,大致與去年同期相若」。
從利潤端看,截至2026年6月30日止六個月,富力地產錄得淨虧損人民幣53.07億元,而截至二零二五年六月三十日止期間則錄得淨虧損人民幣40.82億元。
對此,富力方面解釋稱,期內的淨虧損主要歸因於中國房地產行業持續低迷,削弱了買家信心,並導致物業發展的毛利率下降。此外,期內產生的融資成本增加亦加劇了淨虧損的擴大。
富力地產方面坦言,雖然經歷數個財務期間的顯著下滑後,協議銷售額趨於穩定固然令人鼓舞,惟所錄得的規模及毛利率仍不足以抵銷虧損、存貨貶值、負融資成本及持續法律糾紛所造成的財務影響。相較於上半年,下半年通常能帶來更大的貢獻,但全年財務盈利將持續面臨壓力。
銷售端的數據同樣指向萎縮。2026年前10個月,富力總銷售收入約105.8億元,完成年度銷售目標(186億元)的56.88%。
市場對富力中心出售傳聞的敏感,也和當下寫字樓資產的交易、租賃行情直接相關。如果把近期傳聞中提到的報價1.5萬元/平方米放回珠江新城看,該價格處於偏低區間。同處珠江新城中軸西側的富力盈信今年兩次司法拍賣:41層12套打通辦公用房,建築面積約1907.6平方米,總價約2915.17萬元,成交單價約1.75萬元/平方米;37層3套辦公,建築面積共計446.35平方米,三套辦公用房的成交單價分別約1.84萬元/平方米、1.88萬元/平方米、1.69萬元/平方米(順序為3708房、3707房、3709房)。
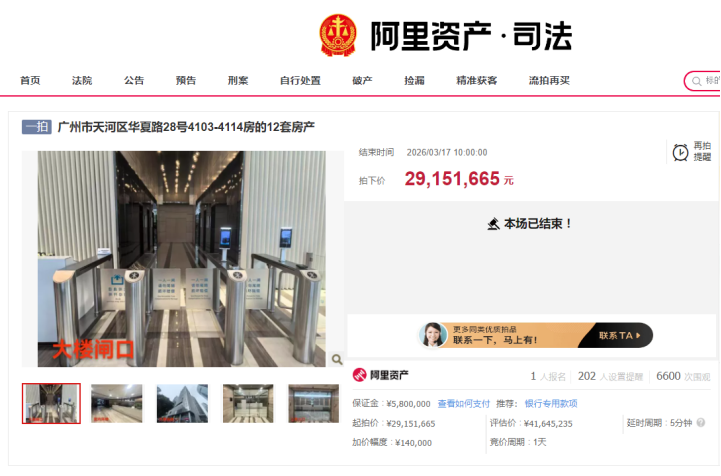
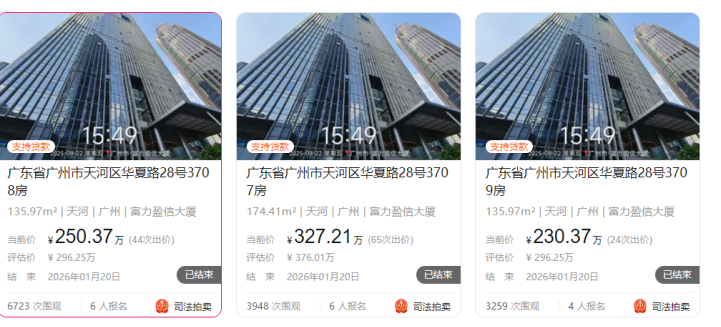
由此可見,上述兩次被拍賣的富力盈信房產均價都高於網傳報價的1.5萬元/平方米,此外更值得一提的是,富力盈信的定位是甲級寫字樓,而富力中心為超甲級。
不過,租賃市場基本面進一步放大了資產的處置壓力。高力國際監測數據顯示,珠江新城甲級寫字樓租金自2026年初138元/平方米·月下滑至三季度131.4元/平方米·月,空置率由15.6%上升至18.1%,連續三個季度淨吸納為負。
需要注意的是,在聲明中,富力地產強調,富力中心「權屬及經營情況未發生變化,招商、運營、物業管理及客户服務工作一切正常」。但聲明的措辭僅限於否認「整體打包出售」的意向或計劃,並未涉及是否存在部分樓層或股權的處置安排。
柏文喜表示,富力這輪闢謠和資產處置的組合動作,把房企重組週期裏「核心資產怎麼排處置順序」這道題答得很清楚——先賣非核心酒店回血、再賣次核心商辦股權引戰投、總部地標除非到了生死關頭絕不整售。2017年那筆199億的萬達酒店收購,本質是「用高槓杆賭地產上行期能持續補貼運營」;當地產下行+酒店虧損+美元債違約三個齒輪同時咬合,重資產就從「戰略資產」變成了「債權人的抵押物」。
張力「離場」,李思廉持續承壓
隨着公司債務案件持續落地,兩位創始人的司法處境也截然不同。
張力,已於2023年12月辭任富力地產董事及行政總裁職務。但在辭職一年前,2022年12月12日晚間,富力地產就公司董事長張力因在中國宴請美國舊金山前公共事業部主管及為其提供酒店住宿而被指控涉嫌行賄發佈聲明。聲明稱,公司正針對錯誤指控採取法律行動。
2022年12月13日早間,富力地產就該事件做出部分説明。公告顯示,公司知悉有媒體報導倫敦法院就於美國一宗有關Z&L Properties Inc.(由張力及其關聯方擁有)的待決案件向公司董事張力授出保釋。對此,富力地產澄清道,其並無就保釋提供任何保證金、其於Z&L Properties Inc.並無權益及該案件將不會對公司的業務及營運有任何重大不利影響。
如今還在就職的李思廉,天眼查信息,截至2026年11月20日,李思廉有46條被限制高消費令,涉案總金額超過80億元。而富力地產已有221條限制消費令,涉案總金額為74.16億元,77條失信被執行人記錄。
回到那則《嚴正聲明》。闢謠本身是標準動作,但市場對富力中心出售傳聞的敏感,根源在於富力當前可動用資產與到期債務之間的缺口,並未因一紙聲明而縮小。
柏文喜認為,富力中心的命運,才是真正檢驗富力能否走出困局的最後一塊試金石——只要它還沒上貨架,就説明重組還有迴旋餘地;一旦它真上貨架,那才是「最後底牌」被翻開的時候。
兩位創始人在三十多年前以信用為紐帶搭建的合作架構,如今正承受着公司歷史上最漫長的一次壓力測試。