資本為什麼選擇這座產業園——西安高新配套REITs背後的價值邏輯
2026-10-16 19:30:32 大公網
導語:資本市場評估產業園的標準正在發生變化。過去,產業園比拼的是土地、區位和物業規模;如今,更受關注的是運營效率、產業組織能力以及持續創造現金流的能力。平安西安高科產業園REIT提供了一個觀察這一變化的樣本。

2026年9月30日,平安西安高科產業園封閉式基礎設施證券投資基金(簡稱“平安西安高科產業園REIT”)發佈基金份額髮售公告,已於2026年10月14日正式發售,採取戰略配售、網下發售和公眾發售相結合的方式。
2026年8月18日,深圳證券交易所網站的公募REITs信息平台顯示,平安西安高科產業園公募REIT項目正式獲得證監會註冊批覆。這意味着陝西實現公募REITs“零的突破”。
對於地方資本市場而言,這是一次突破;對於產業園行業而言,更值得關注的是另一件事,為什麼是這座產業園?
近年來,公募REITs市場持續擴容,但產業園項目始終是審核最嚴格的資產類型之一。相比收費公路、倉儲物流等擁有相對成熟收益模型的基礎設施,產業園收益更多取決於招商能力、企業質量和運營水平,現金流穩定性更難預測,也更依賴長期經營。交易所的問詢重點,很少停留在樓建得怎麼樣,而是不斷追問租户是否穩定、出租率能否維持、未來現金流是否可靠。
這意味着,資本市場評估產業園的標準正在發生變化。
過去,產業園比拼的是土地、區位和物業規模;如今,更受關注的是運營效率、產業組織能力以及持續創造現金流的能力。平安西安高科產業園REIT提供了一個觀察這一變化的樣本。
現金流比樓宇更重要
REITs首先是一種現金流產品。
投資者購買基金份額,並不是購買一棟樓,而是購買未來持續分派的收益。因此,對產業園REITs而言,真正決定資產價值的,並不是樓宇本身,而是現金流能否長期保持穩定。
這一邏輯貫穿了整個審核過程。
根據公開披露的審核問詢,深交所重點關注出租率是否穩定、租約是否存在集中到期風險、未來招商是否承壓、區域競爭是否加劇、關聯交易是否影響獨立運營,以及現金流預測是否合理等問題。不同問題背後,都指向同一個判斷,基金存續期間,這項資產能否持續產生穩定收益。
經營數據是最直接的回答。
公開資料顯示,西安高新配套市場化產業園平均出租率已由2023年以前約74%提升至2025年的87%以上,2024年續租率達到98%。截至2026年3月底,本次入池資產可租賃面積約18.34萬平方米,出租率為86.43%;近兩年租金當期收繳率穩定在96%以上,期後收繳率接近100%。

相比出租率,租金收繳率更能反映資產質量。
出租率可以通過短期招商提升,但如果租户經營困難、租金無法及時收回,高出租率同樣難以支撐穩定分派。連續多年保持接近100%的期後收繳率,則意味着園區租户整體經營狀況較為穩定,現金流建立在企業真實經營基礎之上,而不是短期招商帶來的階段性增長。
這些數字背後,是一套持續投入的運營體系。
近年來,西安高新配套持續完善園區公共服務,對停車系統、公共空間、運動設施等進行改造,優化商業配套,建設數字化服務平台,並常態化開展產業交流、企業服務和社區活動。
對於軟件、人工智能、電子信息等知識密集型企業而言,決定是否續租的因素早已不只是租金。人才招聘是否便利、上下游企業是否集聚、研發合作是否順暢、員工辦公體驗是否改善,同樣影響企業決策。
這些看似與財務無關的投入,最終都會反映到經營指標上。企業滿意度提高,續租率隨之提升;續租率提高,意味着招商成本下降、空置週期縮短,現金流也因此更加穩定。
基金產品的制度設計,則進一步將運營能力與投資者利益綁定。
根據基金申報材料,外部運營管理機構除基礎管理費外,還設置了與運營淨收益掛鈎的浮動管理費;經營業績未達到目標時,相應扣減基礎管理費。原始權益人同時承諾,在基金上市後的若干年度實施收益分配豁免安排,當項目實際收益低於預測水平時,優先保障公眾投資者收益。
這一安排意味着,運營方不僅分享收益,也需要承擔經營結果。對於資本市場而言,這比任何宣傳都更能説明對資產長期運營的信心。
過去幾年,隨着公募REITs市場逐漸成熟,投資者關注的重點也發生了變化。從最初關注產品能否發行,到如今更加關注租户質量、運營能力和現金流穩定性,產業園資產的競爭重點,已經從物業本身轉向運營能力。
從招商到產業運營
現金流反映的是今天,招商決定的是未來。
對於產業園而言,一次招商可以提高出租率,但決定現金流能否持續增長的,是企業能否留下來、持續擴張,並吸引更多同類型企業集聚。
過去很長一段時間,產業園招商主要依賴土地、税收和租金優惠,比拼的是成本優勢。隨着人工智能、集成電路、高端軟件等產業快速發展,企業越來越看重產業鏈協同、創新資源和資本支持,產業園之間的競爭也逐漸從成本競爭轉向生態競爭。
在這一背景下,西安高新配套探索形成了“園區+基金+數據”PFD模式。
園區提供產業空間,基金提供資本支持,數據平台連接企業、產業鏈和創新資源,為招商和運營提供支撐。三者結合,使運營方承擔的不再只是物業管理,而是產業組織者的角色。
這種變化首先體現在企業關係上。
傳統產業園完成招商後,園區與企業更多停留在租賃關係。PFD模式下,運營方持續參與融資對接、產業協同、資源鏈接和企業服務,把企業成長與園區運營結合起來。企業發展帶來擴租需求,擴租促進產業集聚,產業集聚又吸引更多上下游企業進入園區,形成持續循環。
這一模式已經反映在經營數據中。
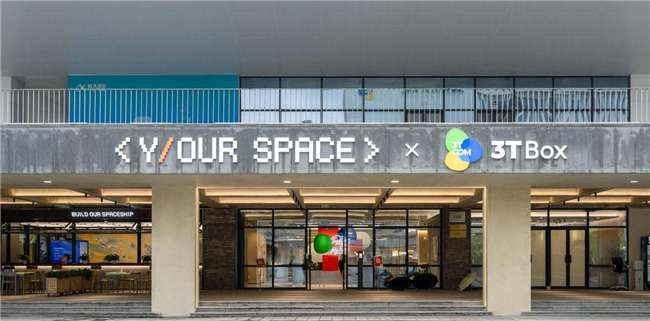
公開資料顯示,2024年以來,阿里巴巴、中科創達等企業持續擴租,累計擴租面積超過5萬平方米;螞蟻集團、龍旗科技、數字怪獸等重點企業陸續入駐。產業園整體招商承壓的背景下,頭部企業繼續擴大投入,更能説明吸引它們的已不僅是租金,而是產業生態。
從租户結構看,本次入池資產的軟件及電子信息企業佔據主體,頭部客户租賃面積佔比超過一半,租約期限分佈相對均衡。同時,園區建立了提前續租評估、重點客户動態跟蹤、意向客户儲備等機制,降低集中退租和長期空置風險。
相比提高出租率,這種運營方式更關注企業生命週期。
公開資料顯示,目前園區約七成企業仍處於研發階段。針對科技企業研發成功後生產環節容易外遷的問題,西安高新配套開始提前佈局生產型產業空間,推動總部、研發、生產協同佈局,希望將企業發展的不同階段留在同一區域。
對於產業園而言,企業生命週期越長,產業鏈越完整,租賃需求越穩定,現金流韌性也越強。
這也是產業園最難複製的競爭力。
辦公樓可以建設,硬件可以更新,但產業研究、招商體系、企業資源、資本服務和運營團隊,都需要長期積累。公開資料顯示,西安高新配套運營產業園已超過十年,累計管理面積近170萬平方米,服務科技企業近400家,在產業招商、企業服務、資本對接和園區運營等方面形成了較為完整的運營體系。
對於資本市場而言,真正難以複製的不是樓宇,而是這種持續組織產業、服務企業成長的能力。隨着公募REITs市場不斷成熟,產業園資產的競爭重點也正在從物業競爭轉向運營競爭。
產業決定資產價值
產業園REITs的價值,最終取決於產業,而不是物業。
普通寫字樓的租金主要受區位、供需和房地產市場影響;產業園則更多取決於產業是否持續集聚、企業是否持續成長,以及運營機構能否將產業優勢穩定轉化為現金流。
本次入池資產位於西安高新區軟件新城核心區域。經過二十餘年發展,這裏已成為西北地區軟件和電子信息產業的重要集聚區。華為、阿里巴巴、美光、三星、施耐德等世界500強企業相繼佈局,科大訊飛、中科創達等產業龍頭持續集聚。公開資料顯示,西安高新區已形成光電子信息、汽車、新一代信息技術等產業集羣,擁有國家級高新技術企業5600餘家、國家級創新平台56家。

成熟產業集羣形成後,企業與園區之間建立的不只是租賃關係,更是產業聯繫。
對於科技企業而言,一次搬遷意味着研發團隊、核心人才、供應鏈協同以及創新資源網絡的重新調整,其成本往往高於租金差異。因此,當企業深度融入一個產業集羣后,是否留下來,首先考慮的是產業鏈是否完整、人才是否充足、合作資源是否集中,而不是租金高低。產業生態形成的黏性,也成為產業園最重要的競爭壁壘。
這種壁壘同樣來自資產本身的稀缺性。
根據基金申報材料,本次入池資產屬於產業用地,土地使用權轉讓時政府依法享有優先收購權。交易所審核過程中,也專門要求披露這一制度安排對基金存續期間資產處置的影響。
產業用地、產業規劃和長期運營共同決定了成熟產業園難以複製。一座產業園可以建設,一套成熟產業生態卻需要多年培育。產業導入、企業成長和運營體系相互作用,構成了資產長期價值的重要來源。
產業方向,則決定了資產未來的發展空間。
當前,新一代信息技術、人工智能、集成電路等戰略性新興產業持續發展,本次入池資產覆蓋的軟件與信息技術服務、人工智能、大數據、雲計算等領域,與區域產業發展方向高度契合。對於這些企業而言,產業園已經不僅是辦公空間,更是研發協同、創新交流和產業配套的重要基礎設施。
因此,產業園REITs的經營表現,與傳統商辦物業存在明顯差異。
寫字樓更多受房地產市場波動影響,產業園則更多取決於產業競爭力、區域創新能力和運營能力。當產業持續升級、創新資源不斷集聚時,優質產業園往往能夠保持較高出租率和穩定現金流;產業競爭優勢減弱,資產同樣會承受經營壓力。決定產業園價值的,不是物業本身,而是產業與運營共同形成的長期競爭力。
對於保險資金、養老金、銀行理財等長期資金而言,這類資產的吸引力正在於此。建立在產業成長基礎上的現金流,為長期資金提供了區別於傳統商辦物業的配置選擇。
與此同時,REITs也打通了產業園發展的資金循環。成熟資產完成證券化後,沉澱在物業中的資金重新投入產業空間建設、企業服務和產業培育,形成“建設—運營—證券化—再投資”的閉環,提高存量資產運營效率。
對於陝西首單產業園REITs而言,其意義不僅在於實現了公募REITs“零的突破”,更在於驗證了一種新的產業園價值邏輯。
資本市場認可的,不再只是優質物業,而是能夠持續組織產業資源、提升企業成長質量,並將產業優勢穩定轉化為現金流的專業運營能力。