一張51.79億罰單落地,攜程二季度營收157億、淨虧24億
2026-09-22 15:54:06 大公科技 作者:牛鑫宇、(实习记者)谢泳庭
一張51.79億元的反壟斷罰單,讓攜程交出了一份少見的虧損季報。
9月15日,攜程發佈2026年第二季度財報:淨營業收入157億元,同比增長6%;但去年同期還賺了49億元的攜程,今年二季度卻錄得24億元淨虧損。

攜程集團2026年第二季度及上半年官方財報
短短一年之間,單季利潤出現超過70億元的落差。這是攜程近年來少見的一次季度賬面虧損。
拖累攜程轉虧的最直接因素,是今年7月落地的反壟斷處罰;而罰單之外,攜程最賺錢的國內酒店生意也正在經歷一次規則重寫。
二季度,公司住宿預訂收入同比增長6%,相比一季度17%的增速明顯放緩;交通票務收入則由一季度同比增長12%,轉為二季度下降1%。與此同時,反壟斷整改正迫使攜程重新調整酒店分級、流量分配和平台變現機制。
一邊是國內業務重新調整平台、酒店與消費者之間的利益關係,一邊是海外業務繼續高速擴張。攜程已經進入一個比“恢復旅遊需求”更復雜的階段。
一張51.79億元罰單
把攜程拉進虧損
攜程二季度由盈轉虧,最直接的原因並非主業突然失速,而是一筆鉅額反壟斷罰單集中計入當期損益。
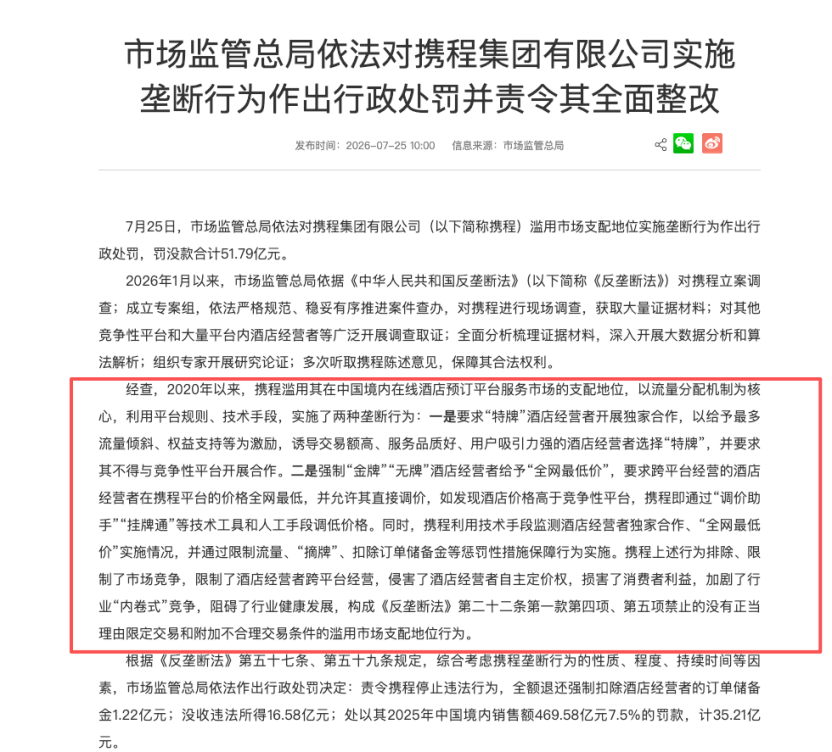
今年7月25日,國家市場監督管理總局公佈攜程壟斷案行政處罰決定。監管部門認定,自2020年以來,攜程濫用其在中國境內在線酒店預訂平台服務市場的支配地位,實施限定交易以及附加不合理交易條件等行為。

截圖自市場監管總局:攜程壟斷案處罰通報
處罰主要分為兩部分:沒收違法所得16.58億元,並按照攜程2025年中國境內銷售額469.58億元的7.5%處以35.21億元罰款,罰沒金額合計達到51.79億元。
此外,攜程還被要求全額退還此前強制扣除酒店經營者的訂單儲備金1.22億元。

國家市場監管總局行政處罰決定書頁面
攜程隨後回應稱,誠懇接受行政處罰決定,並將依法依規採取整改措施。

截圖自攜程關於行政處罰的官方回應
這筆處罰隨後完整地反映到了二季度財務報表中。
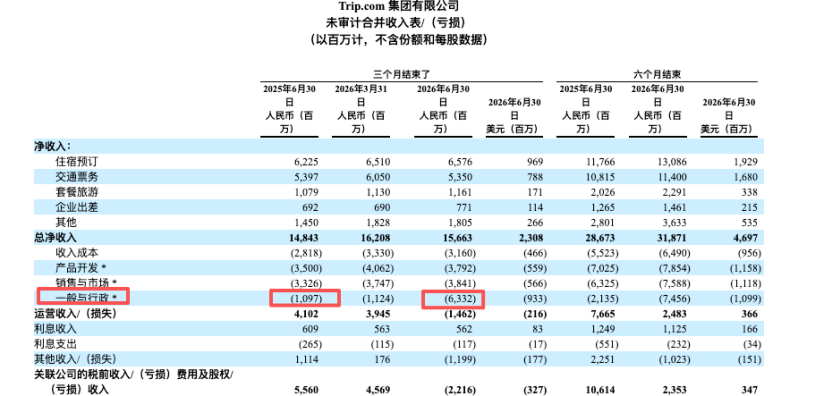
財報顯示,攜程二季度一般及行政費用由上年同期約11億元激增至63億元,同比增長477%。其中,公司確認反壟斷處罰費用約51.8億元。
攜程集團2026年第二季度及上半年官方財報
最終,攜程二季度淨虧損約24億元,歸母淨虧損約25億元。作為對比,去年同期歸母淨利潤約48億元。
攜程披露,不考慮反壟斷處罰影響,二季度歸母淨利潤約27億元;進一步剔除股權激勵、投資公允價值變動等因素後,Non-GAAP歸母淨利潤約48億元,同比下降約4%。
截至6月底,公司現金及現金等價物、受限制現金、短期投資以及部分定期存款和理財產品合計達到1005億元。
換句話説,51.79億元的罰單足以改寫一個季度的利潤表,卻暫時不足以動搖攜程的現金基礎。
住宿增速降至6%、交通票務轉負
攜程國內生意慢下來了
真正值得警惕的數字,其實藏在主營業務裏。
2026年第一季度,攜程淨營業收入達到162億元,同比增長17%;到了二季度,收入增速迅速收窄至6%。
其中,攜程最重要的住宿預訂業務表現尤其明顯。
一季度,住宿預訂收入65億元,同比增長17%;到了二季度,住宿預訂收入約66億元,同比僅增長6%。雖然絕對收入仍在增加,但同比增速下降了11個百分點。
交通票務則從一季度的61億元、同比增長12%,變為二季度約54億元、同比下降1%。
旅遊度假和商旅管理仍保持增長,分別同比增長8%和11%,但規模明顯小於酒店和交通兩項核心業務。

攜程集團2026年第二季度及上半年官方財報
攜程將部分壓力歸因於能源價格走高、地緣政治波動及相應運營調整。
但市場更關心的,是反壟斷處罰之後,攜程酒店業務究竟還能以什麼樣的方式賺錢。
市場監管總局的處罰決定顯示,此前攜程一方面通過所謂“特牌”體系,引導部分交易額高、服務品質較好的酒店進行獨家合作;另一方面要求“金牌”“無牌”等酒店給予“全網最低價”。
市場監管總局處罰決定及案件事實
監管部門還指出,當發現攜程平台酒店價格高於其他平台時,攜程可通過“調價助手”“掛牌通”等工具及人工手段調整價格,並利用流量限制、“摘牌”、扣除訂單儲備金等方式保證相關規則執行。
這意味着,處罰並不隻影響51.79億元現金和利潤,更觸及攜程酒店業務中最核心的流量分配、價格控制以及商家合作體系。
“全網最低價”被叫停
高盛、摩根大通雙雙下調目標價
攜程已經開始調整。
在二季度業績會上,管理層明確表示,作為整改措施,公司正在停止原有的部分分銷層級機制,並將合作商户轉入新的多層次合作框架,同時調整酒店排序與推薦機制。
新的推薦邏輯將更多考慮消費者評價、服務質量、信息完整度、產品競爭力以及歷史轉化率等因素。
攜程CFO王肖璠在業績會上也承認,隨着酒店合作伙伴向新的經營模式切換,國內業務短期內可能出現波動。
資本市場顯然已經開始給這場調整重新定價。
高盛在最新報告中將攜程H股目標價由545港元下調至536港元,但仍維持“買入”評級。高盛認為,新酒店分級制度造成的影響暫時沒有市場此前擔憂的嚴重,不過其估算酒店有效抽成率同比或下降約0.2至0.3個百分點。
高盛同時預計,攜程三季度集團收入同比增速約為1%至6%,Trip.com國際平台仍可能實現40%至50%的增長。
摩根大通的判斷則更為謹慎。
該行將攜程H股目標價由560港元下調至490港元,並分別下調2026年、2027年經調整每股盈利預測4%和13%。摩根大通認為,國內酒店變現率調整持續的時間可能比此前預計更長,影響可能延續到今年第四季度甚至2027年第一季度。
不過,摩根大通同樣認為,目前並未觀察到明顯的市場份額向美團或抖音大規模轉移。
這也是攜程接下來最現實的難題:酒店仍然可以繼續增長,但如果商户獲得更大的定價和經營自主權,平台依靠流量和佣金實現高效率變現的空間可能出現變化。
與此同時,攜程在國際市場的表現仍存在不確定性。儘管攜程創始人梁建章曾在2019年攜程20週年慶典上提出“五年內成為全球最大國際旅遊企業”的目標,但此後攜程國際業務的收入增速呈放緩態勢。
從季度走勢看,2024年第一季度,攜程旗下國際OTA平台 Trip.com 的收入增速約為80%,第二季度放緩至約70%;到了2026年第二季度,該平台收入同比增速維持在50%以上。

攜程集團2026年第二季度及上半年官方財報
面對這一現實,梁建章在2024年環球旅訊峯會上的表態已有所調整。
他坦言“全球第一會難很多,主要是歐美市場”,同時強調“在亞洲我們進展比較順利,現在很多指標實際上已經做到亞洲領先”,並表示“想在不遠的將來也能夠去嘗試”突破歐美市場。
從1.5萬元機票退票到510萬元太空遊
消費者端的信任成本也在上升
相比財務報表上的調整,攜程近期另一重壓力來自不斷出現的消費者話題。
今年7月,一名消費者購買價值約1.5萬元的北京至紐約國際機票,在起飛前三天申請退票後,最初僅收到432元退款,引發廣泛討論。
攜程隨後發佈情況説明稱,機票訂單價格為15159元,平台此前已根據航司規定提示“僅部分税費可退”。後經進一步核實,消費者情況符合攜程“六重服務保障”中的特殊退訂條件,平台最終補償14727元。
攜程還表示,將升級退票風險提示:當可退款金額低於機票款20%時,通過彈窗進行二次提醒。
再往前,今年5月,媒體還曾報道一名消費者參加攜程與東航相關“金銀卡挑戰賽”,花費7000餘元完成8段飛行後,因名單提交遺漏未能按期獲得相應會員權益。彼時攜程客服回應稱正在進一步處理。
不久前,攜程又因為一張510萬元的“太空船票”登上熱搜。
2027年維珍銀河太空旅行產品在攜程上架後,頁面一度顯示售出681份,後來再檢索該產品已經變為2份,引發外界對於銷量口徑的討論。
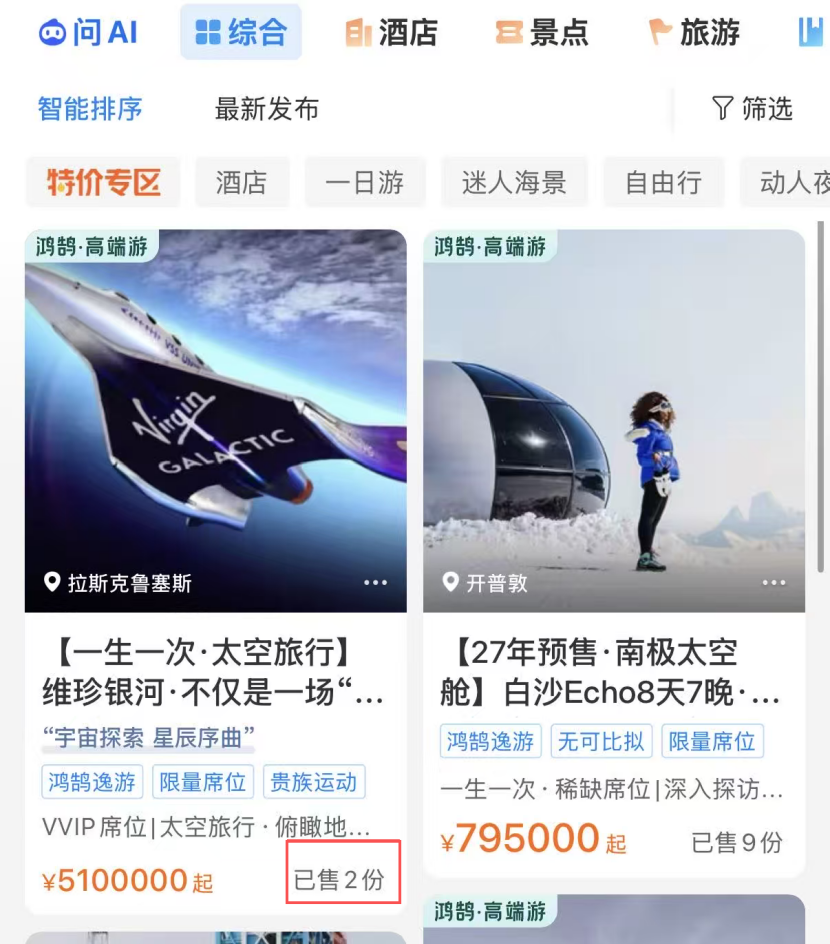
截圖自攜程旅行APP
對此,攜程客服解釋,681是維珍銀河全球售賣訂單總數,而頁面後續顯示的2人,是攜程鴻鵠已經接收的預訂。該產品預訂需要支付15萬美元訂金,如果消費者單方面取消,訂金不退。
罰單可以一次性計提
攜程的“賺錢方式”卻要重新證明
從基本盤看,攜程遠沒有到失速的時候。
二季度收入仍在增長,Non-GAAP利潤仍接近48億元,賬上擁有超過千億元的現金及投資資產。
但過去幾年支撐攜程高利潤率的一些國內平台能力,正在被重新定義。
51.79億元罰單是一次性成本,但罰單背後的規則變化並不是一次性的。
當“全網最低價”、獨家合作、流量傾斜等手段被重新劃定邊界後,攜程需要證明一件更難的事情:即使給予酒店更多定價權和經營自主權,平台仍然能夠依靠服務、技術、用户規模和交易效率留住商户與消費者。
國際化可以給攜程新的增長空間,AI也可以提高搜索和轉化效率,但對於一家旅遊平台而言,真正長期的護城河仍然建立在信任上。
二季度這份財報真正留下的懸念因此不是“虧掉的24億元什麼時候賺回來”,而是監管整改之後,攜程還能不能建立一套同樣高效、卻更透明的增長模式。
這或許比一次季度虧損,更決定攜程下一階段的估值。