寒武紀離職高管索賠278.32億元:一場股權爭議,為何越打越貴?
2026-10-01 21:46:16 大公科技 作者:黄春蕊、(实习记者)谢泳庭
10月1日,寒武紀披露一樁持續數年的勞動爭議最新進展。
公司原副總經理、前CTO梁軍,將股權激勵損失索賠金額從此前的42.87億元提高至278.32億元,不到一年擴大逾5倍。
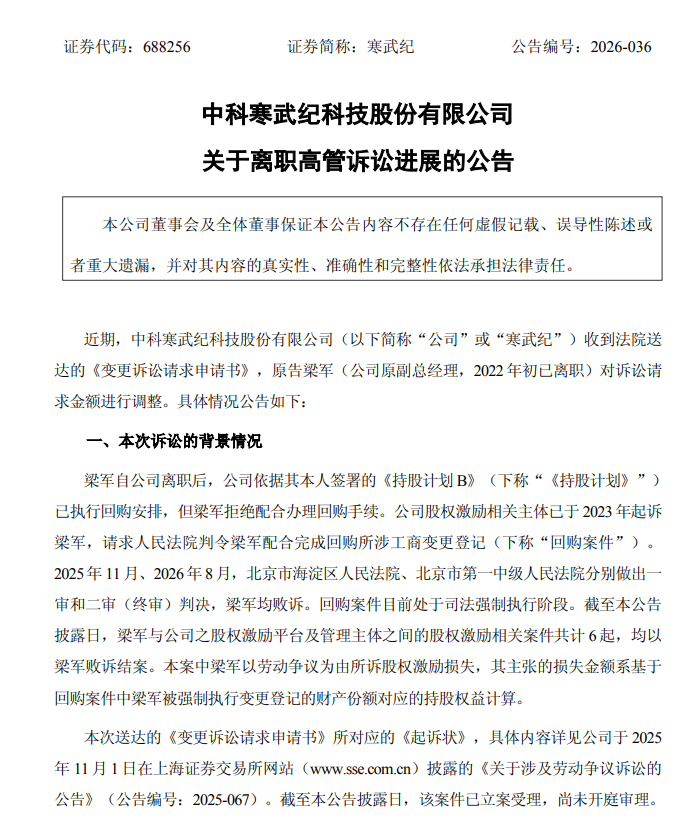
截圖自寒武紀10月1日《關於離職高管訴訟進展的公告》
278億元是什麼概念?寒武紀2025年全年營收64.97億元、歸母淨利潤20.59億元,這筆索賠相當於其全年營收的4倍多、淨利潤的13倍以上。
不過,索賠並不等於判賠。寒武紀強調,278.32億元只是梁軍一方提出的訴訟請求。目前案件已經立案,但尚未開庭,最終責任和金額仍有待法院審理。
真正值得關注的是,這並不是一場突然發生的“天價官司”。
梁軍曾在華為、海思工作多年,2017年加入寒武紀,後來做到副總經理兼首席技術官,一度負責公司的整體研發工作。2022年,他因“與公司存在分歧”離職,此後雙方圍繞早期股權激勵、離職回購以及損失賠償展開了長達數年的訴訟。
從2022年梁軍離職,到2025年寒武紀首次實現年度盈利,再到2026年業績繼續放量,四年間,寒武紀已經從一家長期虧損的AI芯片公司走入盈利階段,資本市場也重新給出了價格。
梁軍解除勞動關係時是2022年2月10日,彼時寒武紀收盤價還只有78.92元;到了2026年9月30日,股價已經升至1009.01元,按未復權價格計算約為當時的12.8倍,期間更一度在2026年7月3日觸及1620元。
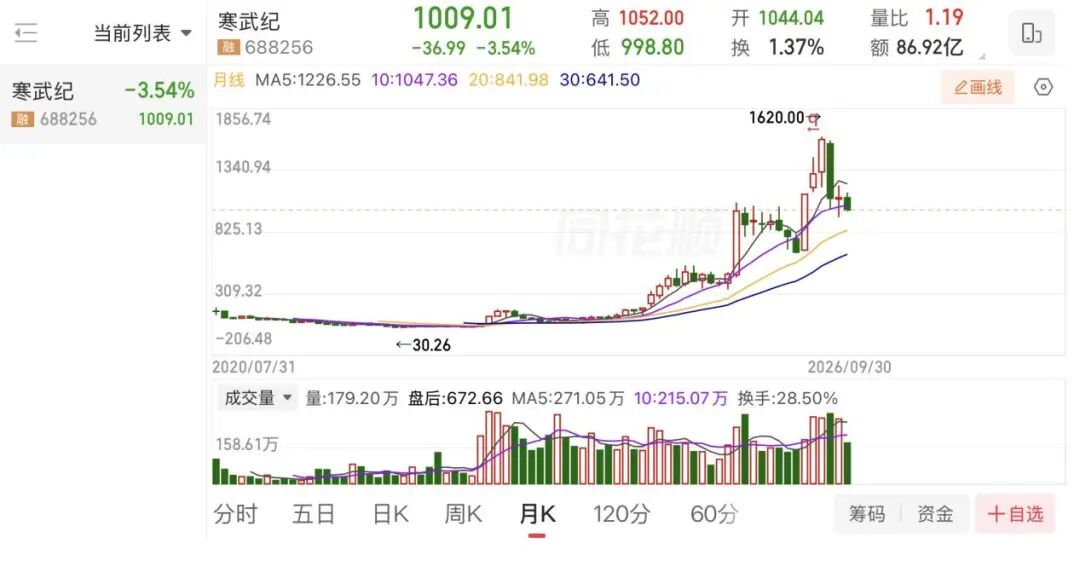
截圖自同花順
也正是在這一過程中,當年埋下的一場股權糾紛,如今被放大到了278億元。
一個離職四年多的前高管,為何會提出如此鉅額的索賠?答案或許藏在寒武紀上市前的人才激勵安排裏,也藏在公司過去幾年業績、股價與估值的劇烈變化中。
42.87億元變成278.32億元
背後是寒武紀的股價暴漲
梁軍第一次把寒武紀告上法庭並提出鉅額股權激勵損失賠償,是在2025年。
寒武紀當年11月披露,梁軍要求確認自己在2017年10月至2022年2月期間與寒武紀存在勞動關係,同時要求公司賠償股權激勵損失42.866億元。
這42.87億元是怎麼計算出來的?
按照梁軍當時的主張,其間接對應寒武紀股票1152.32萬股,並選擇2024年1月2日至起訴期間寒武紀股票的最高價格——372元/股作為損失計算基準,由此得到約42.87億元。
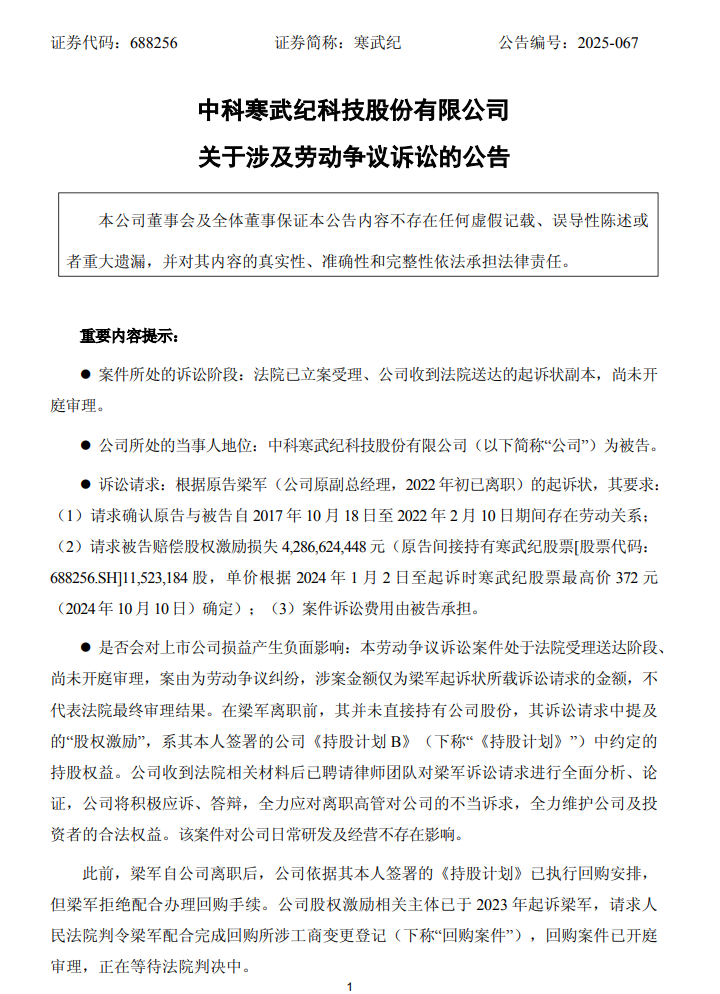
寒武紀2025年首次披露勞動爭議公告
不到一年,這套公式裏的兩個數字同時發生了變化。
2026年寒武紀實施利潤分配和資本公積轉增股本後,按照梁軍此次提交的《變更訴訟請求申請書》,其主張間接對應的寒武紀股票由1152.32萬股增加至1716.96萬股,同時對應1728.48萬元分紅。
更關鍵的是,計算股價從原來的372元提高到了1620元——這是寒武紀2026年7月3日創出的區間最高價。
於是,1716.96萬股對應的股票價值,再加上分紅,最終形成了278.319億元的訴訟請求。
換句話説,梁軍此次將索賠金額從42.87億元提高至278.32億元,並不是因為又新增了一筆235億元的損失,而是按照其自身的計算邏輯,對原有股權激勵損失進行了重新估值:
一方面,寒武紀實施資本公積轉增股本後,其主張對應的股票數量由1152.32萬股增加至1716.96萬股;另一方面,計算價格也從此前採用的372元/股,提高到了2026年7月3日的階段最高價1620元/股。股票數量增加疊加寒武紀股價大漲,最終將同一筆股權爭議的索賠金額推高至278.32億元。
中國企業資本聯盟副理事長柏文喜向大公科技表示,股價持續上漲會重新放大早期股權激勵糾紛的價值尺度。這類糾紛的風險並不在股權激勵本身,而在於企業早期對於持股平台、鎖定期、離職回購以及爭議計價方式等條款是否足夠清晰。一旦公司上市後市值大幅增長,當年看似普通的退出條款,就可能演變成數十億甚至數百億元的利益爭議。
柏文喜認為,對科技企業而言,股權激勵應儘可能在事前明確授予條件、歸屬節奏、離職回購和爭議計價規則,避免在人員離職、公司股價大幅變化後,再通過峯值股價倒推損失。
不過,278.32億元只是梁軍一方提出的損失計算方式,並不意味着這一計價方法會得到法院支持。
上海旭燦律師事務所主任菅峯告訴大公科技,“以歷史最高股價作為股權激勵損失計算依據,在司法實踐中很難得到支持。”
在他看來,法院是否認定存在實際損失,首先仍要審查解除勞動合同是否具有法律、合同或公司規章制度依據,在此基礎上才能進一步討論股權激勵是否受影響以及損失如何計算。
從華為海思到寒武紀CTO
梁軍不是一個普通的離職員工
278億元之所以引發市場關注,與梁軍曾經在寒武紀的地位直接相關。
寒武紀招股書顯示,梁軍出生於1976年,畢業於中國科學技術大學通信與信息系統專業。2000年進入華為,此後長期供職於華為基礎業務部和深圳海思半導體,從工程師一路做到高級技術專家。
2017年,梁軍加入尚未上市的寒武紀。
寒武紀後來在招股書中曾明確寫道,梁軍“總體負責公司的研發工作”,領導團隊完成芯片設計與實現、芯片與板卡量產以及基礎系統軟件研發,為公司多款芯片的研發和量產作出了貢獻。2019年,他成為寒武紀副總經理兼首席技術官。
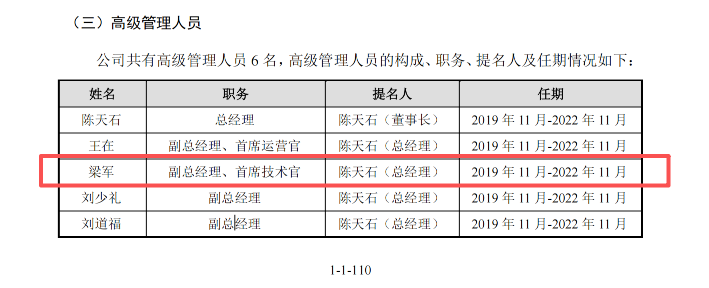
截圖自寒武紀IPO招股説明書
到寒武紀2020年登陸科創板時,梁軍並未直接持有上市公司股票,但通過員工持股平台間接持股3.20%。這個比例在當時的高級管理人員和核心技術人員中並不低。
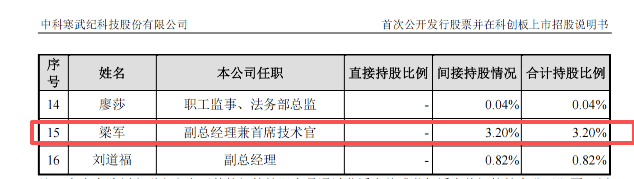
截圖自寒武紀IPO招股説明書
雙方關係的轉折發生在2022年。
當年1月,梁軍先辭去副總經理和CTO職務,寒武紀原本安排其轉任前瞻芯片技術創新中心首席專家。但一個月後,梁軍因“與公司存在分歧”通知公司解除勞動合同,雙方正式分道揚鑣。
從履歷來看,這顯然不是一次普通員工離職,而是寒武紀上市早期核心技術高管的退出。也正因為如此,圍繞其早期股權激勵安排的爭議,在公司市值大幅上漲後,被放大成了一場數百億元級別的利益之爭。
6起股權案已經敗訴
278億元官司為何還能繼續?
一個容易混淆的問題是:此前圍繞股權激勵的6起案件梁軍均已敗訴,為何如今還能向寒武紀提出278.32億元索賠?
關鍵在於,此前的股權回購糾紛,與眼下這起勞動爭議並不是同一場官司。
寒武紀披露,梁軍離職後,公司依據其2019年簽署的《持股計劃B》啓動回購。按照公司的説法,相關協議約定,激勵對象在股權不得處分期間離職將觸發回購條件。由於梁軍未配合辦理相關手續,股權激勵相關主體自2023年起陸續提起訴訟。
2025年11月和2026年8月,北京市海淀區人民法院、北京市第一中級人民法院先後作出一審、終審判決,梁軍均敗訴,核心回購案件目前已進入強制執行階段。截至最新公告披露日,梁軍與寒武紀股權激勵平台及管理主體之間的相關案件共計6起,均已敗訴結案。
但梁軍此次走的是另一條路徑——勞動爭議賠償。
上海旭燦律師事務所主任菅峯向大公科技解釋,前述股權回購糾紛主要圍繞股權或持股平台權益回購產生,屬於民事爭議;此次案件則圍繞勞動合同簽訂、履行和解除過程中產生的損失展開,本質上屬於勞動爭議。因此,此前股權回購案件敗訴,並不意味着此次勞動爭議當然失去訴訟空間。
按照梁軍此前的起訴主張,寒武紀2017年向其發出的《入職意向書》中約定了薪酬和股權授予等內容,其認為公司此後未履行相關約定,自己屬於“被迫解除勞動合同”,並因後續無法減持相關權益產生股權激勵損失。
上述內容目前均屬於梁軍一方的訴訟主張,並非法院已經認定的事實。寒武紀2025年披露該案時也明確顯示,梁軍要求確認2017年10月18日至2022年2月10日期間存在勞動關係,並賠償股權激勵損失。
因此,這場278億元訴訟真正需要法院重新審查的,並不是簡單重複判斷“股權該不該回購”,而是梁軍所主張的股權激勵損失,能否從勞動關係層面獲得賠償,以及損失應當如何認定。
菅峯律師表示,類似案件需要結合具體事實,審查解除勞動關係的原因、是否涉及違法解除、離職是否影響股權激勵,以及勞動合同、股權激勵方案、業績考核要求和損失計算方式等。
對於此前生效判決會在多大程度上影響本案,他也強調,在不瞭解完整案情的情況下,不能僅因梁軍此前在股權回購案件中敗訴,就直接推斷此次勞動爭議的舉證難度或最終結果。
截至10月1日,這起勞動爭議已經立案,但尚未開庭。寒武紀也強調,278.32億元只是梁軍單方提出的訴訟請求,不代表法院最終審理結果。
從持續虧損到半年賺23億元
寒武紀已經不是四年前的寒武紀?
梁軍離職後的四年,也是寒武紀變化最大的四年。
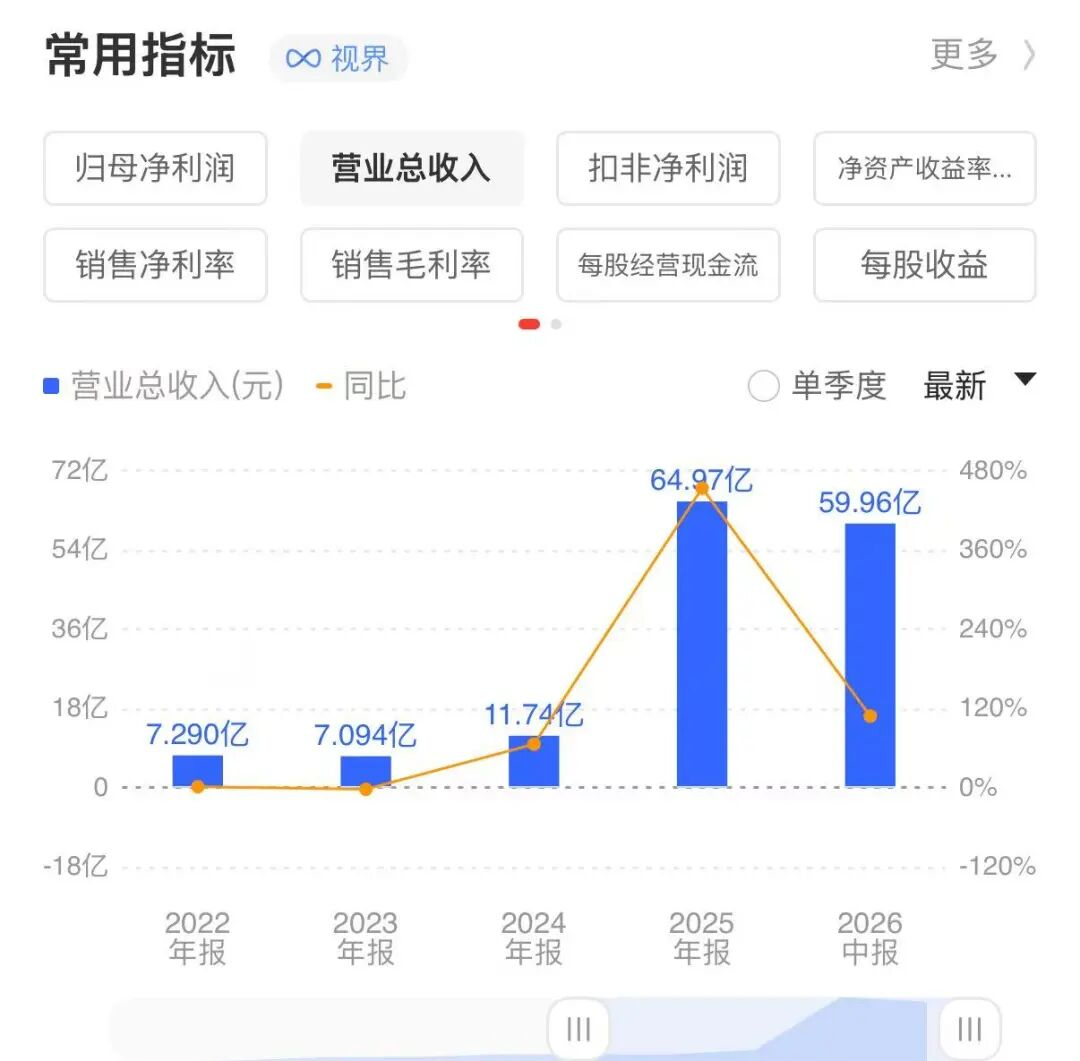
2022年梁軍離開時,這家公司仍深陷虧損,高研發投入與商業化能力一直是資本市場追問的重點;如今,它已經站上國產AI算力爆發的風口,並首次進入持續盈利階段。
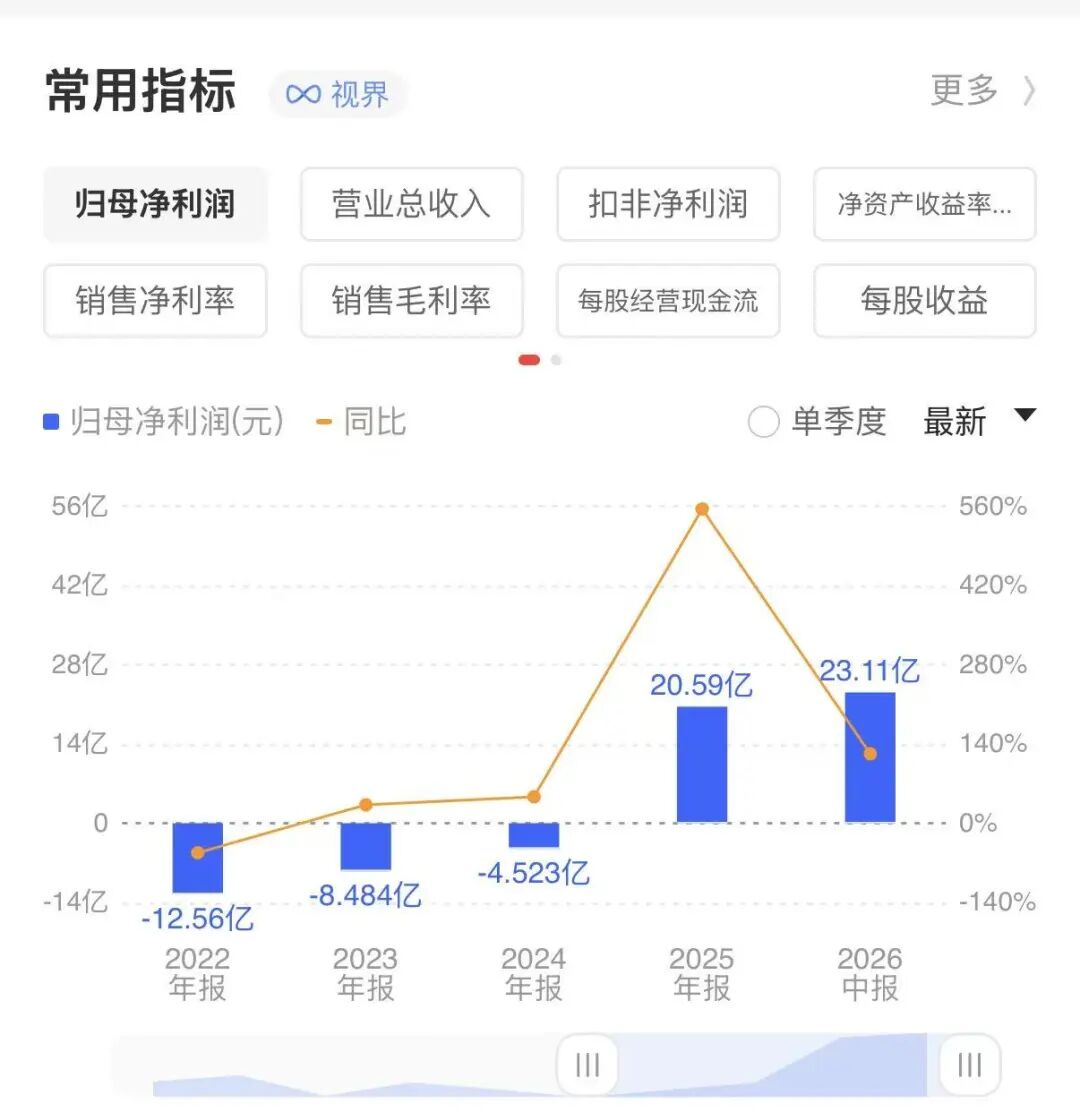
截圖自同花順
寒武紀本身就帶着濃厚的科研創業色彩。創始人陳天石1985年出生,16歲進入中國科大少年班,博士畢業後進入中科院計算所,與哥哥陳雲霽共同研究深度學習處理器。
這個今天炙手可熱的方向,當年卻冷門到團隊一度連20萬元科研項目都申請不下來。
2016年寒武紀成立,名字取自地質史上的“寒武紀生命大爆發”,陳天石希望人工智能也迎來一次類似的爆發。
寒武紀最早做的,也並不是今天的大模型算力芯片。
公司早期主要向手機芯片廠商授權AI處理器IP,華為海思一度是最重要客户。2017年、2018年,終端智能處理器IP分別貢獻寒武紀主營收入的98.95%和99.69%,其中來自華為海思的收入佔該業務收入的比例均超過97%。但隨着華為海思轉向自研,2019年寒武紀終端IP收入同比下降41.23%,公司不得不尋找新的增長路徑。
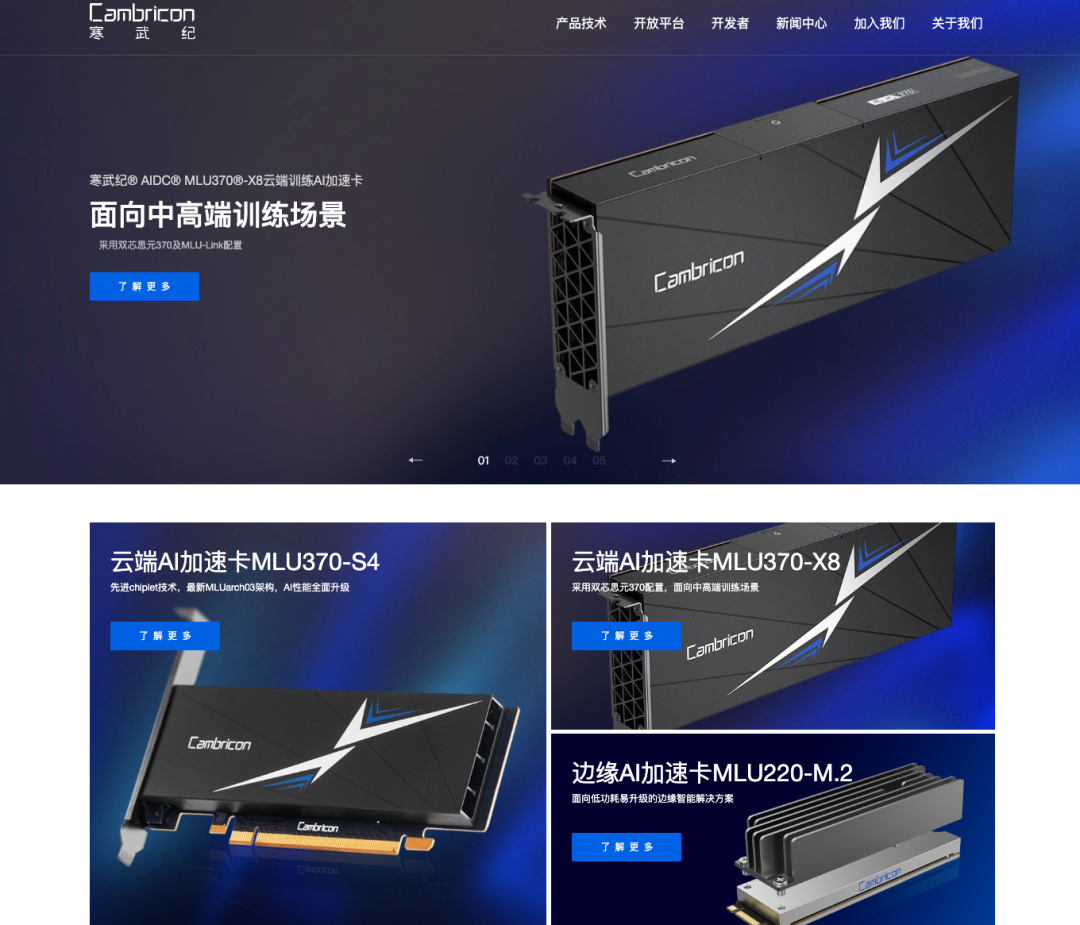
此後,寒武紀逐漸從“把AI能力裝進手機”,轉向“為數據中心提供AI算力”。公司先後推出雲端智能芯片、加速卡及智能計算集羣,如今主營業務重心已經轉向面向數據中心的大模型訓練和推理。
截圖自寒武紀官網
上交所數據顯示,寒武紀2020年至2024年累計研發投入超過56億元;直到2025年AI算力需求爆發,公司才真正迎來商業化拐點——全年營收64.97億元,同比增長453.21%,歸母淨利潤20.59億元,上市後首次實現年度盈利。
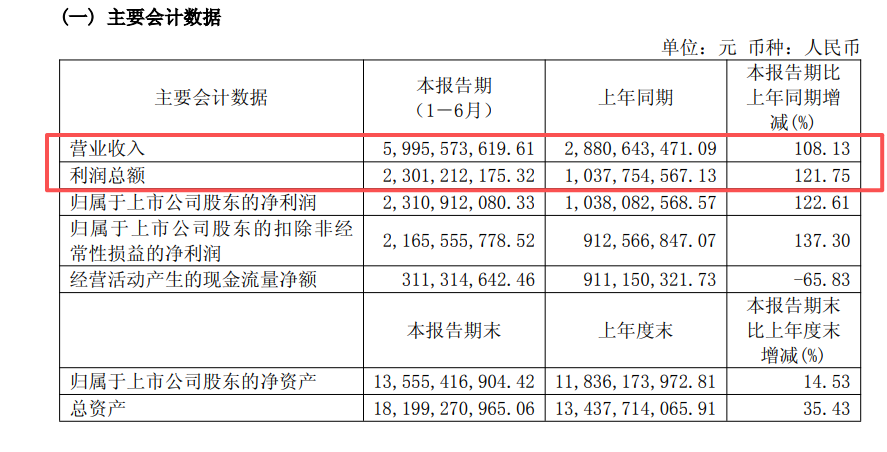
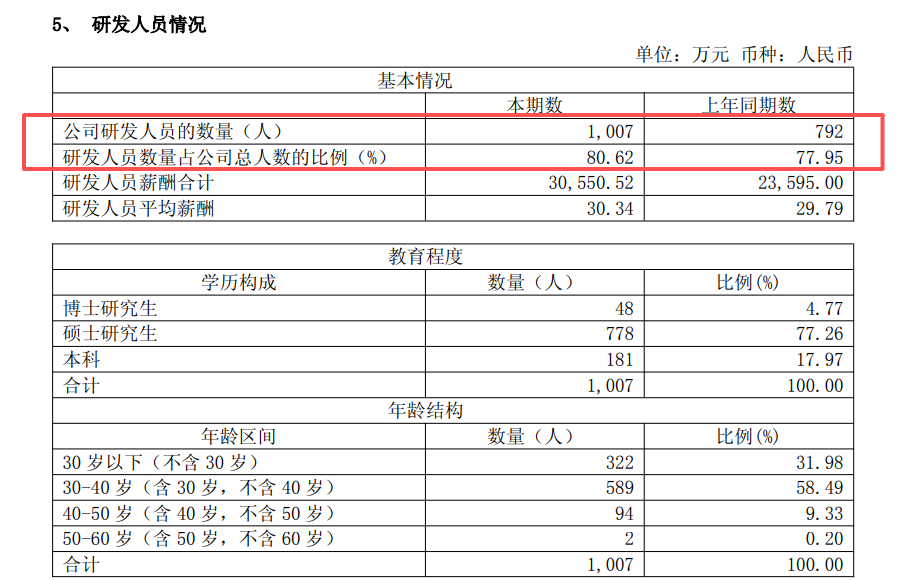
2026年增長仍在延續。上半年,寒武紀實現營收59.96億元、歸母淨利潤23.11億元,半年利潤已經超過2025年全年;研發團隊超過1000人,佔員工總數八成以上。至少從後續經營結果看,梁軍當年的離開並沒有阻斷寒武紀的研發和商業化進程。
截圖自寒武紀2026年上半年財報
在柏文喜看來,寒武紀這幾年的變化,反映的是一家科技企業從“核心技術驅動”走向“組織化商業運營”的過程。他表示,梁軍離開後,寒武紀仍能實現收入增長和盈利突破,説明公司的發展已經不再單純依賴某一位核心技術負責人,而是在產品線建設、芯片量產、客户拓展和商業閉環方面逐步形成體系。“從單人CTO驅動轉向產品線、量產、客户與財務閉環,説明組織化研發、產品化和商業化體系替代個人依賴,是公司成熟的重要標誌。”柏文喜表示。不過,他也指出,是否真正完成從個人依賴到組織能力的轉變,仍需要觀察公司的後續研發架構、人才梯隊以及技術迭代能力。
不過,盈利爆發並不意味着寒武紀已經坐穩市場。
據IDC數據,2025年中國AI加速器服務器市場約出貨400萬顆芯片,英偉達仍以約220萬顆、55%份額位居第一;國產廠商合計佔到41%,其中華為約81.2萬顆、阿里平頭哥26.5萬顆,而寒武紀與百度崑崙芯均約11.6萬顆。
這意味着,寒武紀已經進入國產AI芯片的重要玩家序列,但與華為乃至英偉達相比,出貨規模仍存在明顯差距。
進入2026年,這一格局還在快速變化。
TrendForce最新研究顯示,在政策、供應鏈以及大模型算力需求推動下,中國雲廠商正加快轉向國產AI芯片,華為、寒武紀等廠商出貨繼續增長;其預計2026年中國高端AI芯片市場中,國產解決方案佔比可能接近90%。不過,這仍屬於全年預測,而非已經完成統計的實際市場份額。
也就是説,寒武紀如今面對的是一個難得但尚未完全定型的窗口期:國產替代正在提速,但真正決定其能否繼續兑現高估值的,仍是後續出貨規模、客户結構以及軟硬件生態能否持續擴張。
這也構成了寒武紀今天的雙面性:一面是大模型算力需求和國產替代打開市場窗口,營收、利潤快速放量;另一面則是更激烈的芯片競爭、供應鏈約束和高估值帶來的更高預期。
梁軍的278億元索賠,恰好發生在寒武紀完成這輪價值重估之後。公司漲得越快、股價越高,當年埋下的人才激勵和退出糾紛,也就越容易被放大成一筆數百億元的舊賬。
278億索賠背後
核心人才退股的定價困局
從目前公開信息看,278.32億元首先是梁軍按照寒武紀階段最高股價提出的一項訴訟請求,並不等同於法院最終認定的損失。
此前與股權回購直接相關的6起案件已經以梁軍敗訴結案,而此次要求寒武紀賠償股權激勵損失的勞動爭議,截至10月1日仍未開庭。寒武紀也在最新公告中強調,278.32億元僅為梁軍單方提出的請求金額,不代表法院最終審理結果。
但這場糾紛的意義,並不只在於278億元這個數字本身。
對於芯片、大模型等高度依賴核心技術人才的行業而言,股權激勵一直是創業公司吸引和綁定人才的重要工具。在公司尚未上市、估值還低時,這些權益可能只是持股平台中的一筆份額;一旦企業上市、股價大幅上漲,當年關於限售、離職、回購和減持的條款,就可能迅速轉化為數十億甚至數百億元的利益分歧。
柏文喜認為,股價上漲會重新放大早期股權激勵安排中的矛盾,風險往往並不來自股權激勵本身,而在於企業早期對於授予條件、歸屬節奏、離職回購以及爭議計價方式是否約定清晰。
如果這些規則缺乏明確邊界,當企業價值快速增長後,原本普通的人才激勵安排就可能演變為高額利益糾紛。
從公司治理角度看,菅峯律師也指出,企業設計員工持股、限售期和離職回購機制時,通常首先考慮企業自身風險控制,因此如何在保障公司穩定性與維護勞動者權益之間取得平衡,是股權激勵方案需要面對的長期問題。不過,具體到寒武紀與梁軍之間的爭議,仍需結合雙方簽署的持股計劃、生效判決以及勞動關係相關事實進行判斷,不能脱離個案簡單下結論。
這也是278億元索賠之外,更值得關注的一層問題:當一家科技公司的價值快速增長,核心人才離開之後,其早期獲得的股權究竟應當被視為已經兑現的個人權益,還是與持續服務、限售和退出條件綁定的長期激勵?
對寒武紀而言,過去四年的經營變化,也讓這場舊糾紛具有了更復雜的背景。梁軍離開後的2025年,公司首次實現年度盈利;2026年上半年,公司歸母淨利潤達到23.11億元,已經超過2025年全年。公司正在從國產AI芯片的估值故事,進入商業化和業績兑現階段。
柏文喜認為,寒武紀未來真正決定估值持續性的關鍵,不只是國產替代帶來的市場機會,而是能否進一步形成穩定的商業閉環,包括新產品競爭力、軟件生態建設、客户長期復購能力,以及供應鏈和盈利質量。換句話説,278億元訴訟考驗的是過去留下的股權激勵安排,而寒武紀未來的發展,則取決於能否把AI算力需求轉化為持續的收入、利潤和產業競爭力。