當前,中國已經步入老齡化社會,在城鎮化、消費升級、醫學技術改進及社會保障水平提升等因素驅動下,醫療市場規模增長潛力巨大,料相關股份可持續受惠。本周筆者推介華潤鳳凰醫療(01515),因其為內地領先的私立醫院集團,業績表現理想,並持續受惠醫療規模增長,發展潛力大,值得留意。
集團主要在中國提供綜合醫院服務、醫院管理服務及相關供應鏈業務。截至2017年6月底止中期業績,集團收入按年上升22.3%至8.62億元(人民幣,下同),毛利率上升11.7個百分點至37.5%,純利按年大升149.3%至3.25億元。若扣除非經常性收益,純利仍增長43.2%,表現不俗。
期內,集團投資、管理及簽約的醫療機構數量為108家,包括7家三級醫院、14家二級醫院及87家一級醫院及診所,運營床位數約11885張,並分布於北京、華北、華東、華中、華南等主要區域。據國務院發布的《「健康中國2030」規劃綱要》指出,預計2020年中國健康產業總規模將突破8萬億元,2030年將達到16萬億規模,集團可持續受惠。
拓展山東地區前景看好
集團積極擴展醫院網路,並首次將業務拓展至山東地區。9月底集團與濱州市相關政府部門簽訂戰略合作協定,將投資5億元於濱州市中心醫院設備更新及新醫院建設,並擁有30年的運營管理權。濱州市中心醫院為非營利性的三級甲等綜合醫院,年收入約6億元,運營床位數為1250張,而新醫院設計床位數為900張,並有望於2019年底完工,發展前景廣闊。
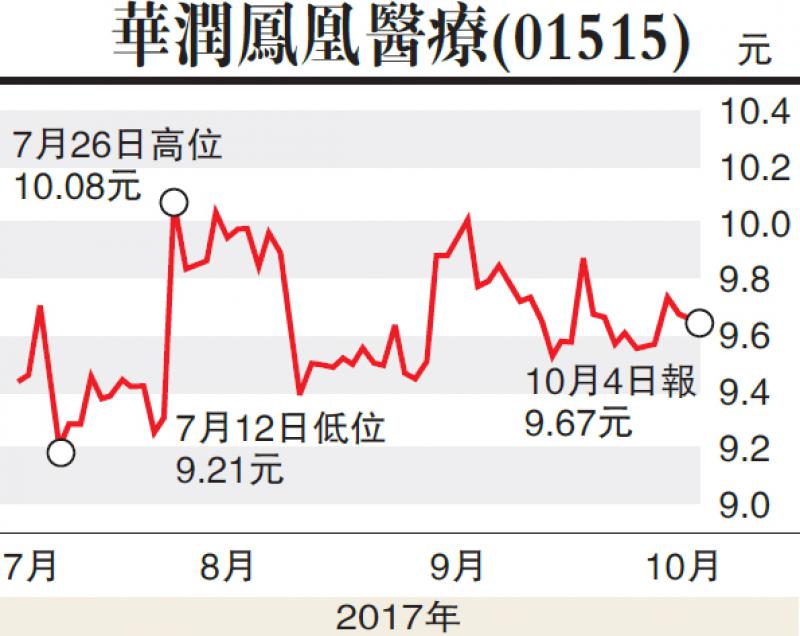
股價方面,華潤鳳凰醫療10月4日收市價為9.67港元(下同),處於一年低位附近。集團背靠華潤集團,在IOT項目方面具競爭優勢,並持續受惠醫療市場增長,前景吸引,建議投資者不妨在9.5元附近買入,目標價11.5元,止蝕8.5元。(筆者為證監會持牌人士,並沒持有上述股份)